












Nhu cầu thanh toán trực tuyến và giao dịch quốc tế ngày càng gia tăng, khiến nhiều cá nhân và doanh nghiệp tìm kiếm phương thức thanh toán nhanh chóng, bảo mật mà không cần sử dụng thẻ vật lý. Thẻ Visa ảo ra đời nhằm đáp ứng nhu cầu này, nhưng liệu có thể thay thế hoàn toàn thẻ truyền thống? Để hiểu rõ thẻ Visa ảo là gì, những lợi ích, cách đăng ký và lưu ý trong quá trình sử dụng, hãy cùng WorldFirst tìm hiểu chi tiết trong bài viết dưới đây.
Thẻ Visa ảo là gì?
Thẻ Visa ảo (hay thẻ phi vật lý) là loại thẻ thanh toán quốc tế thuộc mạng lưới Visa, được phát hành dưới dạng kỹ thuật số mà không cần có thẻ nhựa vật lý. Thẻ được cung cấp thông qua ứng dụng ngân hàng hoặc tổ chức tài chính phát hành, với các thông tin cơ bản như số thẻ, tên chủ thẻ, ngày hết hạn và mã bảo mật CVV/CVC.
Tương tự thẻ truyền thống, thẻ Visa ảo có thể được sử dụng để mua sắm trực tuyến, thanh toán dịch vụ hoặc thực hiện giao dịch quốc tế tại những đơn vị chấp nhận Visa. Tùy theo nguồn tiền và chính sách phát hành, thẻ có thể thuộc loại ghi nợ (Debit), tín dụng (Credit) hoặc trả trước (Prepaid). Người dùng có thể theo dõi giao dịch, quản lý hạn mức và thực hiện những chức năng khác được tổ chức phát hành hỗ trợ.
Bên cạnh Visa, MasterCard cũng là mạng lưới thanh toán quốc tế hỗ trợ phát hành thẻ ảo với cách thức hoạt động tương tự. Điểm khác biệt chủ yếu nằm ở hệ thống xử lý giao dịch và phạm vi chấp nhận thẻ. Nhờ đó, người dùng có thêm lựa chọn khi thực hiện thanh toán trực tuyến trong nước và quốc tế, tùy theo nhu cầu sử dụng.
Đặc điểm của thẻ Visa ảo
Thẻ Visa ảo có đầy đủ các thông tin và chức năng thanh toán cơ bản tương tự như thẻ truyền thống, nhưng được phát hành, lưu trữ và quản lý chủ yếu trên nền tảng số. Một số đặc điểm nổi bật của loại thẻ này gồm:
- Đầy đủ thông tin thanh toán: Bao gồm số thẻ, tên chủ thẻ (nếu được phát hành), ngày hết hạn và mã bảo mật CVV/CVC để xác thực giao dịch trực tuyến.
- Thanh toán trực tuyến thuận tiện: Hỗ trợ mua sắm trên các sàn thương mại điện tử, thanh toán dịch vụ kỹ thuật số, phí đăng ký định kỳ và giao dịch quốc tế khác tại các đơn vị chấp nhận Visa.
- Phát hành nhanh chóng: Người dùng có thể đăng ký và nhận thông tin thẻ ngay trên ứng dụng hoặc website của tổ chức phát hành sau khi hoàn tất quy trình xác minh, không cần chờ nhận thẻ nhựa.
- Quản lý trên nền tảng số: Tùy theo đơn vị phát hành, chủ thẻ có thể theo dõi lịch sử giao dịch, điều chỉnh hạn mức và chủ động khóa hoặc mở thẻ thông qua ứng dụng ngân hàng.
- Hạn chế nguy cơ thất lạc: Do không tồn tại dưới dạng thẻ nhựa, Visa ảo giúp loại bỏ rủi ro đánh mất thẻ vật lý. Tuy nhiên, người dùng vẫn cần bảo mật thông tin để tránh các giao dịch trái phép.
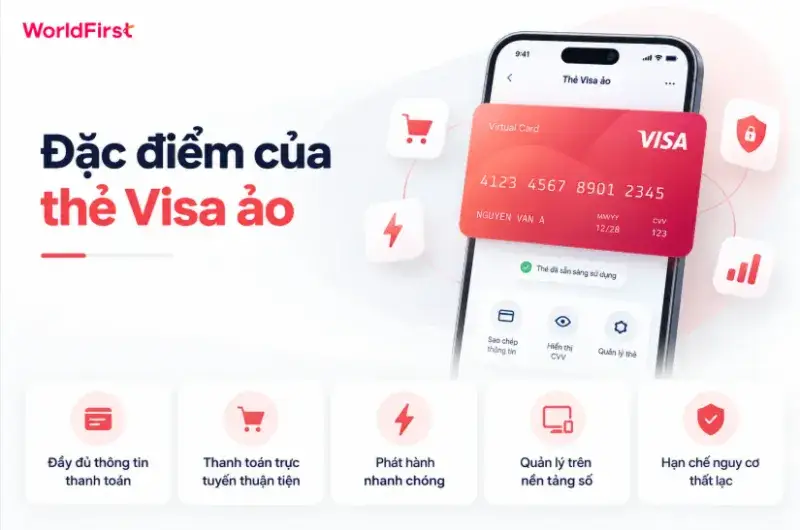
Thẻ Visa ảo có đầy đủ thông tin thanh toán, phát hành nhanh chóng, hạn chế nguy cơ thất lạc
Thẻ Visa ảo dùng để làm gì?
Thẻ Visa ảo chủ yếu được sử dụng để thanh toán trực tuyến trong nước và quốc tế tại các đơn vị chấp nhận thẻ Visa. Đây là phương thức phù hợp với người thường xuyên mua sắm online, đăng ký dịch vụ số hoặc muốn quản lý riêng ngân sách dành cho các giao dịch trên internet.
- Thanh toán mua sắm trực tuyến: Mua hàng trên các sàn thương mại điện tử trong nước và quốc tế như Shopee, Amazon, eBay, Etsy….
- Thanh toán quảng cáo và dịch vụ số: Chi trả cho Facebook Ads, Google Ads, TikTok Ads, Canva Pro, Netflix và các dịch vụ trực tuyến khác.
- Liên kết ví điện tử: Kết nối với PayPal, Apple Pay hoặc Google Wallet nếu được hỗ trợ, giúp thanh toán thuận tiện hơn.
- Quản lý chi tiêu: Theo dõi lịch sử giao dịch, thiết lập hạn mức và khóa hoặc mở thẻ trên ứng dụng của tổ chức phát hành.
Xem thêm: Mua hàng trên Shopify như thế nào? Hướng dẫn đặt hàng an toàn
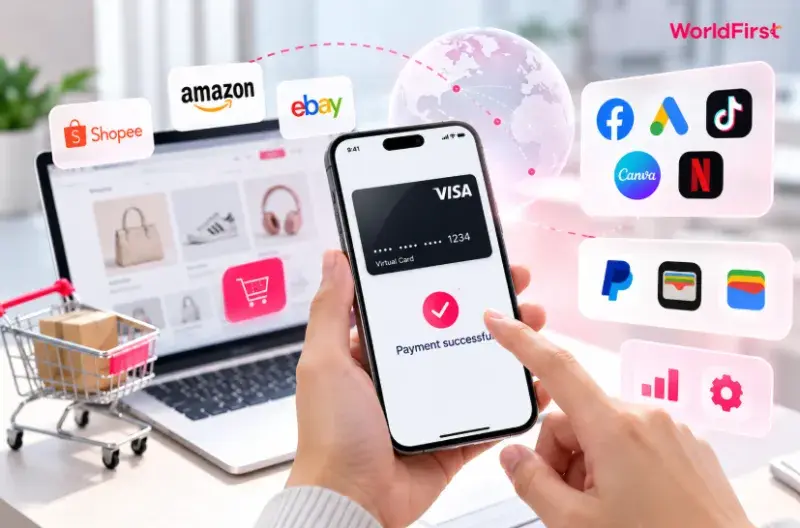
Bạn có thể sử dụng thẻ Visa ảo để thanh toán mua sắm trực tuyến, quảng cáo và liên kết ví điện tử
Thẻ Visa ảo khác gì thẻ Visa vật lý?
Thẻ Visa ảo và thẻ Visa vật lý khác nhau chủ yếu ở hình thức phát hành, cách sử dụng và khả năng giao dịch trực tiếp. Trong khi thẻ ảo được quản lý trên nền tảng số và ưu tiên thanh toán trực tuyến, thẻ vật lý có thể sử dụng tại máy POS, ATM và các điểm chấp nhận Visa.
| Tiêu chí | Thẻ Visa ảo | Thẻ Visa vật lý |
| Hình thức | Tồn tại dưới dạng thông tin điện tử trên ứng dụng ngân hàng/ví điện tử. | Tồn tại dưới dạng thẻ vật lý bằng nhựa (PVC) hoặc kim loại, có gắn chip và in thông tin thẻ. |
| Đăng ký | Chủ yếu qua ứng dụng hoặc website ngân hàng. | Có thể đăng ký trực tuyến hoặc tại ngân hàng. |
| Thời gian phát hành | Ngay lập tức, sau khi đăng ký trên ứng dụng. | Khoảng 3 – 7 ngày, đợi ngân hàng in thẻ và đến quầy nhận/giao tại nhà |
| Chi phí | Đa số các ngân hàng miễn phí phát hàng và phí thường niên. | Thường mất phí phát hành và phí thường niên. |
| Thanh toán trực tuyến | Mã số thẻ và CVV hiển thị ngay trên ứng dụng để sao chép nhanh. | Mua sắm online bằng cách nhập số thẻ và mã CVV trên thẻ. |
| Thanh toán tại quầy (POS) | Quét mã QR hoặc liên kết với Apple Pay/Google Pay/Samsung Pay. | Quẹt thẻ hoặc chạm trực tiếp vào máy POS. |
| Rút tiền mặt | Chỉ rút được tại ATM hỗ trợ mã QR. | Rút trực tiếp tại các ATM trên toàn quốc. |
| Bảo mật | An toàn vật lý (không lo mất thẻ) nhưng cần bảo mật điện thoại và tránh bấm vào link giả mạo. | Nguy cơ mất thẻ, gãy hỏng, bị lộ thông tin; nếu mất phải ra ngân hàng khóa thẻ. |
| Sử dụng khi | Chủ yếu giao dịch online, thanh toán qua QR, mua sắm trực tuyến. | Thường xuyên dùng tiền mặt, rút tiền tại ATM, mua sắm tại các cửa hàng không hỗ trợ QR/ví điện tử. |
Điều kiện mở thẻ Visa ảo
Để mở thẻ Visa ảo, người dùng cần đáp ứng một số yêu cầu về độ tuổi, giấy tờ tùy thân và khả năng tài chính tùy theo loại thẻ. Trong đó, thẻ ghi nợ và trả trước thường có điều kiện đăng ký đơn giản hơn so với thẻ tín dụng. Dưới đây là những tiêu chí cụ thể cần đáp ứng:
- Độ tuổi: Đủ từ 15 tuổi trở lên (đối với thẻ ghi nợ, thẻ trả trước) và 18 tuổi trở lên (đối với thẻ tín dụng), có đầy đủ năng lực hành vi dân sự, tùy theo quy định của từng ngân hàng.
- Giấy tờ tùy thân: Có CCCD gắn chip hoặc hộ chiếu hợp lệ để xác minh danh tính trực tuyến (eKYC) trên ứng dụng ngân hàng.
- Khả năng tài chính: Thẻ ghi nợ và trả trước thường không yêu cầu chứng minh thu nhập. Đối với thẻ tín dụng, người đăng ký cần cung cấp sao kê lương, hợp đồng lao động hoặc tài sản đảm bảo (sổ tiết kiệm…).
- Lịch sử tín dụng: Thẻ ghi nợ và trả trước thường không yêu cầu kiểm tra lịch sử tín dụng. Riêng người mở thẻ tín dụng phải đáp ứng yêu cầu xét duyệt tín dụng của ngân hàng, bao gồm tình trạng dư nợ và lịch sử thanh toán.
- Thủ tục phê duyệt: Với thẻ tín dụng, ngân hàng sẽ chạy hệ thống chấm điểm tự động dựa trên hồ sơ và lịch sử giao dịch để cấp hạn mức chi tiêu trước.
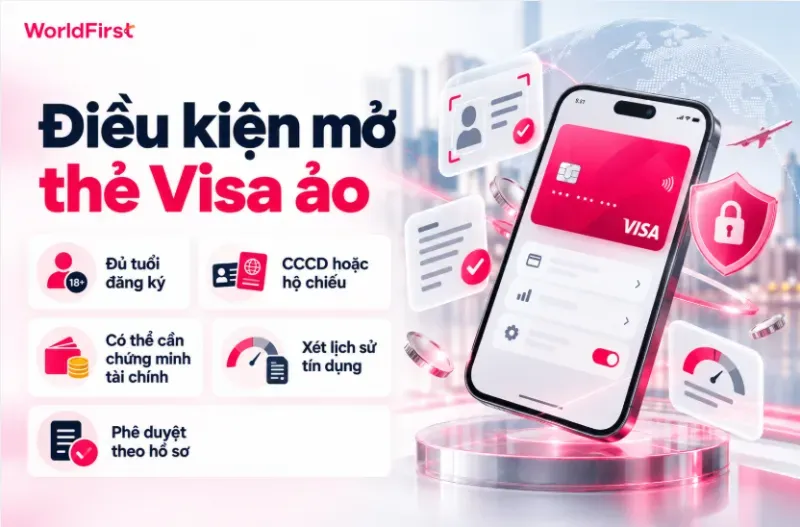
Người dùng cần đáp ứng độ tuổi, cung cấp đầy đủ CCCD/hộ chiếu để đăng ký thẻ Visa ảo
Hướng dẫn tạo thẻ Visa ảo đơn giản
Người dùng có thể đăng ký thẻ Visa ảo trực tuyến thông qua ứng dụng hoặc website của ngân hàng mà không cần đến trực tiếp quầy giao dịch. Quy trình mở thẻ thường gồm 5 bước cơ bản sau:
- Tải và đăng nhập ứng dụng: Truy cập ứng dụng ngân hàng hoặc tổ chức tài chính có hỗ trợ phát hành thẻ Visa ảo như Vietcombank, BIDV, Vietinbank…
- Xác minh danh tính (eKYC): Nếu chưa có tài khoản, bạn cần đăng ký bằng cách cung cấp thông tin, chụp ảnh căn cước công dân (CCCD) và quét khuôn mặt để định danh trực tuyến.
- Chọn tính năng phát hành thẻ: Truy cập mục Quản lý thẻ hoặc Dịch vụ thẻ trên ứng dụng, sau đó chọn Mở thẻ mới.
- Lựa chọn loại thẻ Visa ảo: Chọn thẻ ghi nợ (Visa Debit), tín dụng (Visa Credit) hoặc trả trước (Visa Prepaid) tùy theo nhu cầu. Bạn nên kiểm tra kỹ thông tin, đọc điều khoản và xác nhận đăng ký.
- Nhận thông tin và kích hoạt: Sau khi hồ sơ được phê duyệt, người dùng nhận số thẻ (gồm 16 chữ số), ngày hết hạn và mã bảo mật CVV/CVC trên ứng dụng. Sau đó, bạn tiến hành kích hoạt và đảm bảo có đủ số dư hoặc hạn mức khả dụng để bắt đầu thanh toán.
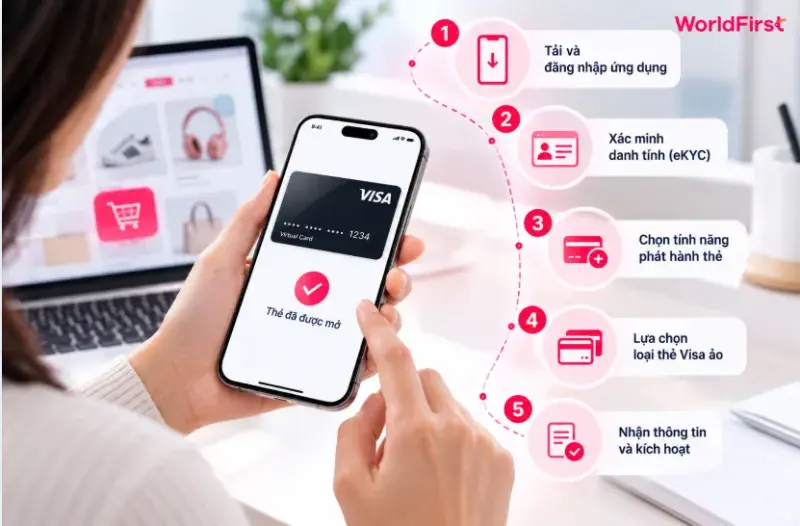
Quy trình đăng ký thẻ Visa ảo thường diễn ra từ khi truy cập ứng dụng đến kích hoạt thẻ
Lưu ý sử dụng thẻ Visa ảo an toàn
Mặc dù không có nguy cơ thất lạc như thẻ vật lý, Visa ảo vẫn có thể bị đánh cắp thông tin hoặc phát sinh giao dịch trái phép nếu người dùng không bảo mật đúng cách. Để hạn chế rủi ro tài chính trong quá trình thanh toán trực tuyến, bạn cần lưu ý:
- Bảo mật thông tin thẻ: Không chia sẻ số thẻ, mã CVV/CVC hoặc mã OTP cho người khác. Bạn cũng nên tránh chụp ảnh màn hình chứa dữ liệu thanh toán và gửi qua các ứng dụng nhắn tin.
- Lựa chọn website uy tín: Ưu tiên giao dịch trên các nền tảng có chứng chỉ bảo mật (HTTPS và biểu tượng ổ khóa), đồng thời bạn hãy hạn chế lưu thông tin tại những trang web không rõ nguồn gốc.
- Theo dõi biến động số dư: Bật thông báo giao dịch trên ứng dụng ngân hàng để kịp thời phát hiện các khoản thanh toán bất thường và liên hệ đơn vị phát hành khi cần thiết.
- Chủ động khóa hoặc mở thẻ: Tạm khóa chức năng thanh toán nếu nghi ngờ bị lộ thông tin hoặc không có nhu cầu sử dụng, sau đó kích hoạt lại theo hướng dẫn của ngân hàng.
- Thiết lập hạn mức chi tiêu: Cài đặt giới hạn thanh toán theo ngày hoặc từng giao dịch để kiểm soát ngân sách và giảm thiểu thiệt hại nếu xảy ra truy cập trái phép.
- Cảnh giác với các tính năng gia hạn tự động: Nhiều dịch vụ như Netflix, Spotify, Canva… sẽ tự động từ tiền hàng tháng. Nếu chỉ muốn dùng thử, bạn cần hủy liên kết thẻ ngay sau khi đăng ký.
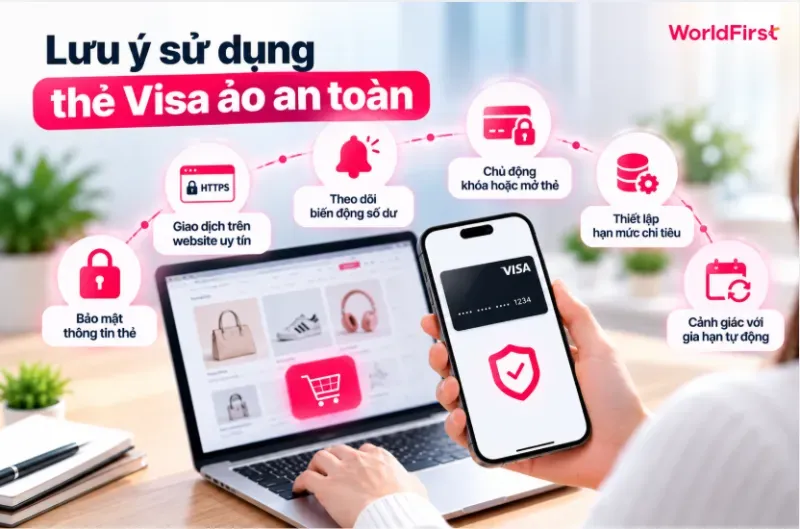
Bạn nên giao dịch trên website uy tín, bảo mật thông tin thẻ, cảnh giác các gia hạn tự động
Thẻ Visa ảo và MasterCard ảo có gì khác nhau?
Việc lựa chọn thẻ Visa ảo hay Mastercard ảo ảnh hưởng đến khả năng thanh toán trực tuyến, chi phí giao dịch và quản lý chi tiêu quốc tế. Người dùng cần so sánh phạm vi chấp nhận thẻ, biểu phí và hạn mức để xác định loại thẻ phù hợp với nhu cầu sử dụng.
| Tiêu chí | Thẻ Visa ảo | Thẻ MasterCard ảo |
| Đơn vị phát hành | Visa International liên kết với ngân hàng/ví điện tử phát hành. | MasterCard Worldwide liên kết với ngân hàng/ví điện tử phát hành. |
| Phạm vi chấp nhận | Phổ biến mạnh tại Bắc Mỹ, châu Âu và trên toàn cầu. | Phổ biến mạnh tại châu Á, Mỹ Latinh và trên toàn cầu. |
| Mã bảo mật | Mã CVV (Card Verification Value) gồm 3 chữ số. | Mã CVC (Card Validation Code) gồm 3 chữ số. |
| Công nghệ bảo mật | Xác thực trực tuyến 3D Secure, Visa PayWave (nếu liên kết Apple Pay/ Google Pay) | Xác thực trực tuyến 3D Secure, MasterCard PayPass (nếu liên kết Apple Pay/ Google Pay). |
| Ưu điểm nổi bật | Độ phủ quốc tế rộng, dễ tạo và hủy ngay trên app ngân hàng. | Thường có nhiều ưu đãi, hoàn tiền riêng. |
Mở thẻ ảo World Card để thanh toán quốc tế cho doanh nghiệp
Doanh nghiệp thường xuyên thanh toán quảng cáo, mua phần mềm hoặc chi trả cho nhà cung cấp nước ngoài có thể gặp khó khăn trong việc quản lý nhiều loại tiền tệ và kiểm soát chi phí giao dịch. Để giải quyết những vấn đề này, WorldFirst cung cấp thẻ ảo World Card – thẻ MasterCard ảo dành cho doanh nghiệp, giúp bạn thanh toán trực tiếp bằng số dư trong World Account và quản lý các khoản chi trên cùng một nền tảng.
- Thanh toán quốc tế linh hoạt: Chi trả cho quảng cáo, dịch vụ số, đơn hàng thương mại điện tử (Amazon, Etsy, eBay, Shopify…) và nhà cung cấp toàn cầu.
- Tối ưu chi phí giao dịch: Miễn phí phát hành và phí thường niên, hỗ trợ thanh toán bằng 17 loại tiền tệ lớn (bao gồm USD, EUR, GBP, SGD, JPY, AUD, CAD…) mà không mất phí thanh toán nếu tài khoản có đủ số dư tương ứng.
- Quản lý chi tiêu tập trung: Phát hành tối đa 25 thẻ cho mỗi tài khoản đủ điều kiện, thiết lập hạn mức riêng và theo dõi giao dịch trên cùng một nền tảng.
- Hoàn tiền cho giao dịch hợp lệ: World Card có chương trình hoàn tiền không giới hạn lên đến 1.2% dành cho các khoản chi tiêu đủ điều kiện, tùy theo chính sách ưu đãi tại thời điểm sử dụng.
Mở thẻ ảo World Card để thanh toán chi tiêu quốc tế thuận tiện hơn
Giải đáp câu hỏi thường gặp về thẻ visa ảo
Thẻ visa ảo có thể rút tiền mặt được không?
Không. Thẻ Visa ảo không thể rút tiền mặt tại ATM theo cách truyền thống vì không có thẻ nhựa để đưa vào máy. Tuy nhiên, một số ngân hàng hỗ trợ rút tiền không cần thẻ thông qua mã QR hoặc ứng dụng ngân hàng nhưng khả năng sử dụng tính năng này còn phụ thuộc vào loại thẻ và chính sách của từng đơn vị phát hành.
Xem thêm:
Làm cách nào để tạo thẻ Visa ảo?
Bạn có thể tạo thẻ Visa ảo trực tuyến thông qua ứng dụng hoặc website của ngân hàng có hỗ trợ phát hành. Người dùng chỉ cần đăng ký tài khoản, xác minh danh tính (eKYC), lựa chọn loại thẻ và hoàn tất các bước theo hướng dẫn. Thời gian xét duyệt, phí phát hành và yêu cầu chứng minh thu nhập phụ thuộc vào từng loại thẻ và chính sách của ngân hàng.
Thẻ visa ảo có mất phí không?
Thẻ Visa ảo có thể miễn phí hoặc mất phí tùy theo chính sách của từng ngân hàng hoặc tổ chức phát hành. Một số khoản phí có thể áp dụng gồm phí phát hành, phí thường niên, phí chuyển đổi ngoại tệ và phí giao dịch quốc tế. Bạn nên kiểm tra biểu phí trước khi đăng ký để lựa chọn loại thẻ phù hợp với nhu cầu sử dụng.
Thẻ visa ảo có chuyển tiền được không?
Không. Thẻ Visa ảo thường không hỗ trợ chuyển tiền trực tiếp sang tài khoản hoặc thẻ của người khác vì chủ yếu được thiết kế để thanh toán trực tuyến. Tuy nhiên, người dùng vẫn có thể chuyển tiền thông qua tài khoản ngân hàng liên kết hoặc các dịch vụ được tổ chức phát hành hỗ trợ.
Ai có thể mở thẻ visa ảo?
Bất kỳ cá nhân nào đáp ứng điều kiện về độ tuổi, giấy tờ tùy thân và quy định của tổ chức phát hành đều có thể đăng ký thẻ Visa ảo. Đối với thẻ tín dụng, người đăng ký cần đáp ứng thêm yêu cầu về khả năng tài chính và lịch sử tín dụng.
Thẻ Visa ảo mang đến sự linh hoạt trong thanh toán trực tuyến, giúp người dùng thực hiện giao dịch mà không cần mang theo thẻ vật lý. Bên cạnh Visa, Mastercard ảo cũng có chức năng tương tự nhưng khác biệt về mạng lưới thanh toán và phạm vi chấp nhận thẻ. Vì vậy, ngoài tìm hiểu thẻ Visa ảo là gì, bạn nên cân nhắc nhu cầu sử dụng thực tế để lựa chọn sản phẩm phù hợp. Riêng với doanh nghiệp có hoạt động kinh doanh quốc tế, World Card của WorldFirst là giải pháp đáng tham khảo để quản lý chi tiêu, thanh toán cho nhà cung cấp và tối ưu chi phí giao dịch toàn cầu.
Bài viết này chỉ nhằm mục đích cung cấp thông tin tham khảo và không cấu thành tư vấn pháp lý hoặc tư vấn chuyên nghiệp. Bài viết này không nên được coi là một đề nghị hoặc lời mời mua hay bán bất kỳ sản phẩm hoặc dịch vụ tài chính nào được quản lý. WorldFirst không đưa ra bất kỳ tuyên bố hay bảo đảm nào về tính chính xác, đầy đủ hoặc khả năng áp dụng của nội dung, và độc giả được khuyến khích tham khảo ý kiến của các chuyên gia pháp lý hoặc các chuyên gia khác để được tư vấn phù hợp với tình huống cụ thể của họ. WorldFirst từ chối rõ ràng mọi trách nhiệm pháp lý đối với bất kỳ người nào liên quan đến hậu quả của bất kỳ hành động nào được thực hiện hoặc không được thực hiện hoàn toàn hoặc một phần dựa trên bài viết này.