














Khoản phí hiển thị lúc tạo lệnh thanh toán quốc tế chưa phản ánh toàn bộ chi phí doanh nghiệp phải trả. Phí chuyển tiền nước ngoài còn có thể bao gồm phí dịch vụ, điện phí SWIFT, phí ngân hàng trung gian, phí nhận tiền và chi phí chuyển đổi ngoại tệ. Vì vậy, doanh nghiệp thường xuyên thanh toán quốc tế cần tính cả tổng số tiền phải chi lẫn số tiền đối tác thực nhận để lựa chọn phương thức phù hợp. WorldFirst hỗ trợ doanh nghiệp quản lý nhiều hoạt động thanh toán toàn cầu trên cùng một tài khoản, giúp việc theo dõi và kiểm soát dòng tiền thuận tiện hơn.
Phí chuyển tiền nước ngoài là gì?
Phí chuyển tiền quốc tế là khoản ngân hàng hoặc đơn vị cung cấp dịch vụ thu khi thực hiện giao dịch chuyển tiền giữa các quốc gia. Phí thường gồm một phần tính theo tỷ lệ phần trăm số tiền chuyển (khoảng 0.2–0.25% với phí dịch vụ), đôi khi kèm mức tối thiểu cố định, và có thể phát sinh thêm các khoản khác như điện phí SWIFT, phí ngân hàng trung gian, phí ngân hàng nhận và chênh lệch tỷ giá.
Mức phí thực tế phụ thuộc vào quốc gia nguồn và đích, loại ngoại tệ, phương thức chuyển (online hay tại quầy), tốc độ xử lý (chuyển gấp/ưu tiên thường tốn phí cao hơn tiêu chuẩn) và cách phân bổ phí giữa người gửi và người nhận. Vì vậy, phí niêm yết ban đầu chưa chắc phản ánh đủ tổng chi phí — nên xem cả số tiền phải chi lẫn số tiền đối tác thực nhận.
Phí chuyển tiền nước ngoài còn phụ thuộc số tiền, loại tiền tệ, ngân hàng nhận, tỷ giá
Tổng hợp các khoản phí chuyển tiền nước ngoài
Tổng chi phí chuyển tiền quốc tế có thể gồm nhiều lớp phí khác nhau và không phải giao dịch nào cũng phát sinh đầy đủ các khoản dưới đây. Hiểu từng loại phí giúp bạn biết khoản nào do đơn vị chuyển tiền thu trực tiếp, khoản nào có thể bị khấu trừ trong quá trình xử lý và khoản nào chỉ phát sinh khi giao dịch gặp vấn đề.
| Khoản chi phí | Đơn vị thu phí | Phát sinh khi | Mức phí tham khảo |
| Phí dịch vụ | Ngân hàng hoặc đơn vị chuyển tiền | Thực hiện giao dịch | ~ 0.2 đến 0.25% tổng giá trị giao dịch |
| Điện phí SWIFT | Ngân hàng gửi | Chuyển qua SWIFT | ~ 5 đến 10 USD/giao dịch |
| Phí ngân hàng trung gian | Ngân hàng trung gian | Giao dịch cần qua ngân hàng khác | ~ 10 đến 30 USD/giao dịch |
| Phí ngân hàng nhận | Ngân hàng nhận | Ngân hàng nhận áp dụng phí | Miễn phí hoặc từ 10 đến 30 USD/giao dịch |
| Chuyển đổi ngoại tệ | Ngân hàng hoặc nền tảng thanh toán | Đồng tiền nguồn khác tiền thanh toán | ~ 1.5% đến 3.0% tổng số tiền chuyển |
| Tra soát, sửa, hủy giao dịch | Ngân hàng/nền tảng thanh toán và bên liên quan | Cần xử lý lại giao dịch | ~ 10 USD/lần/giao dịch |
Phí dịch vụ (Phí chuyển tiền)
Phí dịch vụ là khoản ngân hàng hoặc đơn vị cung cấp dịch vụ thu để xử lý lệnh chuyển tiền ra nước ngoài. Mức phí này thường dao động từ 0.2% đến 0.25% tổng giá trị giao dịch và là khoản dễ nhận biết nhất vì thường được công khai trong biểu phí hoặc hiển thị trước bạn khi xác nhận giao dịch.
Mức phí cũng có thể khác giữa giao dịch trực tuyến, tại quầy, khách hàng cá nhân và doanh nghiệp. Tuy nhiên, đây chỉ là một phần của tổng chi phí, chưa bao gồm chênh lệch tỷ giá hoặc phí ngân hàng trung gian nếu phát sinh.
Ví dụ, khi chuyển 1,000 USD ra nước ngoài, ngân hàng có thể thu 10 USD phí dịch vụ. Nhưng nếu giao dịch phát sinh thêm phí ngân hàng trung gian hoặc chênh lệch tỷ giá, tổng số tiền cần phải bỏ ra sẽ cao hơn 10 USD.
Phí dịch vụ dễ nhận biết vì được công khai trong biểu phí hiển thị
Điện phí khi chuyển tiền qua SWIFT
Điện phí SWIFT là khoản một số ngân hàng thu khi xử lý lệnh thanh toán quốc tế, thường khoảng 5 – 10 USD/giao dịch tùy biểu phí. Khoản này có thể được gọi là điện phí, phí điện SWIFT hoặc phí telex. Khi doanh nghiệp chuyển tiền qua SWIFT, chi phí phía ngân hàng gửi có thể gồm:
- Phí chuyển tiền.
- Điện phí SWIFT.
- Phí ngân hàng nước ngoài nếu người gửi lựa chọn chịu phí.
Điện phí chỉ là một phần trong tổng chi phí chuyển tiền quốc tế. Điện phí SWIFT và phí ngân hàng trung gian là hai khoản khác nhau và có thể cùng phát sinh trong một giao dịch.
Xem thêm: Thanh toán TT là gì? Quy trình, chi phí và rủi ro cần biết
Phí ngân hàng trung gian
Phí ngân hàng trung gian có thể phát sinh khi ngân hàng gửi không có kết nối thanh toán trực tiếp với ngân hàng nhận và giao dịch phải đi qua một hoặc nhiều ngân hàng đại lý. Mức phí thường khoảng 10 – 30 USD/giao dịch, tùy loại tiền, tuyến thanh toán và số ngân hàng tham gia xử lý.
Luồng tiền có thể diễn ra theo thứ tự:
Ngân hàng gửi → Ngân hàng trung gian → Ngân hàng nhận → Người thụ hưởng
Mỗi ngân hàng trung gian có thể áp dụng mức phí riêng. Khoản này có thể do người gửi chịu hoặc được khấu trừ trực tiếp vào số tiền chuyển trước khi đến người nhận.
Ví dụ, doanh nghiệp chuyển USD 10,000 nhưng phát sinh USD 100 phí trung gian và phí được trừ vào số tiền chuyển, đối tác có thể chỉ nhận USD 9,900.
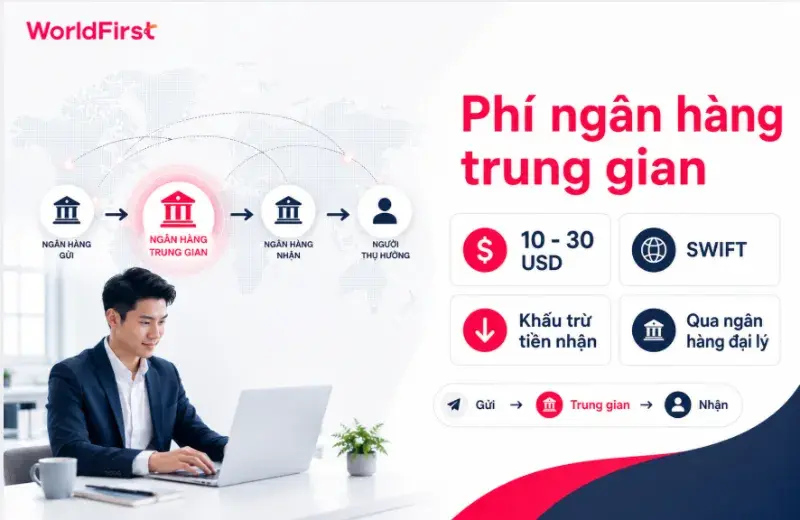
Phí ngân hàng trung gian phát sinh khi ngân hàng gửi không có kết nối thanh toán trực tiếp với ngân hàng nhận
Phí ngân hàng nhận tiền
Phí ngân hàng nhận là khoản ngân hàng của người thụ hưởng có thể thu khi tiếp nhận và ghi có tiền từ giao dịch quốc tế. Tùy ngân hàng và loại giao dịch, khoản này có thể được miễn hoặc dao động khoảng 10 – 30 USD/giao dịch.
Mức phí thực tế thường phụ thuộc vào:
- Chính sách của ngân hàng nhận.
- Loại tài khoản người thụ hưởng.
- Loại tiền và phương thức thanh toán.
- Cách phân bổ phí theo OUR, SHA hoặc BEN.
- Tuyến ngân hàng mà giao dịch đi qua.
Phí ngân hàng nhận khác với phí ngân hàng trung gian và một giao dịch có thể phát sinh cả hai. Vì vậy, nếu nhà cung cấp cần nhận đủ số tiền trên hóa đơn, doanh nghiệp nên kiểm tra trước cách chịu phí và chính sách của ngân hàng nhận để hạn chế chênh lệch số tiền thực nhận.
Phí chuyển đổi ngoại tệ
Phí chuyển đổi ngoại tệ phát sinh khi đồng tiền doanh nghiệp đang nắm giữ khác với đồng tiền cần thanh toán, thường khoảng 1.5% đến 3.0% giá trị giao dịch tùy đơn vị và cặp tiền tệ. Đây là khoản dễ bị bỏ qua nếu chỉ nhìn vào phí chuyển tiền được niêm yết.
Chi phí quy đổi thường chịu ảnh hưởng bởi:
- Phí chuyển đổi ngoại tệ nếu đơn vị cung cấp thu riêng.
- Tỷ giá được áp dụng tại thời điểm giao dịch.
Không phải mọi chênh lệch tỷ giá đều được tách thành một khoản phí riêng. Vì vậy, doanh nghiệp nên xem tổng số VND cần chi để mua đủ lượng ngoại tệ thanh toán.
Ví dụ, doanh nghiệp cần mua 10,000 USD:
- Với tỷ giá 25,000 VND/USD, số tiền cần quy đổi là 250 triệu VND.
- Nếu tỷ giá tăng lên 25,250 VND/USD, số tiền cần chi là 252,5 triệu VND.
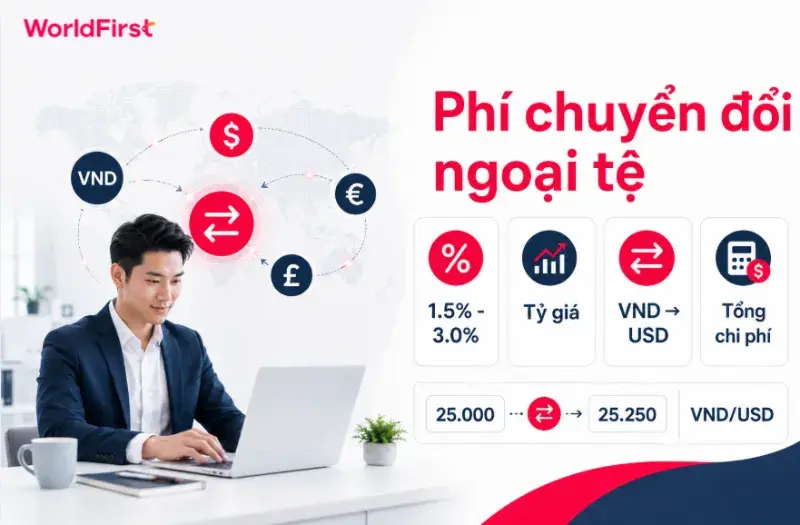
Phí chuyển đổi ngoại tệ phát sinh khi đồng tiền của doanh nghiệp khác đối tác cần thanh toán
Phí tra soát, sửa hoặc hủy giao dịch
Phí tra soát, sửa hoặc hủy giao dịch phát sinh khi lệnh chuyển tiền đã được gửi nhưng cần kiểm tra, điều chỉnh hoặc thu hồi. Mức phí có thể khoảng 10 USD/lần/giao dịch, tùy ngân hàng, loại yêu cầu và trạng thái xử lý.
Các trường hợp thường phát sinh gồm:
- Tra soát khi tiền chưa đến tài khoản người nhận.
- Sửa tên hoặc thông tin người thụ hưởng.
- Điều chỉnh số tài khoản, mã SWIFT/BIC hoặc thông tin ngân hàng.
- Yêu cầu thu hồi hoặc hủy giao dịch.
- Xử lý khoản tiền bị ngân hàng nước ngoài từ chối hoặc trả về.
Ngoài phí của ngân hàng gửi, giao dịch có thể phát sinh thêm chi phí từ ngân hàng trung gian hoặc ngân hàng nước ngoài đã tham gia xử lý. Đặc biệt, yêu cầu hủy không đảm bảo chắc chắn thu hồi được toàn bộ số tiền, nhất là khi khoản chuyển đã được ghi có vào tài khoản người nhận.
Tổng chi phí chuyển tiền nước ngoài được tính như thế nào?
Tổng chi phí chuyển tiền nước ngoài được tính dựa trên toàn bộ các khoản phát sinh trong quá trình giao dịch, không chỉ riêng phí chuyển tiền được ngân hàng hoặc nền tảng thanh toán niêm yết. Tùy phương thức sử dụng, tổng chi phí của một giao dịch có thể được tính như sau:
Tổng chi phí = Phí dịch vụ + Điện phí SWIFT + Phí ngân hàng trung gian + Phí ngân hàng nhận + Chi phí chuyển đổi ngoại tệ + Các khoản phát sinh khác
Tuy nhiên, để biết giao dịch thực sự tốn bao nhiêu, doanh nghiệp nên xem xét đồng thời hai yếu tố:
- Tổng số tiền người gửi phải chi: Bao gồm giá trị cần thanh toán, các khoản phí do người gửi chịu và chi phí chuyển đổi ngoại tệ (nếu có).
- Số tiền người nhận thực nhận: Có thể thấp hơn số tiền ghi trên lệnh chuyển nếu phí ngân hàng trung gian hoặc phí ngân hàng nhận được khấu trừ trong quá trình xử lý.
Ví dụ, doanh nghiệp cần thanh toán 10,000 USD cho một nhà cung cấp ở nước ngoài. Giả sử giao dịch phát sinh các khoản sau:
Người gửi trả thêm:
- Phí dịch vụ: 20 USD
- Điện phí SWIFT: 10 USD
- Chi phí chuyển đổi ngoại tệ: 50 USD
Khấu trừ vào số tiền chuyển:
- Phí ngân hàng trung gian: 25 USD
- Phí ngân hàng nhận: 10 USD
Khi đó, người gửi phải chi số tiền tương đương 10,080 USD. Trong khi đó, nếu 35 USD phí ngân hàng trung gian và ngân hàng nhận được khấu trừ trực tiếp, đối tác chỉ nhận khoảng 9,965 USD.
Lưu ý: Các mức phí trên chỉ nhằm minh họa cách tính và không đại diện cho biểu phí của một ngân hàng hoặc dịch vụ cụ thể. Khi so sánh các phương thức chuyển tiền quốc tế, doanh nghiệp nên xem đồng thời tổng số tiền phải chi, tỷ giá áp dụng và số tiền đối tác thực nhận.
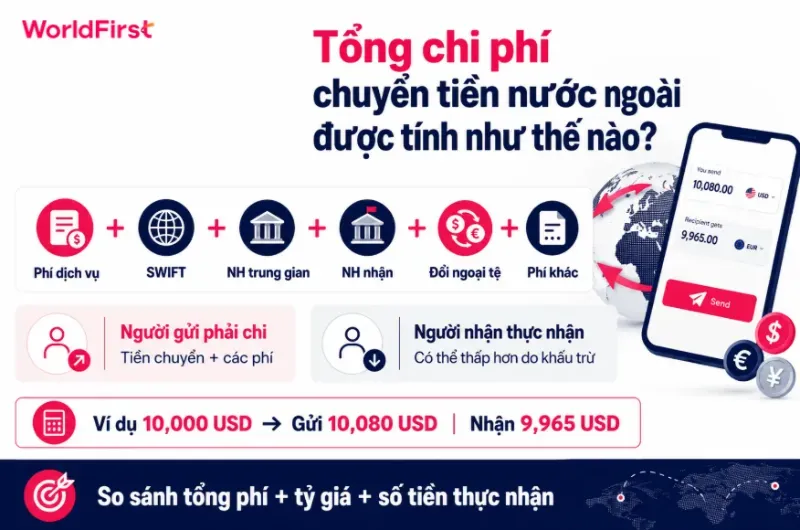
Tổng chi phí chuyển tiền cần dựa trên toàn bộ các khoản phát sinh trong quá trình giao dịch
Ai phải thanh toán chi phí chuyển tiền nước ngoài?
Chi phí chuyển tiền nước ngoài có thể do người gửi, người nhận hoặc cả hai bên cùng chịu, tùy phương thức thanh toán và cách phân bổ phí được lựa chọn khi tạo giao dịch. Với chuyển tiền quốc tế qua ngân hàng, ba hình thức thường gặp là OUR (Our Charges – Người gửi chịu phí), SHA (Shared Charges – Chia sẻ phí) và BEN (Beneficiary Charges – Người nhận chịu phí).
| Cách phân bổ phí | Người gửi chịu | Người nhận chịu | Ảnh hưởng đến |
| OUR | Phần lớn hoặc toàn bộ chi phí | Thông thường không chịu phí | Người thụ hưởng nhận đủ số tiền chuyển |
| SHA | Phí phía ngân hàng gửi | Phí phía ngân hàng nhận và các khoản liên quan | Số tiền thực nhận có thể thấp hơn |
| BEN | Thường không trả thêm phần lớn phí bên ngoài | Các khoản phí được khấu trừ từ số tiền chuyển | Người nhận thường nhận thấp hơn số tiền ghi trên lệnh |
OUR – Người gửi chịu phí
OUR là hình thức người gửi chịu các khoản phí liên quan đến giao dịch để hạn chế việc chi phí bị khấu trừ vào số tiền người nhận. Cách này thường phù hợp khi doanh nghiệp cần thanh toán đúng giá trị hóa đơn hoặc đã thỏa thuận rõ số tiền đối tác phải nhận.
- Ưu điểm: Giúp người nhận có khả năng nhận đủ số tiền chuyển cao hơn, phù hợp với các khoản thanh toán cần đảm bảo đúng giá trị.
- Hạn chế: Người gửi phải chịu chi phí cao hơn và có thể phát sinh khoản phí ngoài dự kiến từ ngân hàng nước ngoài. Bạn nên kiểm tra trước biểu phí và khả năng phát sinh phí trung gian trên tuyến chuyển tiền.
SHA – Chia sẻ phí
SHA là hình thức người gửi và người nhận cùng chia sẻ chi phí chuyển tiền. Người gửi thường chịu phí tại ngân hàng gửi, còn người nhận chịu các khoản phí phát sinh ở phía ngân hàng nhận hoặc ngân hàng nước ngoài.
- Ưu điểm: Giúp người gửi giảm phần chi phí phải thanh toán so với OUR.
- Hạn chế: Người nhận có thể nhận được số tiền thấp hơn giá trị ghi trên lệnh chuyển do các khoản phí bị khấu trừ trong quá trình xử lý. Vì vậy, hai bên cần thống nhất trước với nhau về số tiền thực nhận và cách phân bổ phí.
BEN – Người nhận chịu phí
BEN là hình thức phần lớn hoặc toàn bộ chi phí được tính cho người thụ hưởng và khấu trừ trực tiếp từ khoản tiền chuyển. Người gửi vì vậy thường không phải trả thêm nhiều khoản phí ngoài số tiền đã chuyển.
- Ưu điểm: Giúp người gửi giảm chi phí phải thanh toán trực tiếp.
- Hạn chế: Người nhận thường nhận thấp hơn số tiền trên lệnh chuyển do các khoản phí được trừ trước khi ghi có. Doanh nghiệp chỉ nên sử dụng khi hai bên đã thống nhất rõ việc người nhận chịu phí và không yêu cầu nhận đủ giá trị hóa đơn.
Những yếu tố ảnh hưởng đến tổng chi phí chuyển tiền
Tổng chi phí chuyển tiền nước ngoài chịu ảnh hưởng lớn bởi phí dịch vụ và chi phí chuyển đổi ngoại tệ. Ngoài ra, phương thức thanh toán, tuyến ngân hàng và tốc độ xử lý cũng có thể làm số tiền doanh nghiệp phải chi thay đổi đáng kể.
- Phí dịch vụ chuyển tiền: Có thể được tính theo mức cố định, tỷ lệ phần trăm hoặc áp dụng mức tối thiểu/tối đa tùy giá trị giao dịch.
- Tỷ giá và phí chuyển đổi ngoại tệ: Tỷ giá áp dụng càng chênh lệch thì số tiền thực tế phải chi càng cao, ngay cả khi phí chuyển thấp.
- Phương thức gửi và nhận tiền: Chuyển từ tài khoản, thẻ hoặc nhận qua tài khoản ngân hàng, ví điện tử hay tiền mặt có thể áp dụng mức phí khác nhau.
- Phí ngân hàng trung gian: Giao dịch qua SWIFT có thể đi qua một hoặc nhiều ngân hàng trung gian, làm phát sinh thêm chi phí.
- Cách phân bổ phí OUR, SHA, BEN: Quyết định người gửi, người nhận hoặc cả hai bên sẽ chịu các khoản phí liên quan.
- Tốc độ xử lý: Chuyển tốc độ nhanh hoặc ưu tiên thường có thể tốn phí cao hơn phương án tiêu chuẩn.
Chính vì vậy, khi lựa chọn phương thức chuyển tiền quốc tế, bạn nên so sánh đồng thời phí dịch vụ, tỷ giá, các khoản phí ngân hàng phát sinh và số tiền người nhận thực tế nhận được thay vì chỉ dựa vào mức phí chuyển tiền ban đầu.
Xem thêm: Hồ sơ chuyển tiền ra nước ngoài gồm những gì? Checklist chi tiết
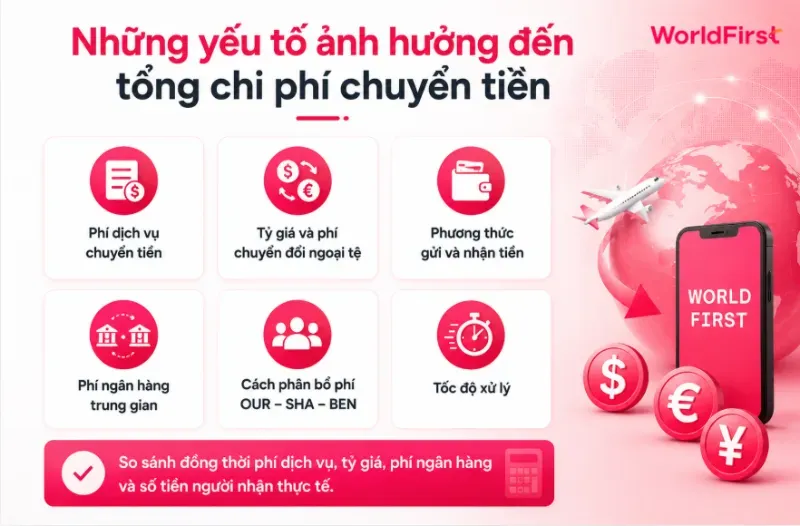
Tổng chi phí chuyển tiền nước ngoài chịu ảnh hưởng bởi phí dịch vụ và chi phí chuyển đổi ngoại tệ
Làm sao để giảm chi phí chuyển tiền nước ngoài?
Để giảm chi phí chuyển tiền nước ngoài, doanh nghiệp nên tối ưu đồng thời phí dịch vụ, tỷ giá và phương thức giao dịch thay vì chỉ tìm nơi có mức phí chuyển thấp nhất. Một số cách tối ưu chi phí bạn có thể tham khảo:
- Chọn cách phân bổ phí phù hợp: Có thể cân nhắc SHA để chia sẻ chi phí giữa hai bên hoặc OUR khi cần người nhận nhận đủ số tiền. Bạn nên lựa chọn dựa trên thỏa thuận thanh toán và số tiền đối tác cần thực nhận.
- So sánh tổng chi phí giữa các dịch vụ: Không chỉ nhìn phí chuyển tiền, mà cần kiểm tra thêm tỷ giá, phí ngân hàng trung gian, phí nhận tiền và các khoản phát sinh khác.
- Ưu tiên tỷ giá cạnh tranh: Chênh lệch tỷ giá có thể làm tổng chi phí tăng đáng kể, đặc biệt với giao dịch giá trị lớn. Bạn cần kiểm tra tỷ giá thực tế trước khi xác nhận chuyển đổi.
- Cân nhắc giao dịch trực tuyến: Một số ngân hàng hoặc nền tảng áp dụng mức phí online thấp hơn tại quầy. Tuy nhiên, vẫn cần đối chiếu biểu phí cụ thể trước khi giao dịch.
- Gộp các khoản thanh toán khi phù hợp: Nếu mỗi lệnh chuyển đều có phí cố định hoặc mức phí tối thiểu, gộp nhiều khoản nhỏ thành một giao dịch có thể giúp giảm chi phí trên mỗi lần chuyển.
- Kiểm tra kỹ thông tin người nhận: Đối chiếu tên, số tài khoản, SWIFT/BIC và thông tin ngân hàng trước khi gửi để hạn chế phí tra soát, sửa hoặc thu hồi giao dịch.
- Chọn phương thức phù hợp với tần suất thanh toán: Với doanh nghiệp thường xuyên nhận và chi trả bằng nhiều loại ngoại tệ, dùng nền tảng thanh toán quốc tế đa tiền tệ như WorldFirst có thể giúp quản lý dòng tiền và hạn chế các bước chuyển đổi không cần thiết.
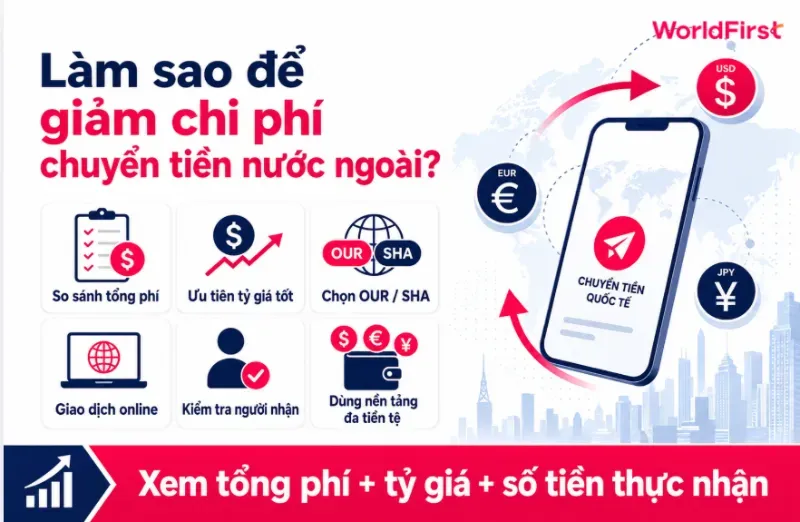
Tối ưu phí dịch vụ, tỷ giá và phương thức giao dịch thay vì chỉ tìm nơi có mức phí chuyển thấp
Tối ưu chi phí thanh toán quốc tế với WorldFirst
Khi doanh nghiệp thường xuyên nhận và chi trả bằng nhiều loại tiền tệ, chi phí không chỉ phát sinh ở từng lệnh chuyển mà còn đến từ việc chuyển đổi ngoại tệ và luân chuyển dòng tiền nhiều lần. WorldFirst hỗ trợ doanh nghiệp quản lý các bước này trên cùng một tài khoản World Account, từ nhận tiền, giữ số dư ngoại tệ, chuyển đổi đến thanh toán cho đối tác quốc tế.
Với giải pháp thanh toán quốc tế toàn diện từ WorldFirst, bạn có thể:
- Miễn phí mở và duy trì tài khoản World Account và không yêu cầu số dư tối thiểu.
- Miễn phí nhận tiền, hỗ trợ nhận bằng hơn 20 loại tiền tệ (USD, EUR, GBP, AUD, JPY…).
- Thanh toán bằng hơn 100 loại tiền tệ đến hơn 200 quốc gia, phù hợp với doanh nghiệp có nhà cung cấp hoặc đối tác tại nhiều thị trường.
- Miễn phí thanh toán bằng 15 loại tiền tệ phổ biến khi sử dụng thẻ World Card, đồng thời có chính sách hoàn tiền không giới hạn lên đến 1.2% (Có áp dụng điều kiện).
- Hỗ trợ giữ và chuyển đổi ngoại tệ trên cùng một tài khoản, giúp doanh nghiệp chủ động lựa chọn thời điểm sử dụng nguồn tiền.
- Chuyển cùng loại tiền tệ giữa các World Account miễn phí và tức thời, giúp giảm thêm chi phí trong các giao dịch nội bộ hệ thống.
Nhờ quản lý tập trung dòng tiền trên một nền tảng, doanh nghiệp có thể hạn chế những bước chuyển đổi hoặc chuyển tiền không cần thiết, đồng thời dễ theo dõi tổng chi phí trước khi thực hiện giao dịch.
| Tối ưu dòng tiền toàn cầu hiệu quả
Tập trung các hoạt động nhận tiền từ đối tác quốc tế, lưu giữ nhiều loại ngoại tệ, chuyển đổi tiền tệ và thanh toán cho nhà cung cấp trên cùng một nền tảng. WorldFirst giúp doanh nghiệp theo dõi số dư và giao dịch tập trung, chủ động lựa chọn thời điểm chuyển đổi ngoại tệ, đồng thời giảm bớt thao tác qua nhiều tài khoản hoặc nền tảng khác nhau. Tìm hiểu giải pháp kinh doanh quốc tế → |
FAQ – Giải đáp câu hỏi thường gặp về phí chuyển tiền nước ngoài
Chuyển tiền ra nước ngoài mất phí bao nhiêu?
Chuyển tiền ra nước ngoài thường có mức phí khoảng 0.2% đến 0,25% tổng giá trị giao dịch. Ngoài khoản phí này, người gửi có thể phải trả thêm điện phí khoảng 5 đến 10 USD/lần và phí ngân hàng trung gian nếu giao dịch phát sinh qua các ngân hàng đại lý.
Tại sao người nhận có thể nhận được ít hơn số tiền đã chuyển?
Người nhận có thể nhận được ít hơn số tiền ban đầu do phí ngân hàng trung gian, phí ngân hàng nhận hoặc chênh lệch tỷ giá khi chuyển đổi ngoại tệ. Các khoản này có thể được khấu trừ trong quá trình xử lý trước khi tiền được ghi có vào tài khoản người nhận.
Chuyển tiền quốc tế online có rẻ hơn tại quầy không?
Có. Chuyển tiền quốc tế online thường có chi phí thấp hơn so với giao dịch trực tiếp tại quầy, do một số ngân hàng và nền tảng áp dụng biểu phí ưu đãi cho kênh trực tuyến. Tuy nhiên, mức tiết kiệm thực tế còn phụ thuộc vào phí dịch vụ, tỷ giá và các khoản phí phát sinh của từng giao dịch.
Phí chuyển tiền nước ngoài có thể gồm phí dịch vụ, điện phí SWIFT, phí ngân hàng trung gian, phí ngân hàng nhận, chi phí chuyển đổi ngoại tệ và các khoản phát sinh khi tra soát hoặc điều chỉnh giao dịch. Vì vậy, doanh nghiệp nên đánh giá dựa trên tổng số tiền phải chi và số tiền đối tác thực nhận, thay vì chỉ nhìn vào mức phí niêm yết ban đầu. Với nhu cầu thanh toán quốc tế thường xuyên, bạn có thể tham khảo WorldFirst để quản lý nhiều loại tiền tệ, chuyển đổi ngoại tệ và thực hiện các khoản chi toàn cầu trên cùng một hệ thống.
Xem thêm :
- 5 cách chuyển tiền từ nước ngoài về Việt Nam đơn giản và an toàn
- Top 4 các dịch vụ chuyển tiền phổ biến và an toàn hiện nay
Bài viết này chỉ nhằm mục đích cung cấp thông tin tham khảo và không cấu thành tư vấn pháp lý hoặc tư vấn chuyên nghiệp. Bài viết này không nên được coi là một đề nghị hoặc lời mời mua hay bán bất kỳ sản phẩm hoặc dịch vụ tài chính nào được quản lý. WorldFirst không đưa ra bất kỳ tuyên bố hay bảo đảm nào về tính chính xác, đầy đủ hoặc khả năng áp dụng của nội dung, và độc giả được khuyến khích tham khảo ý kiến của các chuyên gia pháp lý hoặc các chuyên gia khác để được tư vấn phù hợp với tình huống cụ thể của họ. WorldFirst từ chối rõ ràng mọi trách nhiệm pháp lý đối với bất kỳ người nào liên quan đến hậu quả của bất kỳ hành động nào được thực hiện hoặc không được thực hiện hoàn toàn hoặc một phần dựa trên bài viết này.