














Thanh toán quốc tế đòi hỏi doanh nghiệp cân nhắc đồng thời chi phí, tốc độ và độ chính xác của giao dịch. Chính vì vậy, hiểu rõ các dịch vụ chuyển tiền sẽ giúp doanh nghiệp lựa chọn phương thức phù hợp, kiểm soát phí, tỷ giá và hạn chế rủi ro phát sinh. Bài viết dưới đây từ WorldFirst sẽ giúp bạn tổng hợp các dịch vụ phổ biến, chi phí, quy trình thực hiện và cách lựa chọn hiệu quả.
Các dịch vụ chuyển tiền phổ biến hiện nay
Mỗi doanh nghiệp có một nhu cầu thanh toán quốc tế khác nhau: từ thanh toán đơn hàng giá trị lớn, đến chi trả phí định kỳ cho phần mềm, quảng cáo, logistics hoặc nhà cung cấp ở nhiều quốc gia. Vì vậy, phương thức phù hợp cần được cân nhắc dựa trên quy mô và tần suất giao dịch, thời gian xử lý, tổng chi phí cũng như cách doanh nghiệp quản lý và đối soát thanh toán.
| Dịch vụ | Ưu điểm nổi bật | Phù hợp với |
| Chuyển tiền qua ngân hàng (SWIFT) |
|
Thanh toán nhà cung cấp, giao dịch giá trị lớn |
| Dịch vụ chuyển tiền nhanh quốc tế |
|
Khoản chuyển cần xử lý nhanh, giá trị không quá lớn |
| Thẻ quốc tế Visa/Mastercard |
|
Quảng cáo, phần mềm, SaaS và chi phí vận hành |
| Nền tảng thanh toán trực tuyến |
|
Thương mại điện tử, xuất nhập khẩu, doanh nghiệp có nhiều nhà cung cấp |
Chuyển tiền qua hệ thống ngân hàng (Điện SWIFT)
SWIFT (Hiệp hội Viễn thông Tài chính Liên ngân hàng Toàn cầu) giúp các ngân hàng và tổ chức tài chính trao đổi thông tin thanh toán quốc tế thông qua các thông điệp điện tử được mã hóa. Hệ thống này kết nối hơn 11,000 tổ chức tài chính tại hơn 200 quốc gia, đóng vai trò như một kênh liên lạc chung, đảm bảo truyền tải thông tin giao dịch quốc tế một cách an toàn và thống nhất.
Đặc điểm của phương thức SWIFT:
- Không trực tiếp chuyển tiền vật lý: SWIFT không thực hiện chuyển tiền mà chỉ gửi các thông điệp thanh toán (vd: điện MT103) để ngân hàng thực hiện chi trả theo chỉ thị.
- Mã định danh SWIFT/BIC: Mỗi ngân hàng trong hệ thống được cấp một mã SWIFT/BIC gồm 8 – 11 ký tự để xác định chính xác giao dịch.
- Ngân hàng trung gian: Giao dịch có thể đi qua một hoặc nhiều ngân hàng trung gian hoặc đại lý nếu hai quốc gia không có quan hệ tài khoản trực tiếp.
Ưu điểm:
- Mức độ an toàn cao: Hệ thống được thiết kế dành riêng cho các tổ chức tài chính, đảm bảo tính bảo mật và độ tin cậy khi truyền tải thông tin giao dịch.
- Phạm vi toàn cầu rộng: Hỗ trợ nhiều loại tiền tệ và kết nối hầu hết các ngân hàng trên thế giới, phù hợp với giao dịch quốc tế.
Hạn chế:
- Thời gian xử lý có thể kéo dài: Thông thường từ 1 – 5 ngày làm việc, tùy thuộc vào số lượng ngân hàng trung gian và quy trình xử lý của từng ngân hàng. Bạn nên kiểm tra trước thời gian dự kiến với nhà cung cấp và chuyển tiền sớm hơn hạn thanh toán.
- Chi phí khó dự đoán trước: Phí có thể bị khấu trừ bởi ngân hàng gửi, trung gian hoặc ngân hàng nhận, và không phải lúc nào cũng được hiển thị đầy đủ. Bạn nên ưu tiên chọn dịch vụ hiển thị tổng chi phí minh bạch hoặc xác nhận “người nhận nhận đủ” khi có thể.
Phù hợp với:
- Doanh nghiệp B2B thanh toán cho nhà cung cấp quốc tế với giá trị giao dịch lớn, yêu cầu tính tuân thủ và độ tin cậy cao.
- Khoản thanh toán cần chuyển trực tiếp vào tài khoản ngân hàng.
- Doanh nghiệp có quy trình kế toán và kiểm soát nội bộ rõ ràng.
Xem thêm: Thanh toán TT là gì? Quy trình, chi phí và rủi ro cần biết
Chuyển tiền qua điện SWIFT có phạm vi rộng toàn cầu và độ an toàn cao
Dịch vụ chuyển tiền nhanh quốc tế
Dịch vụ chuyển tiền quốc tế nhanh như Western Union, MoneyGram cho phép gửi và nhận tiền toàn cầu chỉ trong 10 – 30 phút, mà người nhận không nhất thiết phải có tài khoản ngân hàng. Hình thức này có thủ tục đơn giản, nhưng thường đi kèm mức phí giao dịch bị giới hạn.
Đặc điểm của chuyển tiền nhanh quốc tế:
- Tốc độ tức thời: Giao dịch có thể hoàn tất từ vài phút thông qua mã bảo mật (vd: mã MTCN của Western Union).
- Không bắt buộc có tài khoản ngân hàng: Người nhận có thể nhận tiền mặt trực tiếp tại điểm giao dịch, đại lý hoặc ngân hàng liên kết chỉ với giấy tờ tùy thân.
- Mạng lưới rộng lớn: Phủ sóng tại khoảng 200 quốc gia và vùng lãnh thổ trên toàn cầu.
Ưu điểm:
- Nhanh chóng: Người nhận có thể nhận tiền gần như ngay lập tức, phù hợp trong các tình huống khẩn cấp.
- Đơn giản: Thủ tục tối giản, không cần cung cấp thông tin tài khoản ngân hàng phức tạp.
- Thuận tiện: Hệ thống điểm giao dịch rộng, bao gồm ngân hàng, bưu điện, các đại lý ủy quyền…
Hạn chế:
- Chi phí cao: Phí dịch vụ và tỷ giá quy đổi thường cao hơn so với chuyển khoản qua SWIFT. Doanh nghiệp nên so sánh tổng chi phí thực nhận giữa nhiều nhà cung cấp, ưu tiên nền tảng có tỷ giá minh bạch.
- Hạn mức thấp: Bị giới hạn số tiền tối đa cho mỗi giao dịch hoặc trong một ngày tùy quy định từng nhà cung cấp. Bạn có thể chia nhỏ giao dịch theo nhiều lần thanh toán hoặc nâng cấp gói tài khoản.
Phù hợp với:
- Doanh nghiệp thương mại điện tử toàn cầu cần thanh toán nhanh tiền hàng cho nhà cung cấp quốc tế.
- Công ty phần mềm (SaaS), đơn vị cung cấp dịch vụ số cần chi trả phí nền tảng, server quốc tế hoặc nhận và chuyển ngoại tệ liên tục từ đối tác toàn cầu.
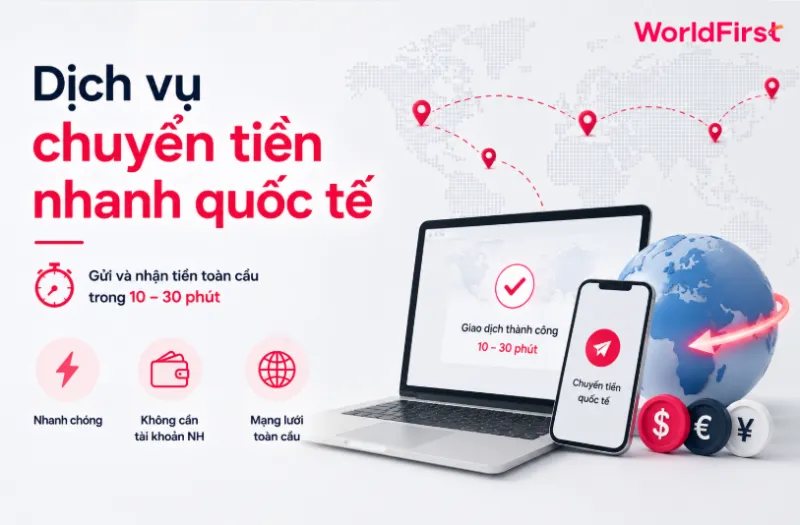
Chuyển tiền nhanh quốc tế thuận tiện, đơn giản nhưng bị giới hạn hạn mức
Thẻ thanh toán quốc tế (Visa/Mastercard)
Thẻ thanh toán quốc tế Visa/Mastercard là công cụ giúp doanh nghiệp chi trả cho các giao dịch ở nước ngoài một cách nhanh chóng, thay vì phải dùng tiền mặt hoặc chuyển khoản phức tạp. Hai loại thẻ này được chấp nhận rộng rãi trên toàn cầu và thường có 3 hình thức chính gồm thẻ ghi nợ (Debit), thẻ tín dụng (Credit) và thẻ trả trước (Prepaid) phù hợp với nhiều nhu cầu chi tiêu khác nhau từ thanh toán online đến mua sắm.
Đặc điểm thẻ thanh toán quốc tế:
- Phạm vi sử dụng: Dùng được tại hàng triệu điểm chấp nhận thẻ và cây ATM và trang web thương mại điện tử trên toàn thế giới.
- Đa dạng tiền tệ: Hỗ trợ thanh toán bằng ngoại tệ với tính năng tự động chuyển đổi tỷ giá.
- Bảo mật hiện đại: Tích hợp công nghệ mã hóa chip EMV, mã bảo mật CVV/CVC mặt sau và xác thực qua mã OTP/3D Secure khi mua sắm trực tuyến.
Ưu điểm:
- Thanh toán toàn cầu: Dễ dàng thanh toán trên các nền tảng quốc tế như Amazon, Etsy…
- Bảo mật cao: Ứng dụng công nghệ mã hóa hiện đại, xác thực giao dịch qua OTP hoặc 3D Secure giúp tăng độ an toàn.
Hạn chế:
- Phí giao dịch cao: Có thể phát sinh phí chuyển đổi ngoại tệ khi thanh toán bằng tiền tệ khác. Bạn nên ưu tiên thanh toán bằng đúng loại tiền tệ của thẻ hoặc sử dụng các nền tảng có tỷ giá minh bạch.
- Rủi ro bảo mật: Nguy cơ bị đánh cắp thông tin thẻ (số thẻ, CVV/CVC) nếu sử dụng trên các website không an toàn. Doanh nghiệp chỉ thanh toán trên website uy tín, bật xác thực 2 lớp (2FA) để tăng an toàn.
Phù hợp với:
- Doanh nghiệp thương mại điện tử thường xuyên chạy quảng cáo trực tuyến hoặc mua sắm phần mềm.
- Nhà khởi nghiệp, doanh nghiệp vừa và nhỏ (SME) cần công cụ quản lý chi tiêu minh bạch.
| Thanh toán chi phí quốc tế nhanh chóng
Nếu doanh nghiệp thường xuyên thanh toán quảng cáo, phí nền tảng, phần mềm, kho bãi hoặc logistics bằng thẻ, World Card có thể sử dụng trực tiếp từ số dư World Account. Thẻ hỗ trợ thanh toán trực tiếp bằng 15 loại tiền tệ được hỗ trợ mà không mất phí thanh toán, đồng thời có chính sách hoàn tiền không giới hạn lên đến 1.2% (tùy điều kiện áp dụng). Tìm hiểu về World Card → |
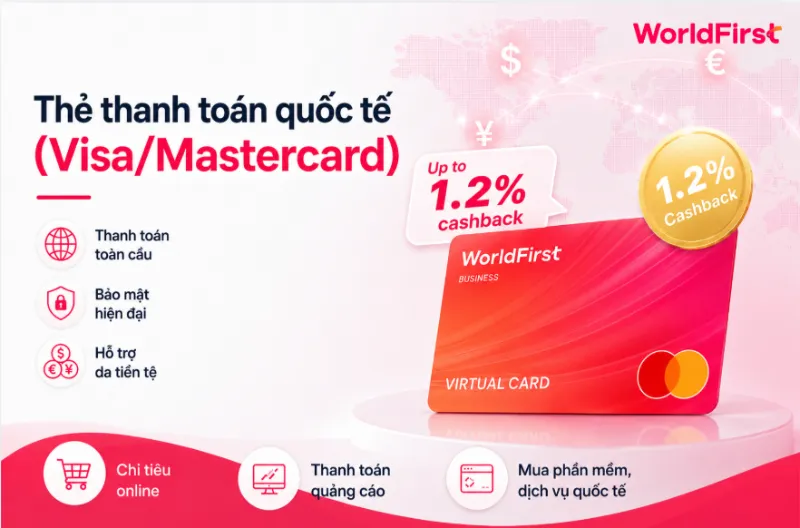
Thẻ thanh toán quốc tế giúp doanh nghiệp chi trả nhanh chóng thay vì dùng tiền mặt phức tạp
Nền tảng thanh toán trực tuyến
Nền tảng thanh toán trực tuyến như WorldFirst thực hiện các giao dịch chuyển và nhận tiền quốc tế thông qua các nền tảng số kết nối với mạng lưới ngân hàng hoặc hệ thống thanh toán. Thay vì xử lý từng giao dịch trực tiếp tại ngân hàng, doanh nghiệp có thể thực hiện và quản lý các khoản thanh toán trên cùng một nền tảng.
Đặc điểm nền tảng thanh toán trực tuyến:
- Toàn cầu: Hỗ trợ gửi và nhận tiền giữa các quốc gia khác nhau thông qua hệ thống ngân hàng hoặc cổng thanh toán quốc tế.
- Đa tiền tệ: Cho phép quy đổi và giao dịch bằng nhiều loại tiền tệ USD, EUR, GBP, AUD và nhiều đồng tiền khác.
- Bảo mật cao: Ứng dụng các công nghệ mã hóa dữ liệu và xác thực đa lớp như OTP, sinh trắc học để bảo vệ giao dịch.
Ưu điểm:
- Nhanh chóng: Nhiều giao dịch có thể được xử lý trong vài giây đến vài phút, đặc biệt với ví điện tử hoặc cổng thanh toán trực tuyến.
- Tiện lợi: Hỗ trợ mua bán và thanh toán toàn cầu mà không cần sử dụng tiền mặt hay gặp mặt trực tiếp.
- Mở rộng kinh doanh: Giúp doanh nghiệp tiếp cận khách hàng và đối tác ở nhiều quốc gia, mở rộng thị trường dễ dàng hơn.
- Minh bạch: Lưu trữ lịch sử giao dịch rõ ràng, thuận tiện cho việc theo dõi và đối chiếu tài chính.
Hạn chế:
- Chi phí cao: Thường phát sinh phí chuyển tiền quốc tế và phí chuyển đổi ngoại tệ tương đối cao. Doanh nghiệp có thể so sánh nhiều nhà cung cấp và chọn nền tảng có tỷ giá minh bạch.
- Rủi ro bảo mật: Có nguy cơ bị lừa đảo, đánh cắp thông tin tài khoản hoặc thông tin thẻ nếu không đảm bảo an toàn bảo mật. Bạn nên sử dụng xác thực đa lớp và kiểm tra kỹ thông tin người nhận.
- Chờ duyệt tiền: Một số giao dịch giá trị lớn qua ngân hàng vẫn cần 1 – 3 ngày làm việc để xử lý hoàn tất. Doanh nghiệp cần lên kế hoạch thanh toán sớm hoặc dùng dịch vụ hỗ trợ xử lý nhanh hơn khi cần.
Phù hợp với:
- Doanh nghiệp thương mại điện tử nhận doanh thu và thanh toán chi phí tại nhiều thị trường.
- Doanh nghiệp xuất nhập khẩu, dịch vụ B2B thường xuyên thanh toán đối tác nước ngoài.
- Doanh nghiệp cần quản lý nhiều ngoại tệ và nhiều người nhận trên cùng một hệ thống.
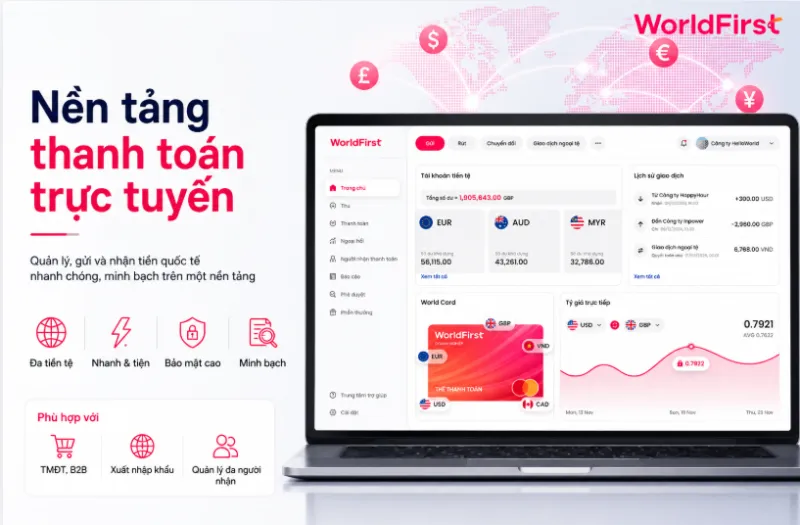
Nền tảng thanh toán trực tuyến thực hiện giao dịch nhanh chóng, tiện lợi và minh bạch
Tiêu chí lựa chọn các dịch vụ chuyển tiền quốc tế
Khi lựa chọn dịch vụ chuyển tiền quốc tế, doanh nghiệp cần đánh giá đồng thời chi phí giao dịch, tỷ giá quy đổi, thời gian xử lý, phạm vi hỗ trợ và mức độ an toàn của giao dịch. Khi cần gửi hoặc nhận tiền quốc tế, việc chỉ so sánh phí chuyển tiền có thể chưa phản ánh đầy đủ số tiền thực tế. Vì vậy, doanh nghiệp nên xem xét các tiêu chí dưới đây trước khi lựa chọn dịch vụ:
- Tổng chi phí giao dịch: Tính toàn bộ chi phí chuyển tiền, đổi ngoại tệ, trung gian, nhận tiền và so sánh số tiền gửi đi/nhận được thực tế.
- Tỷ giá ngoại tệ: So sánh tỷ giá và mức chênh so với thị trường, đặc biệt là với các giao dịch lớn hoặc thường xuyên.
- Minh bạch chi phí: Ưu tiên dịch vụ hiển thị rõ phí, tỷ giá và số tiền nhận được trước khi xác nhận.
- Thời gian xử lý: Giao dịch qua hệ thống truyền thống có thể mất từ 1 – 3 ngày làm việc, trong khi các ứng dụng trực tuyến có thể hoàn tất trong vài phút đến 24 giờ.
- Phương thức nhận tiền: Kiểm tra khả năng nhận tiền qua tài khoản ngân hàng, ví điện tử hoặc nhận tiền mặt tại điểm giao dịch, tùy theo nhu cầu của người nhận.
- Tính hợp pháp: Nhà cung cấp cần được cấp phép và chịu sự quản lý của cơ quan tài chính tại quốc gia hoạt động.
- Bảo mật thông tin: Ưu tiên hệ thống có cơ chế mã hóa dữ liệu, xác thực người dùng và kiểm soát giao dịch để hạn chế rủi ro gian lận hoặc lộ thông tin.
- Hồ sơ chứng từ: Xác định mức độ phức tạp của thủ tục, từ giao dịch đơn giản đến các trường hợp cần chứng minh mục đích như du học, y tế hoặc thanh toán thương mại.
- Hạn mức giao dịch: Kiểm tra giới hạn số tiền cho mỗi lần chuyển hoặc theo ngày/năm, tùy theo quy định của từng dịch vụ.
Để tránh nhận thiếu do phí bị khấu trừ, doanh nghiệp nên xác nhận trước với đối tác số tiền cần nhận ròng, ngân hàng thụ hưởng có thu phí hay không và bên nào chịu phí theo hợp đồng. Với giao dịch định kỳ cùng một nhà cung cấp, nên lưu lại số tiền thực nhận của các lần trước để dự toán chính xác hơn
Khi lựa chọn các dịch vụ chuyển tiền, doanh nghiệp cần cân nhắc đồng thời quốc gia và ngoại tệ hỗ trợ, thông tin người nhận, tổng chi phí, thời gian xử lý và khả năng đối soát giao dịch. Mức phí chuyển thấp chưa chắc giúp tiết kiệm hơn nếu tỷ giá kém cạnh tranh hoặc phát sinh phí trung gian làm giảm số tiền thực nhận. Với doanh nghiệp thường xuyên giao dịch tại nhiều thị trường, giải pháp thanh toán quốc tế toàn diện WorldFirst sẽ hỗ trợ bạn quản lý tập trung nhiều loại ngoại tệ, theo dõi dòng tiền và chi trả chi tiêu quốc tế hiệu quả hơn.
Xem thêm:
Bài viết này chỉ nhằm mục đích cung cấp thông tin tham khảo và không cấu thành tư vấn pháp lý hoặc tư vấn chuyên nghiệp. Bài viết này không nên được coi là một đề nghị hoặc lời mời mua hay bán bất kỳ sản phẩm hoặc dịch vụ tài chính nào được quản lý. WorldFirst không đưa ra bất kỳ tuyên bố hay bảo đảm nào về tính chính xác, đầy đủ hoặc khả năng áp dụng của nội dung, và độc giả được khuyến khích tham khảo ý kiến của các chuyên gia pháp lý hoặc các chuyên gia khác để được tư vấn phù hợp với tình huống cụ thể của họ. WorldFirst từ chối rõ ràng mọi trách nhiệm pháp lý đối với bất kỳ người nào liên quan đến hậu quả của bất kỳ hành động nào được thực hiện hoặc không được thực hiện hoàn toàn hoặc một phần dựa trên bài viết này.