Được xây dựng để hỗ trợ thanh toán nhanh hơn, quản lý thanh khoản thông minh hơn và tuân thủ quy định mạnh mẽ nhờ bộ công cụ API thế hệ mới và kiến trúc AI của chúng tôi.
Được CNBC và Statista vinh danh là một trong những công ty công nghệ tài chính hàng đầu trên toàn cầu, chúng tôi đã hỗ trợ hơn 1,5 triệu doanh nghiệp kể từ năm 2004.
Top 5 app chuyển tiền quốc tế uy tín, nhanh và dễ sử dụng 2026
Cập nhật lần cuối:
Sao chép
Đã sao chép
Mục lục
Khi chuyển tiền ra nước ngoài, điều khiến nhiều người băn khoăn không chỉ là phí giao dịch mà còn là chênh lệch tỷ giá, thời gian xử lý và khả năng theo dõi tiền sau khi chuyển. Vì vậy, lựa chọn app chuyển tiền quốc tế phù hợp cần dựa trên tổng chi phí thực tế, phạm vi hỗ trợ, tốc độ giao dịch và mục đích sử dụng, thay vì chỉ nhìn vào mức phí được quảng cáo ban đầu. Bài viết dưới đây từ WorldFirst sẽ tổng hợp một số nền tảng chuyển tiền quốc tế phổ biến, giúp bạn dễ dàng nhận biết ưu điểm, hạn chế và chọn giải pháp phù hợp với nhu cầu.
Tổng hợp 5 app chuyển tiền quốc tế phổ biến hiện nay
Mỗi app chuyển tiền quốc tế có thế mạnh riêng về chi phí, tốc độ, phạm vi hỗ trợ và hình thức nhận tiền. Nếu chỉ gửi tiền cho người thân, bạn có thể ưu tiên tốc độ, chi phí và hình thức nhận tiền. Nhưng nếu là doanh nghiệp, lao động tự do hoặc người bán hàng quốc tế, bạn còn cần tính đến khả năng giữ ngoại tệ, nhận doanh thu và thanh toán cho đối tác. Chính vì vậy, người dùng nên chọn app dựa trên nhu cầu thực tế thay vì chỉ nhìn vào mức phí quảng cáo.
Tiêu chí
WorldFirst
Western Union
PayPal
Remitly
Paysend
Mức phí
Thấp (miễn phí giữa các tài khoản World Account)
Cao, từ $5 – $45, tùy hình thức và quốc gia
Cao, khoảng 3 – 4% phí chuyển đổi ngoại tệ + phí cố định
Thấp/Cố định, từ $0 – $5, miễn phí lần đầu)
Thấp, cố định khoảng $1.99
Tỷ giá
Cạnh tranh, cập nhật 24/7 cho doanh nghiệp
Kém cạnh tranh, chênh lệch cao
Kém cạnh tranh
Khá cạnh tranh, có phụ phí nhỏ trong tỷ giá
Tốt, phí cố định đi kèm tỷ giá cạnh tranh
Tốc độ chuyển
1 – 5 ngày làm việc
Khoảng 30 phút (nếu nhận tiền mặt)
Khoảng 1 – 5 phút giữa các tài khoản
Khoảng 30 phút (gói Express) đến 3 – 5 ngày (gói Economy)
Khoảng vài giây đến 30 phút
Hình thức nhận
Tài khoản ngân hàng hoặc World Account
Tiền mặt, tài khoản ngân hàng, ví điện tử
Tài khoản PayPal, sau đó rút về ngân hàng
Ngân hàng, tiền mặt, ví điện tử
Thẻ, tài khoản ngân hàng, ví điện tử
Phù hợp với
Doanh nghiệp, nhà bán hàng quốc tế (B2B)
Cá nhân cần mạng lưới nhận tiền rộng
Lao động tự do, mua bán và thanh toán online
Kiều hối cá nhân
Cá nhân gửi các khoản vừa và nhỏ
Lưu ý: Mức phí và tốc độ thực tế có thể thay đổi theo quốc gia gửi, quốc gia nhận, loại tiền, phương thức thanh toán và thời điểm thực hiện. Bạn nên kiểm tra màn hình báo giá cuối cùng trước khi xác nhận.
WorldFirst
Với doanh nghiệp hoặc người lao động tự do (freelancer) thường xuyên nhận tiền từ khách hàng, marketplace quốc tế và thanh toán cho đối tác nước ngoài, việc sử dụng nhiều tài khoản riêng lẻ có thể khiến dòng tiền khó theo dõi và phát sinh nhiều lần quy đổi ngoại tệ. WorldFirst giải quyết nhu cầu này thông qua World Account, cho phép nhận, giữ, chuyển đổi và thanh toán nhiều loại tiền tệ trên cùng một nền tảng.
World Account hiện hỗ trợ nhận thanh toán bằng hơn 20 loại tiền tệ miễn phí và thanh toán bằng hơn 100 loại tiền tệ đến hơn 200 quốc gia/vùng lãnh thổ trên toàn thế giới. Người dùng cũng có thể kết nối với hơn 130 sàn thương mại điện tử và cổng thanh toán quốc tế như Amazon, Shopify, Etsy, AliExpress… hoặc các nền tảng freelancer phổ biến như Upwork, Toptal, Freelancer.com, Deel, Malt…
Quy trình hoạt động
Nhận tiền: Mở tài khoản nhận tiền theo từng loại ngoại tệ (như USD, EUR, GBP, AUD…) và cung cấp thông tin cho khách hàng, đối tác hoặc kết nối với các marketplace.
Giữ ngoại tệ: Tiền nhận được có thể tiếp tục giữ bằng ngoại tệ ban đầu, hạn chế quy đổi ngay khi chưa có nhu cầu.
Chuyển đổi: Chủ động đổi ngoại tệ theo tỷ giá hiện tại, tỷ giá mục tiêu hoặc tỷ giá đã khóa tùy công cụ được hỗ trợ.
Chuyển tiền: Sử dụng số dư để thanh toán trực tiếp tới tài khoản ngân hàng của nhà cung cấp, đối tác hoặc tài khoản World Account khác.
Ưu điểm
Chuyên biệt cho doanh nghiệp và lao động tự do nhận tiền từ khách hàng toàn cầu hoặc các nền tảng quốc tế như Amazon, Shopify, Etsy, Upwork… với tỷ giá hối đoái cạnh tranh.
Hỗ trợ mở tài khoản đa tiền tệ với hơn 20 loại (USD, EUR, GBP, AUD, SGD…) dễ dàng.
Độ an toàn cao, tích hợp hệ thống quản lý tài chính và đối soát minh bạch cho doanh nghiệp.
Hạn chế
Không phù hợp với giao dịch cá nhân nhỏ lẻ hay gửi tiền cho người thân. Nếu cần thiết, bạn có thể sử dụng các dịch vụ kiều hối khác như Western Union hoặc Remitly sẽ thuận tiện hơn.
Thủ tục xác minh danh tính doanh nghiệp khắt khe và mất nhiều thời gian, khoảng 1 – 2 ngày làm việc. Bạn nên chuẩn bị đầy đủ giấy tờ định danh, thông tin hoạt động kinh doanh và các chứng từ liên quan để hạn chế thời gian bổ sung hồ sơ.
Quản lý dòng tiền quốc tế tập trung
Với các doanh nghiệp đang nhận doanh thu từ nước ngoài rồi tiếp tục thanh toán nhà cung cấp, quảng cáo hoặc các chi phí quốc tế, WorldFirst cung cấp giải pháp nhận, giữ, chuyển đổi ngoại tệ và thực hiện thanh toán quốc tế trên cùng một World Account.
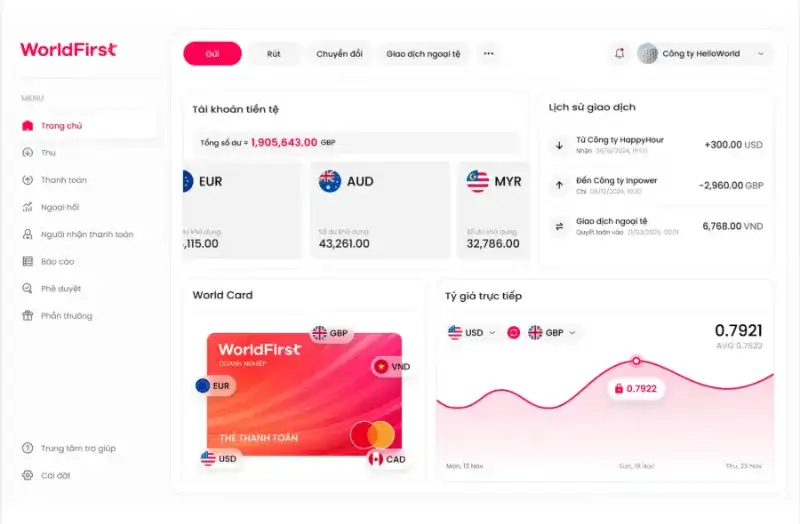
World Account hỗ trợ doanh nghiệp nhận, giữ, chuyển đổi và thanh toán quốc tế
Western Union
Với những người cần gửi tiền cho người thân ở nước ngoài, đặc biệt khi người nhận không có tài khoản ngân hàng hoặc muốn nhận tiền mặt, Western Union có lợi thế nhờ mạng lưới nhận tiền rộng cùng nhiều phương thức chi trả.
Tại Việt Nam, người nhận có thể nhận tiền mặt tại đại lý, chuyển trực tiếp vào tài khoản ngân hàng, qua một số dịch vụ ngân hàng trực tuyến và các kênh được hỗ trợ khác. Với hình thức nhận tiền mặt, một số giao dịch có thể sẵn sàng trong 15 – 30 phút. Trong khi đó, chuyển vào tài khoản ngân hàng thường mất đến khoảng 3 ngày làm việc, tùy quốc gia đích và điều kiện giao dịch.
Ưu điểm
Mạng lưới phủ sóng rộng khắp hơn 200 quốc gia/vùng lãnh thổ, phù hợp khi cần gửi tiền cho người nhận ở nhiều thị trường khác nhau.
Không bắt buộc người nhận phải có tài khoản ngân hàng, bạn có thể nhận tiền mặt tại đại lý bằng giấy tờ tùy thân hợp lệ và mã chuyển tiền MTCN.
Hạn chế
Phí dịch vụ và chênh lệch tỷ giá quy đổi thường cao hơn đáng kể so với các ứng dụng tài chính số. Trước khi chuyển, bạn nên kiểm tra cả phí, tỷ giá và số tiền thực nhận thay vì chỉ so sánh mức phí niêm yết.
Hạn mức cho các giao dịch trực tuyến đôi khi bị giới hạn. Với khoản chuyển lớn, người dùng nên kiểm tra hạn mức theo quốc gia và phương thức gửi trước để lựa chọn hình thức phù hợp và có thể chia nhỏ giao dịch theo quy định.
Western Union hỗ trợ thanh toán với mạng lưới rộng, tốc độ chuyển tiền nhanh
PayPal
PayPal phù hợp với người thường xuyên giao dịch trực tuyến, đặc biệt trong mua bán hàng hóa, dịch vụ hoặc làm việc quốc tế. Thay vì nhập thông tin ngân hàng quốc tế cho từng giao dịch, người dùng có thể gửi tiền thông qua email, số điện thoại hoặc tài khoản PayPal của người nhận.
PayPal hỗ trợ gửi và yêu cầu thanh toán tại hơn 200 quốc gia, giao dịch giữa các tài khoản PayPal thường được xử lý nhanh, gần như tức thì, khoảng từ 1 – 5 phút. Tuy nhiên, khi cần sử dụng tiền bên ngoài hệ sinh thái PayPal, người nhận có thể phải rút tiền về tài khoản ngân hàng và phát sinh thêm chi phí.
Ưu điểm
Được tích hợp rộng rãi, trên nhiều website thương mại điện tử, nền tảng dịch vụ số và hệ thống thanh toán quốc tế.
Có cơ chế bảo vệ giao dịch, đồng thời cho phép mở khiếu nại hoặc yêu cầu hoàn tiền khi giao dịch đủ điều kiện phát sinh vấn đề.
Người dùng có thể chuyển tiền nhanh giữa các tài khoản PayPal thông qua email hoặc thông tin tài khoản mà không cần nhập lại đầy đủ thông tin ngân hàng.
Hạn chế
Phí rút tiền về tài khoản ngân hàng địa phương và phí chuyển đổi ngoại tệ có thể khá cao. Người dùng nên kiểm tra tổng phí rút và quy đổi trước khi chuyển, đặc biệt với các giao dịch giá trị lớn.
Tỷ giá quy đổi có thể kém cạnh tranh so với một số nền tảng chuyên về ngoại hối. Bạn nên so sánh tỷ giá và số tiền thực nhận với các dịch vụ khác trước khi xác nhận giao dịch.
Tài khoản có thể bị tạm giữ tiền hoặc hạn chế nếu hệ thống phát hiện giao dịch bất thường. Doanh nghiệp cần hoàn thiện xác minh tài khoản, duy trì thông tin giao dịch rõ ràng và chuẩn bị chứng từ khi được yêu cầu.
PayPal phù hợp với người thường xuyên giao dịch trực tuyến, mua bán hàng hóa quốc tế
Remitly
Remitly thiên về kiều hối cá nhân, phù hợp với người đang sinh sống ở một quốc gia cần gửi tiền về cho gia đình hoặc người thân ở nước khác. Tùy từng thị trường, người nhận có thể nhận tiền qua tài khoản ngân hàng, ví điện tử hoặc tiền mặt tại điểm chi trả.
Tùy tuyến thanh toán đủ điều kiện, Remitly thường cung cấp hai lựa chọn:
Express (Chuyển tiền nhanh): Ưu tiên tốc độ chuyển nhưng chi phí có thể cao hơn.
Economy (Chuyển tiền tiết kiệm): Phù hợp người không cần nhận tiền ngay và muốn tối ưu chi phí hoặc tỷ giá.
Ưu điểm
Tốc độ chuyển tiền nhanh và linh hoạt, gói Express có thể giúp người nhận nhận tiền trong khoảng 30 phút, trong khi Economy thường mất lâu hơn, từ 3 – 5 ngày nhưng bù lại có thể đi kèm chi phí hoặc tỷ giá tốt hơn.
Chi phí chuyển tiền cố định thấp theo từng tuyến chuyền và có chương trình ưu đãi tỷ giá hoặc phí dành cho người dùng mới.
Đa dạng hình thức nhận tiền qua tài khoản ngân hàng, ví điện tử hoặc nhận tiền mặt tại các điểm được hỗ trợ.
Hạn chế
Hạn mức gửi tiền phụ thuộc vào mức độ xác minh tài khoản. Bạn nên hoàn tất xác minh danh tính và bổ sung giấy tờ theo yêu cầu nếu cần nâng hạn mức chuyển tiền.
Có thể phát sinh kiểm tra giao dịch ngẫu nhiên làm chậm thời gian nhận tiền. Người dùng cần cung cấp thông tin người gửi, người nhận và mục đích giao dịch chính xác ngay từ đầu để hạn chế thời gian xác minh.
Remitly hỗ trợ nhận tiền qua tài khoản ngân hàng, ví điện tử hoặc tiền mặt tại điểm chi trả
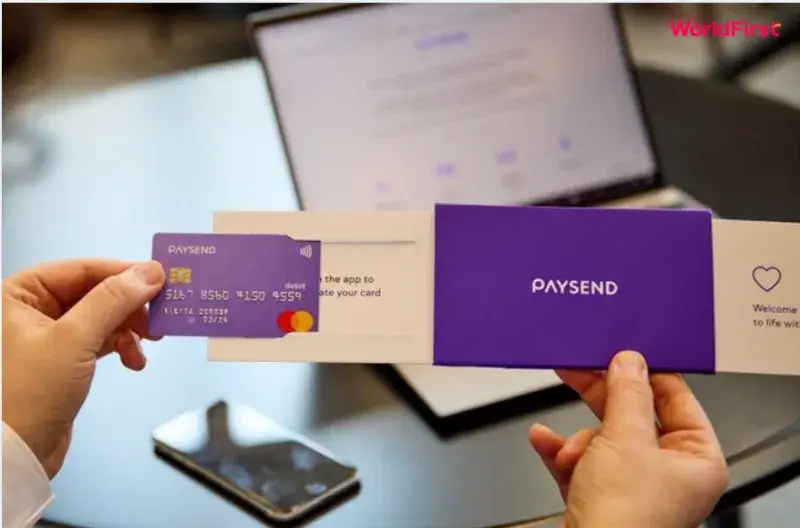
Paysend
Paysend phù hợp với người cần chuyển tiền cá nhân quốc tế qua quy trình đơn giản và muốn biết trước chi phí trước khi xác nhận giao dịch. Nền tảng hiện hỗ trợ gửi tiền từ 49 quốc gia và nhận tiền tại hơn 170 quốc gia, tùy theo từng tuyến chuyển.
Tùy thị trường, Paysend cho phép chuyển tiền trực tiếp tới thẻ, tài khoản ngân hàng hoặc ví điện tử. Phần lớn giao dịch có thể được xử lý trong vài phút, nhưng thời gian thực tế còn phụ thuộc vào ngân hàng nhận và một số giao dịch quốc tế có thể mất đến khoảng 3 ngày làm việc.
Ưu điểm
Paysend thường áp dụng mức phí cố định theo từng tuyến, giúp người dùng biết trước chi phí và thuận tiện khi so sánh với các dịch vụ khác.
Tốc độ xử lý nhanh, nhiều giao dịch có thể được chuyển tới thẻ hoặc tài khoản ngân hàng của người nhận trong 30 phút.
Quy trình nhập thông tin người nhận, kiểm tra phí và xác nhận giao dịch được thiết kế trực quan, phù hợp cả với người mới sử dụng.
Hạn chế
Phạm vi hỗ trợ thẻ, phương thức nhận hoặc quốc gia có thể hạn chế hơn so với các mạng lưới lớn như Western Union hay Remitly. Bạn cần kiểm tra trước quốc gia, loại thẻ và phương thức nhận được hỗ trợ trên đúng tuyến chuyển dự kiến.
Tỷ giá quy đổi có thể bao gồm chênh lệch so với tỷ giá tham chiếu trên thị trường. Người dùng nên so sánh cả tỷ giá và số tiền thực nhận, thay vì chỉ dựa vào mức phí chuyển được niêm yết.
Paysend phù hợp với người cần chuyển tiền với quy trình đơn giản và muốn biết trước chi phí
Nên chọn app chuyển tiền quốc tế nào?
Để chọn đúng app chuyển tiền quốc tế, trước hết bạn cần xác định mình đang chuyển tiền cho mục đích cá nhân hay kinh doanh. Nếu chỉ gửi tiền cho người thân, nhận tiền mặt hoặc thanh toán các khoản nhỏ, bạn sẽ cần một nền tảng phù hợp với nhu cầu cá nhân. Trong khi đó, nhận doanh thu từ khách hàng quốc tế, trả tiền cho nhà cung cấp hoặc quản lý dòng tiền bán hàng toàn cầu sẽ cần một nền tảng chuyên biệt hơn.
Bảng dưới đây giúp bạn đối chiếu nhu cầu thực tế để lựa chọn được nền tảng phù hợp.
Nhu cầu
Nền tảng phù hợp
Gửi tiền cá nhân, hỗ trợ người thân
Western Union, Remitly, Paysend
Nhận tiền mặt
Western Union, Remitly
Thanh toán mua sắm trực tuyến
PayPal
Nhận doanh thu từ khách hàng, marketplace
WorldFirst
Thanh toán nhà cung cấp, đối tác quốc tế
WorldFirst
Giữ và chuyển đổi nhiều loại ngoại tệ
WorldFirst
Tuy nhiên, bạn cần lưu ý rằng WorldFirst không phải ứng dụng chuyển tiền cá nhân giữa bạn bè hoặc người thân. World Account phù hợp hơn với dòng tiền có mục đích kinh doanh rõ ràng, giúp doanh nghiệp nhận, giữ, chuyển đổi ngoại tệ và tiếp tục thanh toán các chi phí quốc tế trên cùng một nền tảng.
Tiêu chí chọn app chuyển tiền quốc tế an toàn và tiết kiệm
Một app chuyển tiền có phí thấp chưa chắc là lựa chọn tốt nếu tỷ giá kém cạnh tranh, bảo mật yếu hoặc thời gian xử lý không phù hợp. Khi so sánh lựa chọn, bạn nên đánh giá đồng thời mức độ an toàn, tổng chi phí và sự thuận tiện của từng nền tảng.
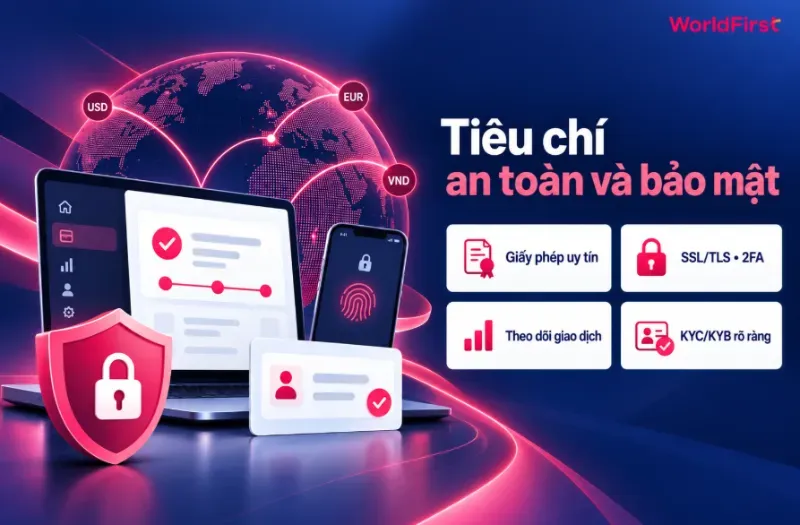
Tiêu chí an toàn và bảo mật
Chuyển tiền quốc tế liên quan trực tiếp đến thông tin cá nhân, tài khoản và số tiền có thể khá lớn. Bạn nên kiểm tra nền tảng có được quản lý hợp pháp và có đủ cơ chế bảo vệ giao dịch hay không.
Giấy phép và đơn vị quản lý: Ưu tiên nền tảng thuộc sở hữu của các ngân hàng lớn hoặc tổ chức tài chính được cấp phép quốc tế và quản lý bởi cơ quan tài chính uy tín (như FCA ở Anh, FinCEN ở Mỹ hoặc Ngân hàng Nhà nước Việt Nam…).
Công nghệ bảo mật: Nên có các lớp bảo vệ như mã hóa dữ liệu SSL/TLS, xác thực hai yếu tố (2FA), sinh trắc học (vân tay, khuôn mặt) và xác minh giao dịch để hạn chế nguy cơ truy cập trái phép.
Khả năng theo dõi giao dịch: Có tính năng hiển thị trạng thái chuyển tiền, mã giao dịch và lịch sử thanh toán rõ ràng để người dùng dễ kiểm tra khi xảy ra chậm trễ hoặc sai sót.
Xác minh người dùng: Quy trình KYC/KYB rõ ràng giúp hạn chế gian lận. Tuy nhiên, giao dịch giá trị lớn có thể cần bổ sung giấy tờ, vì vậy nên chuẩn bị chứng từ từ trước.
Bạn nên kiểm tra giấy phép, công nghệ bảo mật, khả năng theo dõi giao dịch và xác minh danh tính
Tiêu chí tiết kiệm chi phí
Chi phí thực tế không chỉ nằm ở phí chuyển được hiển thị ban đầu. Tỷ giá quy đổi, phí trung gian hoặc phí rút tiền đều có thể làm số tiền người nhận thực nhận giảm đáng kể.
Phí chuyển tiền rõ ràng: So sánh cả phí cố định và phí tính theo phần trăm tổng số tiền gửi. Với giao dịch lớn hoặc thường xuyên, chênh lệch nhỏ về tỷ lệ phí cũng có thể tạo ra khoản chi phí đáng kể.
Tỷ giá quy đổi ngoại tệ: Tránh các app có biên độ chênh lệch tỷ giá quá cao so với tỷ giá gốc của thị trường. Hãy kiểm tra tỷ giá áp dụng và số tiền thực tế người nhận nhận được sau khi quy đổi.
Phí trung gian và phí nhận: Tìm hiểu app có làm giảm hoặc loại bỏ các khoản phí ẩn từ ngân hàng đại lý trung gian trong mạng lưới SWIFT.
Khả năng giữ ngoại tệ: Với doanh nghiệp thường xuyên nhận và thanh toán cùng một loại tiền, nền tảng cho phép giữ số dư ngoại tệ giúp hạn chế quy đổi không cần thiết.
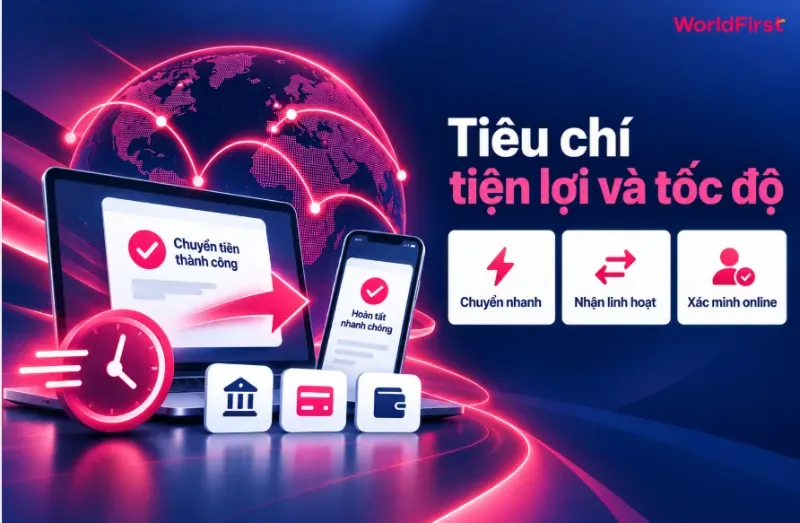
Tiêu chí tiện lợi và tốc độ
Một nền tảng phù hợp cần giúp bạn hoàn tất giao dịch đúng thời điểm và theo phương thức người nhận có thể sử dụng thuận tiện. Ngoài tốc độ, bạn nên xem xét cả cách nhận tiền, thủ tục xác minh và khả năng hỗ trợ khi phát sinh sự cố.
Thời gian chuyển: Giao dịch nên hoàn tất trong vòng vài phút đến 24 giờ đối với nền tảng chuyển tiền nhanh, thay vì mất 3 – 5 ngày như kênh truyền thống.
Phương thức nhận tiền: Cân nhắc người nhận cần tiền vào tài khoản ngân hàng, ví điện tử, thẻ hay tiền mặt để chọn nền tảng có kênh chi trả phù hợp.
Thủ tục và chứng từ: Ưu tiên app cho phép tải giấy tờ và hoàn tất xác minh trực tuyến, đặc biệt với giao dịch cần chứng minh mục đích hoặc nguồn tiền.
Bạn nên xem xét cả tốc độ chuyển, phương thức nhận cùng thủ tục chứng từ xác minh
Nên chuyển tiền quốc tế qua app hay ngân hàng?
Việc chuyển tiền quốc tế qua app hay ngân hàng tùy vào tốc độ mong muốn, giá trị giao dịch và mức độ phức tạp của hồ sơ. App phù hợp khi bạn ưu tiên thao tác nhanh và tiết kiệm thời gian. Trong khi ngân hàng truyền thống phù hợp hơn với các khoản tiền lớn hoặc giao dịch cần nhiều chứng từ và hỗ trợ trực tiếp.
Bạn nên chuyển tiền quốc tế qua app khi:
Cần giao dịch nhanh và thuận tiện: Có thể tạo lệnh, tải chứng từ, kiểm tra phí và theo dõi trạng thái ngay trên điện thoại hoặc máy tính.
Giao dịch có giá trị nhỏ đến trung bình: Phù hợp với các khoản chuyển thường xuyên hoặc nhu cầu không quá phức tạp, tùy hạn mức của từng nền tảng.
Muốn chủ động so sánh chi phí: Nhiều ứng dụng hiển thị trước phí, tỷ giá và số tiền người nhận dự kiến nhận được.
Giao dịch có mục đích rõ ràng: Doanh nghiệp nên sử dụng nền tảng chuyên cho thanh toán thương mại và dòng tiền kinh doanh. Cá nhân có thể sử dụng các dịch vụ phù hợp cho nhu cầu như du học, trợ cấp thân nhân hoặc du lịch.
Bạn nên chuyển tiền qua ngân hàng khi:
Cần chuyển số tiền lớn: Ngân hàng thường phù hợp hơn với giao dịch có giá trị cao, từ chục ngàn đến hàng trăm hàng USD và cần kiểm tra hạn mức, nguồn tiền chặt chẽ.
Hồ sơ hoặc mục đích chuyển tiền phức tạp: Giao dịch cần nhiều chứng từ chứng minh mục đích, nguồn gốc tiền hoặc thông tin người thụ hưởng.
Cần hỗ trợ trực tiếp: Nhân viên ngân hàng có thể kiểm tra hồ sơ, hướng dẫn bổ sung giấy tờ và hỗ trợ xử lý khi giao dịch phát sinh vấn đề.
Không quen thao tác trực tuyến: Giao dịch tại quầy giúp người dùng được kiểm tra thông tin trước khi xác nhận chuyển tiền.
Các loại phí khi chuyển tiền quốc tế qua app
Khi chuyển tiền quốc tế qua app ngân hàng hoặc nền tảng tài chính, số tiền bạn thực trả có thể cao hơn mức phí hiển thị ban đầu. Tùy dịch vụ và tuyến chuyển, giao dịch có thể phát sinh các khoản như:
Phí chuyển tiền đi (phí dịch vụ): Thu để xử lý giao dịch, có thể tính theo tỷ lệ phần trăm trên số tiền chuyển (ví dụ 0.1% đến 0.2%) hoặc áp dụng mức phí cố định/tối thiểu theo từng giao dịch (tối thiểu khoảng 10 USD tùy đơn vị).
Điện phí SWIFT: Phát sinh khi ngân hàng gửi thông điệp thanh toán qua mạng SWIFT. Khoản phí này thường tính cố định, khoảng 5 USD đến 10 USD cho mỗi giao dịch.
Phí ngân hàng trung gian/ngân hàng đại lý: Nếu ngân hàng gửi và ngân hàng nhận không kết nối trực tiếp, tiền có thể đi qua một hoặc nhiều ngân hàng trung gian. Các ngân hàng này có thể khấu trừ thêm phí, khoảng 10 – 30 USD trước khi tiền đến người nhận.
Phí theo lựa chọn OUR/BEN/SHA: Với OUR, người gửi chịu toàn bộ phí; BEN, phí được trừ vào số tiền người nhận; còn SHA, hai bên chia sẻ chi phí theo phần của từng ngân hàng. Một số hệ thống ngân hàng cho phép người dùng chọn OUR, BEN hoặc SHA ngay khi tạo lệnh.
Chênh lệch tỷ giá quy đổi: Khi chuyển từ VND sang ngoại tệ hoặc giữa hai ngoại tệ, tỷ giá do app/ngân hàng áp dụng có thể chênh lệch so với tỷ giá tham chiếu trên thị trường.
Khi so sánh chi phí, bạn không nên chỉ nhìn vào phí chuyển tiền, mà cần kiểm tra đồng thời tỷ giá, phí SWIFT, phí ngân hàng trung gian và số tiền cuối cùng người nhận nhận được. Với các nền tảng tài chính không sử dụng SWIFT cho một số tuyến chuyển, cấu trúc phí có thể đơn giản hơn, nhưng vẫn cần kiểm tra tỷ giá và phí được hiển thị trước khi xác nhận.
Hướng dẫn chuyển tiền quốc tế cùng WorldFirst
WorldFirst cho phép doanh nghiệp sử dụng số dư trong World Account để thanh toán cho nhà cung cấp, đối tác kinh doanh, marketplace hoặc chuyển sang một World Account khác. Toàn bộ quy trình có thể thực hiện trực tuyến theo các bước sau:
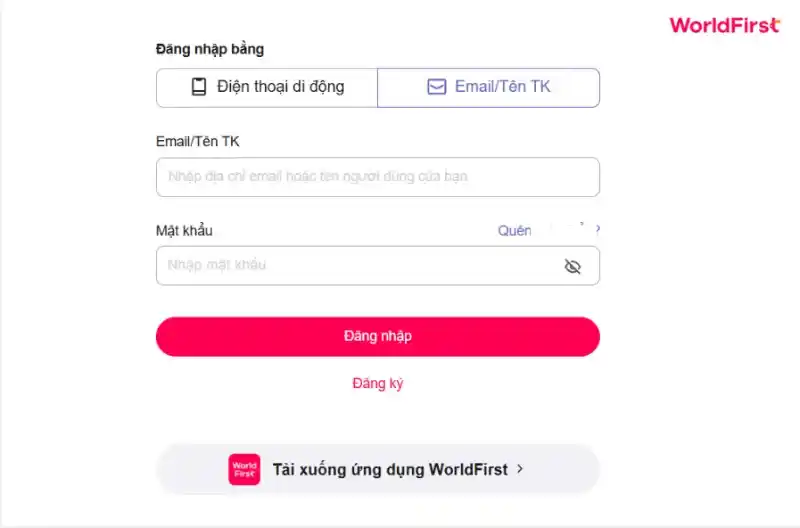
1. Đăng nhập World Account: Truy cập tài khoản WorldFirst đã được xác minh để bắt đầu giao dịch.
Đăng nhập World Account bằng số điện thoại hoặc email/tên tài khoản
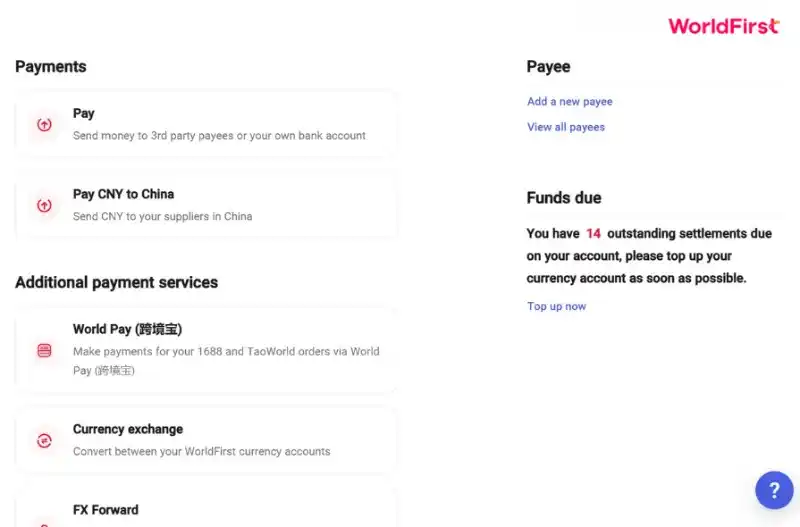
2. Truy cập mục thanh toán: Trên thanh điều hướng, chọn Payments (Thanh toán), sau đó nhấp Pay/Send & withdraw (Gửi & rút tiền).
Truy cập mục thanh toán trên thanh điều hướng để bắt đầu
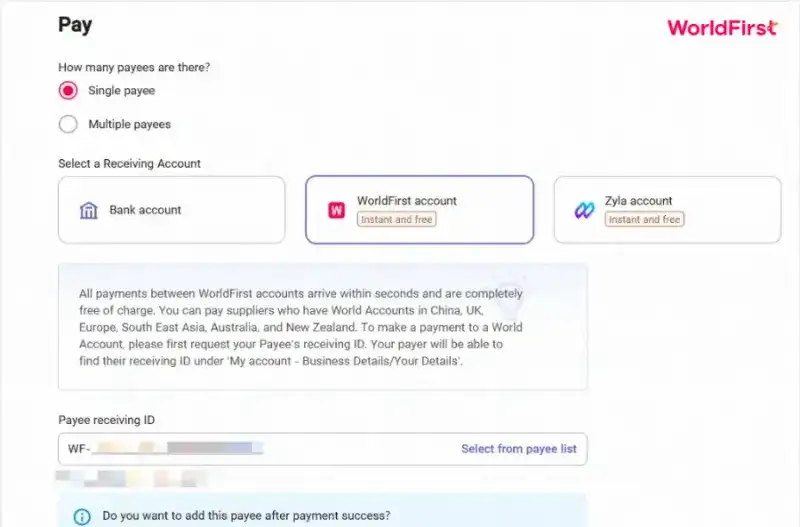
3. Chọn người nhận: Chọn hình thức người nhận đơn lẻ “single payee”/nhiều người “multiple payees” hoặc chuyển trực tiếp sang World Account của người nhận nếu họ cũng sử dụng WorldFirst. Giao dịch cùng loại tiền tệ sẽ được hỗ trợ miễn phí và gần như tức thì.
Lựa chọn người nhận đơn lẻ hoặc nhiều người và tài khoản nhận tiền
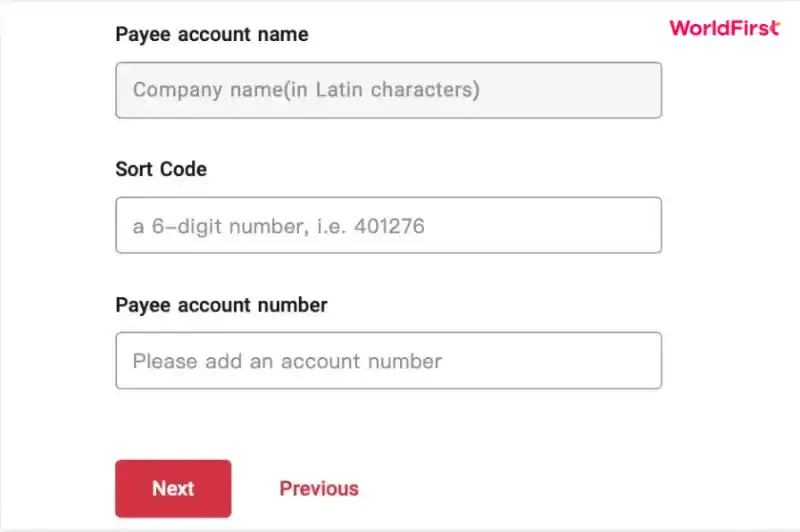
4. Nhập thông tin người nhận: Với tài khoản ngân hàng bên thứ ba, điền đầy đủ thông tin ngân hàng (bao gồm tên tài khoản, số tài khoản, mã SWIFT/BIC, tên và địa chỉ ngân hàng) và hoàn tất bước xác minh theo yêu cầu của WorldFirst.
Nhập đầy đủ thông tin người nhận thanh toán
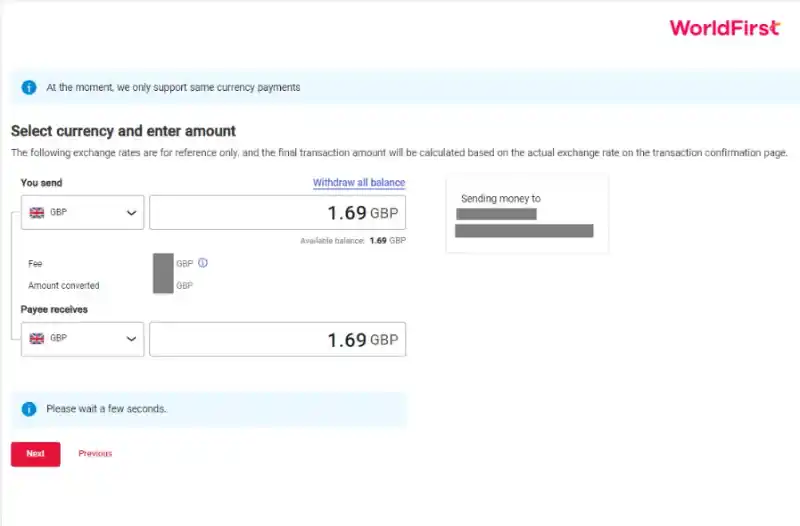
5. Nhập thông tin giao dịch: Chọn số tiền, loại tiền tệ cần thanh toán và kiểm tra tỷ giá nếu giao dịch có phát sinh chuyển đổi ngoại tệ.
Chọn loại tiền tệ và nhập đúng số tiền cần chuyển
6. Kiểm tra và xác nhận: Đối chiếu lại tên người nhận, số tài khoản, số tiền, loại tiền, tỷ giá và các khoản phí trước khi bấm xác nhận thanh toán.
Lưu ý: Để hạn chế giao dịch bị chậm hoặc trả lại, doanh nghiệp nên đối chiếu kỹ tên người nhận, số tài khoản và thông tin ngân hàng trước khi xác nhận, đặc biệt với các khoản thanh toán giá trị lớn.
Thanh toán quốc tế thuận tiện hơn
Doanh nghiệp có thể sử dụng World Account để nhận doanh thu quốc tế, giữ và chuyển đổi nhiều loại ngoại tệ, sau đó tiếp tục thanh toán nhà cung cấp hoặc đối tác nước ngoài trên cùng một nền tảng. Việc tập trung dòng tiền giúp giảm các bước chuyển đổi không cần thiết và thuận tiện hơn khi đối soát giao dịch. Tìm hiểu giải pháp quản lý doanh thu tập trung →
Checklist kiểm tra trước khi bấm “Chuyển tiền”
Chỉ một sai sót nhỏ ở số tài khoản, mã SWIFT hoặc loại tiền cũng có thể khiến giao dịch bị chậm, hoàn trả hoặc phát sinh thêm chi phí. Trước khi xác nhận, bạn nên kiểm tra một số thông tin sau:
Thông tin người nhận
Họ tên người nhận: Trùng khớp với tên đăng ký trên tài khoản ngân hàng thụ hưởng.
Số tài khoản / IBAN: Kiểm tra lại từng ký tự để tránh nhập sai. IBAN là mã tài khoản ngân hàng quốc tế, được sử dụng phổ biến tại châu Âu.
Mã BIC / SWIFT: Xác nhận đúng mã định danh 8 hoặc 11 ký tự của ngân hàng nhận.
Thông tin ngân hàng: Kiểm tra tên ngân hàng, chi nhánh và địa chỉ ngân hàng nếu hệ thống yêu cầu.
Thông tin giao dịch và số tiền
Loại tiền tệ: Chọn đúng đồng tiền người nhận cần nhận như USD, EUR, GBP hoặc AUD.
Số tiền: Kiểm tra kỹ giá trị giao dịch, đặc biệt là số lượng chữ số 0 và dấu thập phân.
Nội dung chuyển tiền: Ghi đúng mục đích giao dịch hoặc thông tin thanh toán theo yêu cầu bằng tiếng Anh (ví dụ: Living expenses, Payment for goods…).
Thông tin tham chiếu: Với giao dịch kinh doanh, kiểm tra số hóa đơn, mã đơn hàng hoặc hợp đồng để thuận tiện đối soát.
Phí chuyển tiền và tỷ giá
Cách phân bổ phí: Xác nhận giao dịch áp dụng cách phân bổ phí OUR (người gửi chịu phí), SHA (chia sẻ phí) hay BEN (người nhận chịu phí).
Tỷ giá quy đổi: Kiểm tra tỷ giá tại thời điểm giao dịch nếu có chuyển đổi ngoại tệ.
Số tiền thực nhận: Kiểm tra số tiền dự kiến người nhận nhận được sau khi trừ phí và quy đổi.
Tổng số tiền bị trừ: Đảm bảo đã tính đầy đủ phí chuyển và các phụ phí liên quan.
Bảo mật và xác thực
Hạn mức giao dịch: Kiểm tra giao dịch có vượt hạn mức chuyển theo lần, ngày hoặc tháng hay không.
OTP / Smart Token: Chỉ tự mình nhập mã xác thực và không chia sẻ cho bất kỳ ai.
Thông tin người nhận mới: Nếu đối tác vừa thay đổi tài khoản ngân hàng, nên xác minh lại qua kênh liên lạc khác trước khi chuyển.
FAQ – Giải đáp câu hỏi thường gặp về app chuyển tiền quốc tế
Có thể chuyển tiền từ Việt Nam ra nước ngoài bằng app không?
Có. Hiện nay, một số ngân hàng tại Việt Nam đã hỗ trợ chuyển tiền quốc tế trực tuyến ngay trên ứng dụng hoặc Internet Banking cho các mục đích hợp pháp như du học, chữa bệnh, trợ cấp thân nhân hoặc chuyển thu nhập hợp pháp ra nước ngoài. Tuy nhiên, khả năng thực hiện trực tuyến, hạn mức và giấy tờ cần cung cấp sẽ phụ thuộc vào từng ngân hàng và mục đích giao dịch.
Chuyển tiền quốc tế qua app mất bao lâu?
Bạn có thể mất khoảng vài phút đến 5 ngày làm việc để chuyển tiền quốc tế qua app, tùy vào nền tảng, quốc gia nhận, loại tiền tệ và phương thức chuyển. Các giao dịch nội bộ trong cùng hệ thống hoặc dịch vụ chuyển nhanh có thể hoàn tất gần như tức thì, trong khi chuyển qua ngân hàng hoặc cần kiểm tra bổ sung thường mất lâu hơn.
Chuyển nhầm thông tin người nhận phải làm gì?
Bạn nên liên hệ ngay với ngân hàng hoặc đơn vị chuyển tiền để yêu cầu tra soát, hủy hoặc thu hồi giao dịch khi chuyển nhầm thông tin người nhận. Tuy vậy, khả năng thu hồi vẫn phụ thuộc vào trạng thái giao dịch và việc tiền đã được ghi có vào tài khoản người nhận hay chưa, vì vậy bạncần xử lý càng sớm càng tốt.
Mỗi app chuyển tiền quốc tế có thế mạnh riêng về phí, tốc độ, phương thức nhận và đối tượng sử dụng. Với nhu cầu cá nhân, bạn có thể cân nhắc Western Union, Remitly, Paysend hoặc PayPal tùy mục đích. Trong khi đó, doanh nghiệp và nhà bán hàng toàn cầu nên ưu tiên các nền tảng hỗ trợ nhận doanh thu, giữ nhiều loại ngoại tệ, chuyển đổi và thanh toán cho nhà cung cấp. Nếu thường xuyên phát sinh dòng tiền quốc tế, doanh nghiệp có thể cân nhắc mở tài khoản WorldFirst để quản lý các hoạt động này trên cùng một nền tảng hiệu quả.
Bài viết này chỉ nhằm mục đích cung cấp thông tin tham khảo và không cấu thành tư vấn pháp lý hoặc tư vấn chuyên nghiệp. Bài viết này không nên được coi là một đề nghị hoặc lời mời mua hay bán bất kỳ sản phẩm hoặc dịch vụ tài chính nào được quản lý. WorldFirst không đưa ra bất kỳ tuyên bố hay bảo đảm nào về tính chính xác, đầy đủ hoặc khả năng áp dụng của nội dung, và độc giả được khuyến khích tham khảo ý kiến của các chuyên gia pháp lý hoặc các chuyên gia khác để được tư vấn phù hợp với tình huống cụ thể của họ. WorldFirst từ chối rõ ràng mọi trách nhiệm pháp lý đối với bất kỳ người nào liên quan đến hậu quả của bất kỳ hành động nào được thực hiện hoặc không được thực hiện hoàn toàn hoặc một phần dựa trên bài viết này.
Thảo Trịnh, với hơn 10 năm kinh nghiệm trong lĩnh vực tech và fintech, hiện phụ trách chiến lược Marketing khu vực tại WorldFirst để thúc đẩy tăng trưởng và khẳng định vị thế thương hiệu.