












Chuyển tiền trước thì lo không nhận được hàng, còn thanh toán sau lại tiềm ẩn nguy cơ đối tác trả chậm hoặc mất khả năng chi trả? Đây là bài toán khiến nhiều doanh nghiệp xuất nhập khẩu khó lựa chọn phương thức giao dịch phù hợp, nhất là với đối tác mới. Vậy rủi ro của các phương thức thanh toán quốc tế như chuyển tiền, ghi sổ, nhờ thu và tín dụng chứng từ khác nhau như thế nào? Cùng WorldFirst tìm hiểu chi tiết những rủi ro cần lưu ý và giải pháp hạn chế tổn thất trong bài viết dưới đây.
Rủi ro trong thanh toán quốc tế là gì?
Rủi ro trong thanh toán quốc tế là khả năng phát sinh tổn thất về tài chính, pháp lý hoặc chậm trễ giao dịch trong quá trình thanh toán hàng hóa, dịch vụ giữa các bên ở các quốc gia khác nhau. Tình trạng này có thể xảy ra do đối tác không thực hiện đúng cam kết, tỷ giá biến động, chứng từ sai sót hoặc quy định pháp luật thay đổi.
Rủi ro có thể ảnh hưởng đến cả nhà xuất khẩu và nhập khẩu. Chẳng hạn, bên bán có thể không thu hồi được tiền hàng, trong khi bên mua có nguy cơ mất khoản tiền ứng trước nếu đối tác không giao hàng. Vì vậy, doanh nghiệp cần lựa chọn phương thức thanh toán phù hợp và kiểm tra kỹ điều khoản hợp đồng để hạn chế thiệt hại.
Một số rủi ro thường gặp trong hoạt động thanh toán quốc tế
Trong quá trình giao dịch với đối tác nước ngoài, doanh nghiệp có thể gặp nhiều rủi ro ảnh hưởng đến dòng tiền, chi phí và khả năng thực hiện hợp đồng. Dưới đây là 6 nhóm rủi ro phổ biến trong hoạt động thanh toán quốc tế:
- Rủi ro tín dụng : Xảy ra khi bên mua chậm thanh toán, không trả tiền hoặc mất khả năng chi trả sau khi nhận hàng, khiến nhà xuất khẩu khó thu hồi công nợ.
- Rủi ro tỷ giá hối đoái: Biến động tỷ giá từ lúc ký hợp đồng đến khi thanh toán làm tăng chi phí nhập khẩu hoặc giảm giá trị khoản thu của bên xuất khẩu.
- Rủi ro quốc gia và chính trị: Chiến tranh, bất ổn chính trị, thiên tai hoặc chính sách hạn chế chuyển đổi ngoại tệ có thể làm gián đoạn giao dịch và chậm thanh toán.
- Rủi ro pháp lý: Sự khác biệt giữa luật pháp các quốc gia hoặc điều khoản hợp đồng không rõ ràng, dẫn đến tranh chấp, gây tốn kém thời gian và chi phí giải quyết.
- Rủi ro tác nghiệp và chứng từ: Sai sót về thông tin tài khoản, mã SWIFT, hóa đơn hoặc chứng từ vận chuyển có thể khiến giao dịch bị chậm trễ hoặc ngân hàng từ chối xử lý.
- Rủi ro gian lận: Đối tác hoặc bên thứ ba sử dụng chứng từ giả, cung cấp tài khoản nhận tiền sai lệch hoặc nhận tiền đặt cọc rồi không giao hàng, gây thiệt hại cho doanh nghiệp.
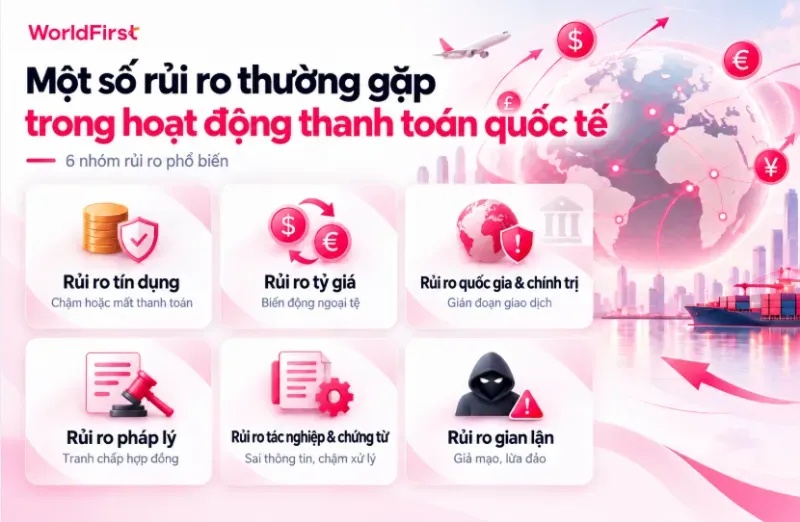
Bạn có thể gặp rủi ro tín dụng, tỷ giá, chính trị hoặc pháp lý khi thanh toán quốc tế
Những rủi ro của các phương thức thanh toán quốc tế
Mỗi phương thức thanh toán quốc tế có cơ chế thực hiện và mức độ rủi ro khác nhau đối với nhà xuất khẩu và nhập khẩu. Việc hiểu rõ những hạn chế này sẽ giúp bạn lựa chọn phương án phù hợp, kiểm soát dòng tiền và giảm thiểu tổn thất khi giao dịch với đối tác nước ngoài.
Phương thức thanh toán chuyển tiền (Remittance/TT)
Phương thức chuyển tiền có thủ tục đơn giản nhưng tiềm ẩn rủi ro do ngân hàng không bảo đảm nghĩa vụ thanh toán hoặc giao hàng giữa hai bên.
Trường hợp 1: Chuyển tiền trả trước (T/T in advance)
Người mua thanh toán toàn bộ hoặc một phần giá trị đơn hàng trước khi nhận hàng. Trong trường hợp này, bên nhập khẩu thường chịu nhiều bất lợi hơn.
Đối với người mua
- Bên bán giao hàng chậm, không gửi hàng hoặc hàng kém chất lượng, không đúng mẫu mã.
- Nguy cơ mất tiền ứng trước và gặp khó khăn khi yêu cầu hoàn trả.
- Việc thanh toán sớm làm giảm nguồn vốn lưu động, đặc biệt với những đơn hàng giá trị lớn.
Đối với người bán
Người bán ít gặp nguy cơ không thu được tiền nếu đã nhận đủ khoản thanh toán. Tuy nhiên, việc không thực hiện đúng nghĩa vụ giao hàng vẫn có thể dẫn đến tranh chấp và yêu cầu bồi thường.
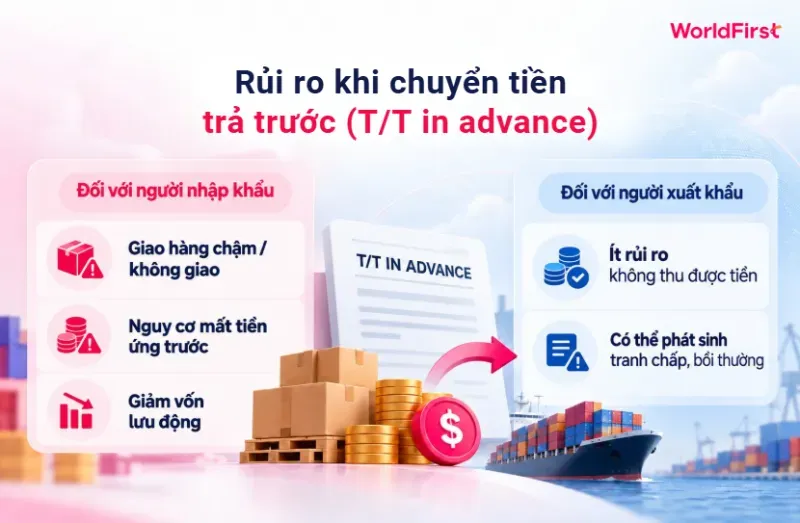
Người nhập khẩu thường chịu nhiều bất lợi hơn khi chuyển tiền trả trước
Trường hợp 2: Chuyển tiền trả sau (T/T after shipment)
Người bán giao hàng trước và nhận tiền theo thời hạn đã thỏa thuận. Cách này có lợi hơn cho nhà nhập khẩu nhưng làm tăng rủi ro cho nhà xuất khẩu.
Đối với người mua
Rủi ro thường thấp hơn so với hình thức trả trước. Tuy nhiên, người mua vẫn có thể gặp tranh chấp về chất lượng, số lượng hàng hóa hoặc phát sinh chi phí nếu thanh toán quá hạn.
Đối với người bán
- Không nhận được tiền do người mua trì hoãn hoặc từ chối thanh toán, dẫn đến ứ đọng và hụt vốn.
- Nguy cơ không nhận đủ giá trị đơn hàng nếu người mua mất khả năng thanh toán do phá sản, tranh chấp…
- Việc kiểm soát hoặc thu hồi hàng hóa sau khi giao có thể gặp nhiều khó khăn.
Xem thêm: Thanh toán TT là gì? Quy trình, chi phí và rủi ro cần biết
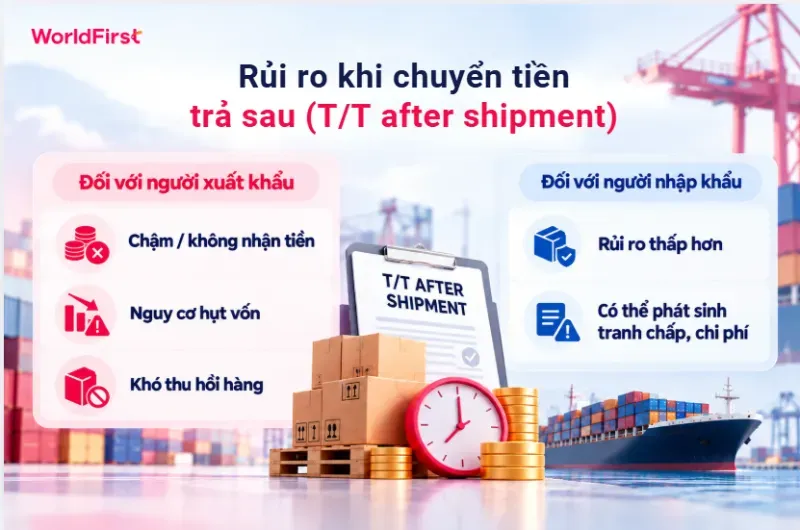
Chuyển tiền trả sau có lợi hơn cho người mua nhưng làm tăng rủi ro người bán
Phương thức ghi sổ (Open Account)
Phương thức ghi sổ tiềm ẩn rủi ro cho nhà xuất khẩu do phải giao hàng trước khi nhận tiền, trong khi người mua có thể chậm thanh toán hoặc không trả nợ.
Đối với người mua
- Tỷ giá ngoại tệ tăng trong thời gian ghi nợ khiến doanh nghiệp chi nhiều tiền hơn dự kiến.
- Hàng hóa không đúng thỏa thuận dễ dẫn đến tranh chấp về công nợ và thời hạn trả tiền.
- Chịu lãi hoặc phí phạt theo hợp đồng nếu thanh toán quá hạn.
Đối với người bán
- Các khoản phải thu có thể tích lũy qua nhiều đợt giao hàng, làm tăng nguy cơ mất vốn nếu đối tác không thanh toán.
- Sai lệch trong đối chiếu công nợ, hóa đơn gây ra tranh chấp và chậm thu tiền.
- Biến động chính trị, thay đổi chính sách thương mại hoặc hạn chế chuyển ngoại tệ tại nước nhập khẩu có thể cản trở việc nhận tiền.
- Thời gian chờ thanh toán kéo dài (có thể là 30 ngày, 60 ngày hoặc lâu hơn) khiến dòng tiền bị gián đoạn, ảnh hưởng đến kế hoạch kinh doanh.
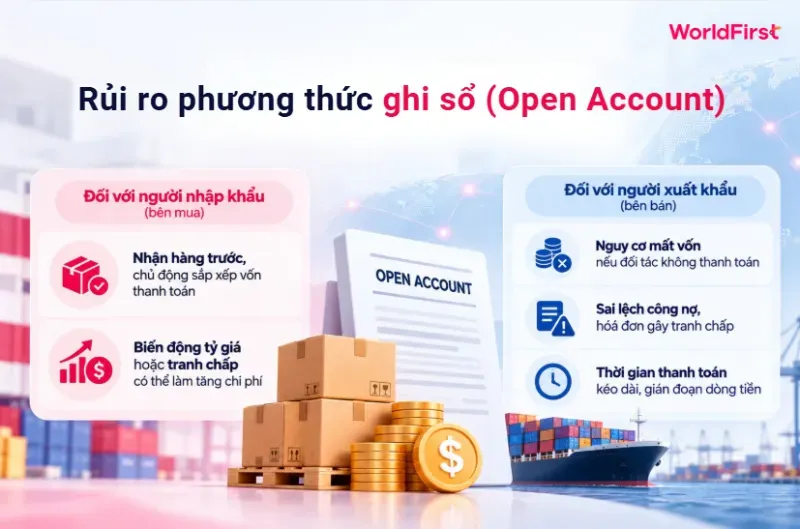
Nhà xuất khẩu thường chịu rủi ro mất vốn, sai lệch công nợ hoặc gián đoạn dòng tiền
Phương thức nhờ thu (Collection: D/P và D/A)
Nhờ thu tiềm ẩn nhiều bất lợi cho nhà xuất khẩu do ngân hàng chỉ hỗ trợ thu tiền, không bảo đảm thanh toán. Người mua có thể từ chối nhận chứng từ, chậm trả hoặc không thanh toán khi đến hạn.
Trường hợp 1: Nhờ thu trả ngay (D/P)
Với nhờ thu trả ngay (D/P), ngân hàng chỉ giao bộ chứng từ khi người mua đã thanh toán. Cơ chế này giúp bên bán kiểm soát việc trao chứng từ nhưng vẫn tồn tại một số hạn chế.
Đối với người mua
- Thường phải trả tiền trước khi nhận và kiểm tra trực tiếp hàng hóa, dẫn đến nguy cơ sản phẩm không đúng cam kết.
- Chứng từ giả mạo hoặc sai lệch thông tin, gây khó khăn khi làm thủ tục nhận hàng.
Đối với người bán
- Hàng hóa bị tồn kho tại cảng do người mua từ chối hoặc không đủ khả năng thanh toán.
- Chịu thêm phí lưu kho, vận chuyển hoặc tìm đối tác thay thế để xử lý hàng chưa được nhận.
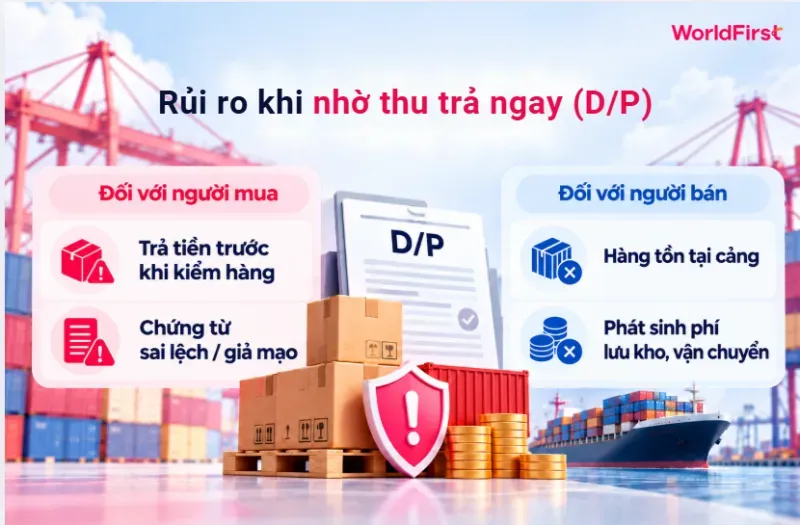
Nhờ thu trả ngay giúp kiểm soát chứng từ nhưng có thể phát sinh phí nếu hàng chưa được nhận
Trường hợp 2: Nhờ thu trả chậm (D/A)
Đối với nhờ thu trả chậm (D/A), ngân hàng giao chứng từ sau khi người mua chấp nhận hối phiếu và cam kết thanh toán vào ngày đến hạn. Vì bên nhập khẩu được nhận hàng trước, rủi ro chủ yếu thuộc về nhà xuất khẩu.
Đối với người mua
- Khó khăn trong việc khiếu nại và đòi lại tiền từ nhà xuất khẩu nếu hàng hóa kém chất lượng.
- Phải chuẩn bị đủ nguồn tiền thanh toán khi đến hạn, kể cả chưa tiêu thụ được hàng hóa.
Đối với người bán
- Mất cả hàng lẫn tiền nếu người mua mất khả năng chi trả hoặc cố tình lừa đảo.
- Mất quyền kiểm soát hàng hóa và gặp khó khăn trong việc thu hồi nếu người mua vi phạm cam kết.
- Phát sinh chi phí lưu kho tại cảng đến, chi phí vận chuyển tái xuất hoặc tiêu hủy hàng nếu người mua từ chối thanh toán hoặc nhận hàng.
Bên bán dễ chịu bất lợi mất cả hàng lẫn tiền, khó kiểm soát hàng hóa nếu sử dụng D/A
Phương thức tín dụng chứng từ (Letter of Credit – L/C)
Phương thức tín dụng chứng từ (L/C) vẫn tiềm ẩn rủi ro khi người bán có thể bị từ chối thanh toán do chứng từ sai sót, còn người mua có nguy cơ nhận hàng không đúng thỏa thuận vì ngân hàng chỉ kiểm tra chứng từ.
Đối với người mua
- Hàng hóa thực tế không đúng chất lượng, số lượng hoặc chủng loại dù bộ chứng từ đáp ứng yêu cầu.
- Nguy cơ gian lận và chiếm đoạt tiền nếu bên bán sử dụng vận đơn hoặc hóa đơn giả mạo.
- Chi phí mở tín dụng chứng từ (L/C) và yêu cầu ký quỹ tại ngân hàng có thể làm tăng chi phí giao dịch, gây áp lực lên dòng tiền.
Đối với người bán
- Bộ chứng từ có sai sót hoặc không đáp ứng điều kiện có thể bị ngân hàng từ chối thanh toán, dù hàng đã được giao.
- Chậm nhận tiền nếu ngân hàng phát hành mất khả năng thanh toán hoặc gặp hạn chế chuyển ngoại tệ.
- Làm gián đoạn kế hoạch giao hàng và phát sinh chi phí khi người mua mở tín dụng chứng từ (L/C) muộn hoặc yêu cầu sửa đổi điều khoản.
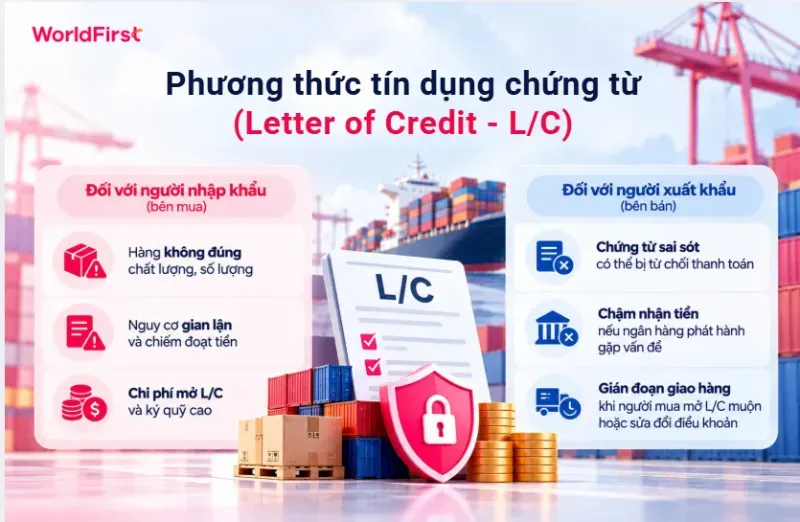
Tín dụng chứng từ tiềm ẩn rủi ro cho cả hai bên bán và mua vì ngân hàng chỉ kiểm tra chứng từ hợp lệ
Giải pháp hạn chế rủi ro trong thanh toán quốc tế
Để hạn chế tổn thất khi thanh toán quốc tế, doanh nghiệp cần chủ động kiểm soát rủi ro ngay từ khâu lựa chọn đối tác đến khi hoàn tất giao dịch. Dưới đây là 6 giải pháp giúp bạn giảm thiểu những thiệt hại có thể phát sinh:
- Thẩm định kỹ đối tác: Kiểm tra tư cách pháp nhân, lịch sử tài chính, năng lực sản xuất và đánh giá từ khách hàng cũ của đối tác trước khi ký hợp đồng. Đặc biệt, bạn nên cảnh giác với nhà cung cấp không có địa chỉ rõ ràng hoặc xuất hiện dấu hiệu lừa đảo trực tuyến.
- Lựa chọn phương thức thanh toán phù hợp: Ưu tiên dùng thư tín dụng (L/C) khi giao dịch với đối tác mới hoặc đơn hàng giá trị lớn vì ngân hàng cam kết thanh toán nếu bộ chứng từ hợp lệ. Đồng thời, bạn cần thận trọng khi sử dụng thanh toán chuyển tiền trả trước, trả sau hoặc nhờ thu trả ngay (D/P), trả chậm (D/A) với những bên chưa có uy tín.
- Quy định rõ điều khoản hợp đồng: Thống nhất đồng tiền thanh toán, tỷ giá áp dụng, thời hạn, trách nhiệm trả phí ngân hàng và điều kiện giao hàng theo Incoterms. Ngoài ra, hợp đồng phải xác định luật áp dụng và cơ quan giải quyết tranh chấp để hạn chế bất đồng.
- Kiểm tra kỹ bộ chứng từ: Đối với tín dụng chứng từ (L/C), nhờ thu trả ngay (D/P), nhờ thu trả chậm (D/A), các giấy tờ xuất trình phải khớp tuyệt đối với các điều kiện quy định để tránh bị ngân hàng từ chối thanh toán.
- Phòng ngừa rủi ro tỷ giá: Sử dụng hợp đồng kỳ hạn để cố định tỷ giá hoặc hợp đồng quyền chọn để chốt tỷ giá ngoại tệ, tránh biến động bất lợi ảnh hưởng đến kế hoạch lợi nhuận.
- Sử dụng bảo hiểm thương mại quốc tế: Mua bảo hiểm tín dụng xuất nhập khẩu hoặc bảo hiểm hàng hóa để chuyển giao một phần rủi ro tài chính khi gặp sự cố trên đường vận chuyển hoặc khi đối tác vỡ nợ, phá sản.
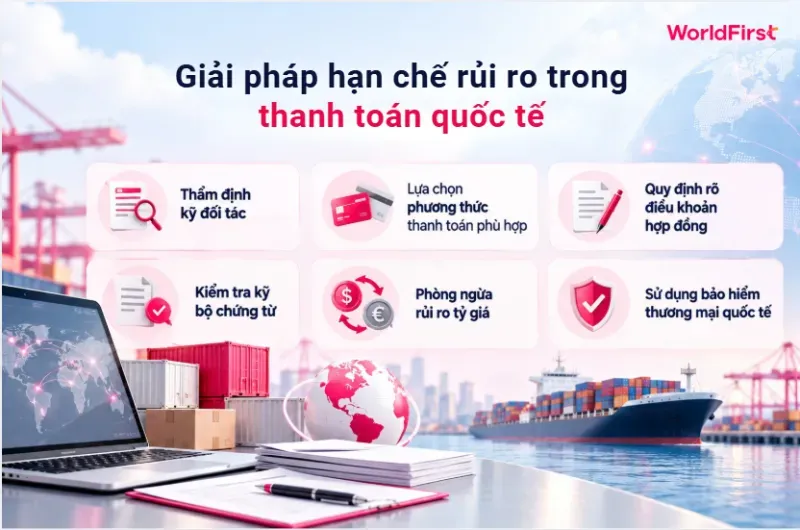
Bạn cần thẩm định đối tác, quy định rõ điều khoản, sử dụng bảo hiểm thương mại quốc tế
WorldFirst – Giải pháp hỗ trợ doanh nghiệp quản lý thanh toán quốc tế
Khi giao dịch với nhiều đối tác nước ngoài, doanh nghiệp cần quản lý các khoản thu – chi bằng nhiều loại tiền tệ, theo dõi tỷ giá và kiểm soát chi phí chuyển tiền. Để đáp ứng những nhu cầu này, WorldFirst cung cấp tài khoản đa tiền tệ World Account, giúp doanh nghiệp tập trung hoạt động nhận, chuyển và quản lý thanh toán quốc tế trên một nền tảng.
- Nhận và quản lý đa tiền tệ: Hỗ trợ nhận thanh toán bằng hơn 20 loại tiền tệ, cho phép doanh nghiệp giữ số dư ngoại tệ và chủ động sử dụng cho các giao dịch tiếp theo, hạn chế việc chuyển đổi không cần thiết.
- Thanh toán quốc tế linh hoạt: Doanh nghiệp có thể chuyển tiền cho nhà cung cấp tại hơn 200 quốc gia và vùng lãnh thổ bằng hơn 100 loại tiền tệ, đồng thời theo dõi trạng thái giao dịch trên cùng hệ thống.
- Chủ động quản lý tỷ giá: Cung cấp công cụ theo dõi biến động ngoại hối 24/7, thiết lập thông báo khi tỷ giá đạt mức mong muốn và hỗ trợ chuyển đổi tiền tệ, giúp doanh nghiệp kiểm soát chi phí thanh toán.
- Kiểm soát dòng tiền tập trung: Cho phép theo dõi lịch sử thu chi, phân quyền truy cập cho nhân viên và kết nối phần mềm kế toán để hỗ trợ đối soát, giảm sai sót trong quá trình quản lý giao dịch.
Dù không thay thế các biện pháp thẩm định đối tác hay bảo đảm thanh toán bằng L/C, WorldFirst có thể hỗ trợ doanh nghiệp quản lý giao dịch toàn cầu minh bạch và chủ động hơn.
Những câu hỏi thường gặp về rủi ro của các phương thức thanh toán quốc tế
Doanh nghiệp có thể hạn chế rủi ro khi giao dịch với đối tác quốc tế bằng cách nào?
Doanh nghiệp nên kiểm tra tư cách pháp lý, năng lực tài chính và lịch sử giao dịch của đối tác trước khi ký hợp đồng. Bạn cần quy định rõ thời hạn giao hàng, phương thức thanh toán, trách nhiệm giữa các bên và cách xử lý tranh chấp. Trong quá trình thực hiện, doanh nghiệp cũng nên đối chiếu chứng từ, xác minh thông tin chuyển tiền, theo dõi vận chuyển và cân nhắc mua bảo hiểm phù hợp.
Làm thế nào để đánh giá độ tin cậy của đối tác trước khi thanh toán quốc tế?
Doanh nghiệp cần xác minh giấy đăng ký kinh doanh, người đại diện hợp pháp và thông tin pháp lý của đối tác qua cơ quan có thẩm quyền. Ngoài ra, bạn hãy kiểm tra thêm báo cáo tín dụng, lịch sử thanh toán, phản hồi từ khách hàng cũ và các tranh chấp nếu có. Đồng thời, bạn cũng cần xác thực thông tin ngân hàng nhận tiền và cân nhắc sử dụng tín dụng chứng từ (L/C) nếu chưa đủ cơ sở tin cậy.
Nên chọn phương thức thanh toán nào khi giao dịch với đối tác mới?
Bạn nên ưu tiên thư tín dụng không hủy ngang (L/C) khi giao dịch với đối tác mới, đặc biệt với đơn hàng giá trị lớn, vì ngân hàng cam kết thanh toán nếu chứng từ phù hợp. Với các giao dịch nhỏ hơn, bạn cũng có thể cân nhắc thanh toán chuyển tiền chia nhiều đợt hoặc nhờ thu trả ngay (D/P) sau khi đã thẩm định đối tác. Tuy nhiên, hai hình thức này vẫn tiềm ẩn rủi ro do ngân hàng không bảo đảm thanh toán.
Không một phương thức thanh toán quốc tế nào có thể loại bỏ hoàn toàn nguy cơ tổn thất cho cả người mua và người bán. Do đó, việc nhận diện rủi ro của các phương thức thanh toán quốc tế là cơ sở để doanh nghiệp cân nhắc giá trị đơn hàng, độ tin cậy của đối tác và điều kiện hợp đồng trước khi giao dịch. Để tăng khả năng kiểm soát dòng tiền và chi phí, doanh nghiệp có thể sử dụng WorldFirst để nhận, chuyển đổi và quản lý nhiều loại tiền tệ trên cùng nền tảng, đáp ứng nhu cầu thanh toán toàn cầu.
Xem thêm: 5 cách chuyển tiền từ nước ngoài về Việt Nam đơn giản và an toàn
Bài viết này chỉ nhằm mục đích cung cấp thông tin tham khảo và không cấu thành tư vấn pháp lý hoặc tư vấn chuyên nghiệp. Bài viết này không nên được coi là một đề nghị hoặc lời mời mua hay bán bất kỳ sản phẩm hoặc dịch vụ tài chính nào được quản lý. WorldFirst không đưa ra bất kỳ tuyên bố hay bảo đảm nào về tính chính xác, đầy đủ hoặc khả năng áp dụng của nội dung, và độc giả được khuyến khích tham khảo ý kiến của các chuyên gia pháp lý hoặc các chuyên gia khác để được tư vấn phù hợp với tình huống cụ thể của họ. WorldFirst từ chối rõ ràng mọi trách nhiệm pháp lý đối với bất kỳ người nào liên quan đến hậu quả của bất kỳ hành động nào được thực hiện hoặc không được thực hiện hoàn toàn hoặc một phần dựa trên bài viết này.