Được xây dựng để hỗ trợ thanh toán nhanh hơn, quản lý thanh khoản thông minh hơn và tuân thủ quy định mạnh mẽ nhờ bộ công cụ API thế hệ mới và kiến trúc AI của chúng tôi.
Được CNBC và Statista vinh danh là một trong những công ty công nghệ tài chính hàng đầu trên toàn cầu, chúng tôi đã hỗ trợ hơn 1,5 triệu doanh nghiệp kể từ năm 2004.
Lệnh chuyển tiền quốc tế là gì? Hướng dẫn điền thông tin chi tiết
Cập nhật lần cuối:
Sao chép
Đã sao chép
Mục lục
Chỉ một lỗi nhỏ trong tên người thụ hưởng, số tài khoản, IBAN hay mã SWIFT/BIC cũng có thể khiến lệnh chuyển tiền quốc tế phải kiểm tra lại, xử lý chậm hoặc thậm chí bị hoàn trả. Vì vậy, việc chuẩn bị thông tin chính xác ngay từ đầu là rất quan trọng để giao dịch diễn ra thuận lợi. Trong bài viết dưới đây, WorldFirst sẽ hướng dẫn bạn cách chuẩn bị và điền từng trường thông tin, kiểm tra chứng từ, chi phí, đồng thời theo dõi giao dịch để hạn chế sai sót khi thanh toán ra nước ngoài.
Lệnh chuyển tiền quốc tế là gì?
Lệnh chuyển tiền quốc tế (hay điện chuyển tiền quốc tế/lệnh chuyển tiền xuyên biên giới) là yêu cầu thanh toán do người chuyển lập và gửi cho ngân hàng hoặc đơn vị cung cấp dịch vụ thanh toán. Lệnh này dùng để chuyển một khoản tiền đến người thụ hưởng ở quốc gia hoặc khu vực khác. Giao dịch có thể được xử lý qua mạng lưới ngân hàng đại lý, SWIFT hoặc các hệ thống thanh toán phù hợp tùy theo quốc gia, loại tiền tệ và đơn vị cung cấp dịch vụ.
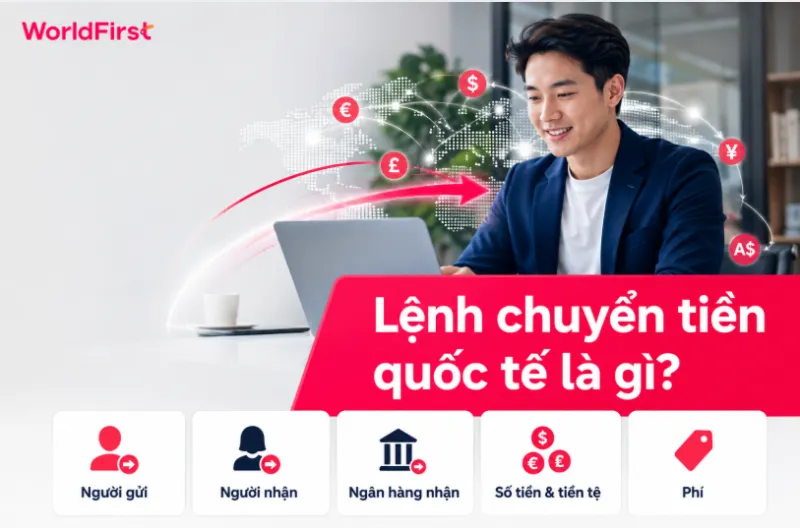
Một lệnh chuyển tiền thường có các nhóm thông tin chính:
Người chuyển tiền (Sender/Ordering Customer): Tên cá nhân hoặc doanh nghiệp, địa chỉ, tài khoản nguồn và các thông tin nhận diện khác.
Người thụ hưởng (Beneficiary/Receiver): Tên chủ tài khoản, số tài khoản hoặc IBAN, địa chỉ và quốc gia nhận tiền.
Ngân hàng nhận (Beneficiary Bank): Tên ngân hàng, SWIFT/BIC và các mã định tuyến khác nếu thị trường nhận yêu cầu.
Chi tiết giao dịch: Số tiền, loại tiền tệ, nội dung thanh toán, mã hóa đơn hoặc thông tin tham chiếu.
Chỉ dẫn phí: Cách phân bổ phí giữa người gửi và người nhận nếu kênh chuyển tiền cho phép lựa chọn.
Với doanh nghiệp thường xuyên thanh toán cho nhà cung cấp hoặc đối tác ở nhiều thị trường, việc lập và quản lý từng giao dịch trên nhiều kênh có thể làm tăng khối lượng đối soát. Từ nhu cầu đó, WorldFirst cung cấp giải pháp World Account để doanh nghiệp quản lý nhiều loại tiền tệ và thực hiện thanh toán quốc tế trên cùng một nền tảng.
Lệnh chuyển tiền quốc tế thường gồm người chuyển, nhận, ngân hàng nhận, chi tiết giao dịch
Hướng dẫn cách điền lệnh chuyển tiền quốc tế
Tên trường thông tin trên biểu mẫu của từng ngân hàng hoặc nền tảng có thể khác nhau, nhưng dữ liệu thường được chia thành bốn nhóm gồm người chuyển, người nhận, ngân hàng nhận và chi tiết giao dịch. Khi điền, bạn nên sử dụng thông tin đúng với tài liệu do ngân hàng hoặc người thụ hưởng cung cấp, thay vì tự dịch hoặc tự điều chỉnh tên pháp lý.
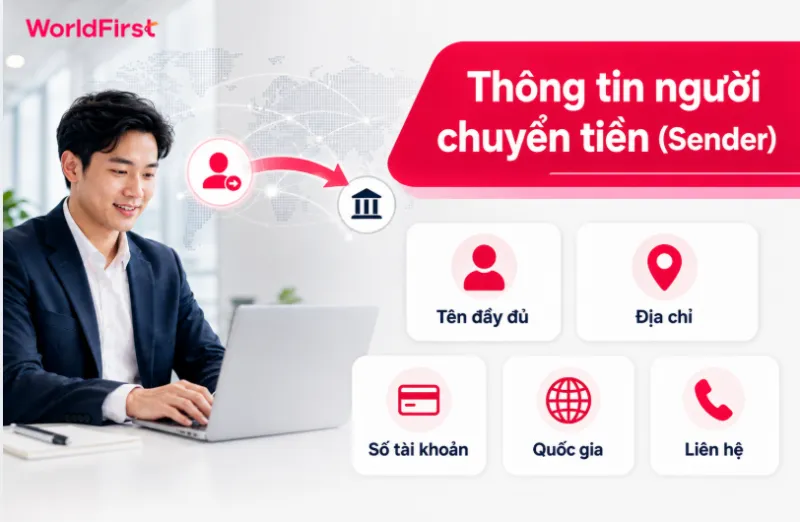
Thông tin người chuyển tiền (Sender)
Thông tin này xác định cá nhân hoặc doanh nghiệp đứng ra thực hiện khoản thanh toán. Việc điền sai tên hoặc sử dụng thông tin không thống nhất với tài khoản nguồn có thể khiến giao dịch cần được xác minh thêm.
Sender/Ordering Customer Name (Tên người chuyển tiền): Điền đầy đủ (có dấu hoặc không dấu tùy biểu mẫu).
Sender Address (Địa chỉ người chuyển tiền): Theo thông tin đã đăng ký hoặc theo yêu cầu của biểu mẫu.
Account Number (Số tài khoản): Nhập đúng số sử dụng giao dịch và kiểm tra đúng loại tiền của tài khoản nguồn.
Country/Region (Quốc gia/Khu vực): Tránh nhầm với quốc gia của người thụ hưởng hoặc ngân hàng nhận.
Contact Information (Thông tin liên hệ): Cung cấp email hoặc số điện thoại đang hoạt động.
Ví dụ, nếu tài khoản đứng tên ABC Trading Company Limited, doanh nghiệp nên sử dụng đúng tên này thay vì tự rút gọn thành “ABC Trading”. Nếu hệ thống đã tự động lấy thông tin người chuyển từ hồ sơ tài khoản, bạn chỉ cần kiểm tra lại dữ liệu hiển thị trước khi tiếp tục.
Thông tin người chuyển gồm tên, địa chỉ, số tài khoản, quốc gia, liên hệ
Thông tin người nhận tiền (Beneficiary/Receiver)
Thông tin người thụ hưởng cần được kiểm tra kỹ vì đây là căn cứ để xác định chính xác tài khoản nhận tiền. Chỉ một sai sót ở tên, số tài khoản hoặc IBAN cũng có thể khiến giao dịch bị chậm, hoàn trả hoặc phải tra soát.
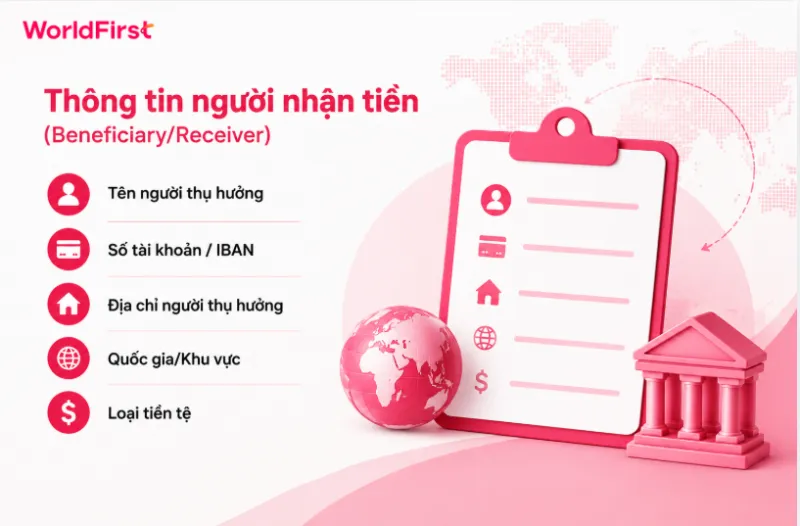
Beneficiary Name (Tên người thụ hưởng): Điền đầy đủ và đối chiếu với hóa đơn hoặc thông tin thanh toán do đối tác cung cấp.
Account Number (Số tài khoản): Nhập chính xác, không tự thêm hoặc bỏ ký tự nếu chưa xác minh.
IBAN: Bạn cần sao chép đúng toàn bộ chuỗi ký tự được cung cấp.
Beneficiary Address (Địa chỉ người thụ hưởng): Điền theo yêu cầu của biểu mẫu.
Country/Region (Quốc gia/Khu vực): Chọn đúng nơi tài khoản được mở.
Currency (Loại tiền tệ): Đối chiếu khớp với hợp đồng hoặc hóa đơn thương mại.
Thông tin người nhận gồm tên, số tài khoản, địa chỉ, quốc gia, loại tiền tệ và IBAN (nếu có)
Thông tin ngân hàng nhận (Beneficiary Bank)
Thông tin ngân hàng nhận giúp xác định đúng tổ chức tài chính đang quản lý tài khoản của người thụ hưởng. Vì vậy, ngoài số tài khoản, bạn cần kiểm tra đúng tên ngân hàng và mã định tuyến tương ứng với từng quốc gia.
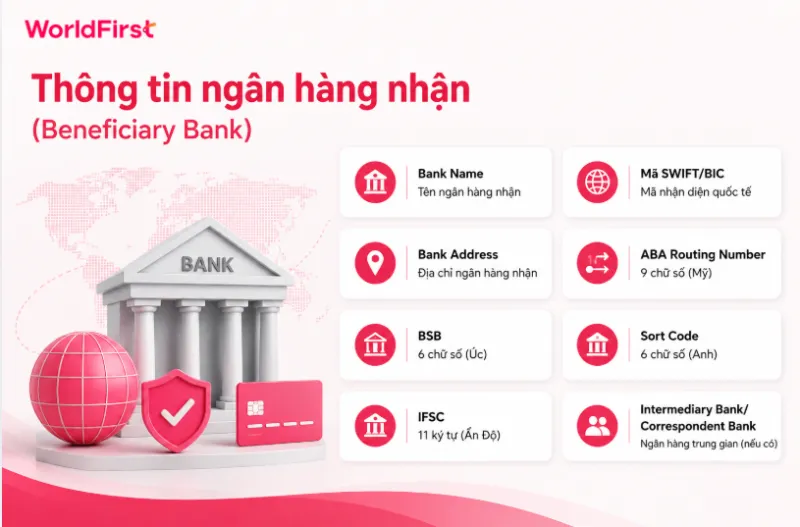
Bank Name (Tên ngân hàng nhận): Điền đúng tên chính thức, tránh sử dụng tên viết tắt.
Mã SWIFT/BIC: Nhập chính xác mã nhận diện theo thông tin do ngân hàng hoặc người thụ hưởng cung cấp.
Bank Address (Địa chỉ ngân hàng nhận): Tránh nhầm với địa chỉ của người thụ hưởng.
ABA Routing Number: Mã định tuyến gồm 9 chữ số, thường được sử dụng cho tài khoản ngân hàng tại Mỹ.
BSB: Mã xác định ngân hàng và chi nhánh, gồm 6 chữ số, thường được sử dụng tại Úc.
Sort Code: Mã định tuyến ngân hàng gồm 6 chữ số, thường được sử dụng tại Anh.
IFSC: Mã định tuyến gồm 11 ký tự chữ và số, được sử dụng cho ngân hàng tại Ấn Độ.
Intermediary Bank/Correspondent Bank (Ngân hàng trung gian): Nếu đơn vị xử lý yêu cầu.
Thông tin ngân hàng nhận cần có tên, địa chỉ, mã định tuyến theo từng quốc gia
Chi tiết giao dịch
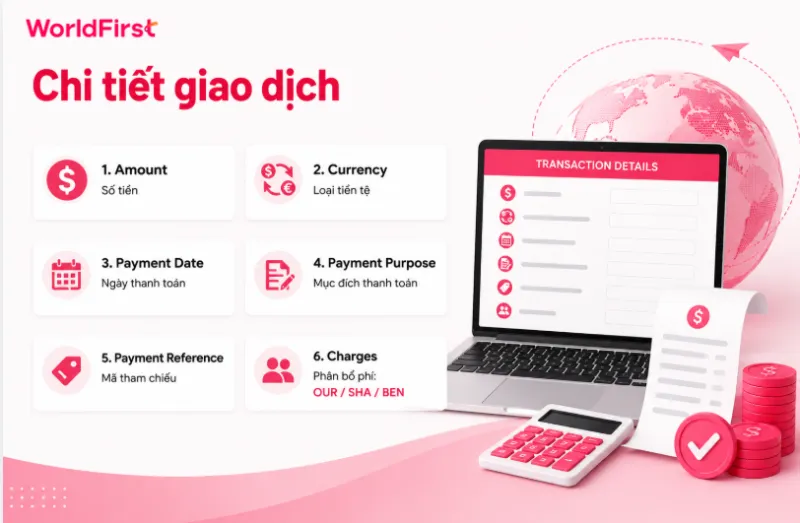
Chi tiết giao dịch cần phản ánh đúng số tiền, loại tiền tệ và mục đích thanh toán để thuận tiện cho việc xử lý và đối soát. Các thông tin này cũng nên thống nhất với hợp đồng, hóa đơn và chứng từ liên quan.
Amount (Số tiền): Nhập chính xác và kiểm tra kỹ dấu phân cách, số thập phân nếu có.
Currency (Loại tiền tệ): Chọn đúng loại USD, EUR, GBP hoặc loại tiền đã thỏa thuận với người nhận.
Payment Date (Ngày thanh toán): Lưu ý ngày nghỉ, cuối tuần và giờ chốt lệnh của đơn vị xử lý.
Payment Purpose (Mục đích thanh toán): Ghi chính xác, chẳng hạn thanh toán hàng hóa hoặc dịch vụ, phù hợp với giao dịch thực tế.
Payment Reference (Mã tham chiếu thanh toán): Nhập mã hóa đơn, số đơn hàng giúp người nhận xác định khoản thanh toán.
Charges (Phí): Chọn hình thức phân bổ phí như OUR (người gửi chịu phí), SHA (chia sẻ phí) hoặc BEN (người nhận chịu phí) nếu kênh thanh toán hỗ trợ và phù hợp với thỏa thuận giữa các bên.
Ví dụ, nếu thanh toán cho hóa đơn INV-2026-001, nội dung “Payment for INV-2026-001” sẽ giúp người nhận đối soát dễ hơn so với nội dung chung chung như “Payment”. Thông tin càng rõ và thống nhất với chứng từ, quá trình xử lý và xác nhận khoản tiền càng thuận tiện.
Lệnh chuyển tiền phải đầy đủ số tiền, loại tiền tệ, ngày giao dịch, mục đích thanh toán
Quy trình xử lý lệnh chuyển tiền quốc tế
Quy trình xử lý lệnh chuyển tiền quốc tế thường gồm 5 bước, từ chuẩn bị hồ sơ, lập lệnh, ngân hàng kiểm tra đến truyền chỉ dẫn thanh toán và ghi có cho người thụ hưởng. Tùy ngân hàng, mục đích chuyển tiền và kênh giao dịch, khách hàng có thể thực hiện tại quầy hoặc trực tuyến.
Bước 1 – Chuẩn bị hồ sơ và thông tin
Ở bước này, bạn cần chuẩn bị thông tin và chứng từ phù hợp với mục đích chuyển tiền. Với giao dịch thanh toán hàng hóa hoặc dịch vụ quốc tế, hồ sơ thường gồm:
Thông tin doanh nghiệp/người chuyển tiền: Tên pháp lý, địa chỉ, số tài khoản nguồn, thông tin liên hệ và người có thẩm quyền thực hiện giao dịch.
Giấy yêu cầu/lệnh chuyển tiền: Lập theo biểu mẫu của ngân hàng hoặc trực tiếp trên hệ thống ngân hàng số.
Giấy ủy quyền: Áp dụng nếu người thực hiện không phải người đại diện theo pháp luật hoặc người đã đăng ký có thẩm quyền giao dịch.
Hợp đồng ngoại thương hoặc hợp đồng dịch vụ: Thể hiện các bên giao dịch, giá trị và điều khoản thanh toán.
Hóa đơn thương mại: Xác định số tiền và nội dung cần thanh toán.
Tờ khai hải quan, vận đơn hoặc chứng từ giao nhận: Cung cấp khi phù hợp với giao dịch và yêu cầu của ngân hàng.
Hồ sơ, biểu mẫu tuân thủ: Có thể được yêu cầu để phục vụ kiểm tra phòng, chống rửa tiền, tài trợ khủng bố, cấm vận hoặc các nghĩa vụ tuân thủ khác.
Thông tin người thụ hưởng: Tên đầy đủ, địa chỉ, số tài khoản hoặc IBAN và quốc gia nhận tiền.
Thông tin ngân hàng nhận: Tên ngân hàng, địa chỉ, mã SWIFT/BIC và các mã định tuyến như ABA Routing Number, Sort Code, BSB hoặc IFSC nếu được yêu cầu.
Bước 2 – Lập và nộp lệnh chuyển tiền
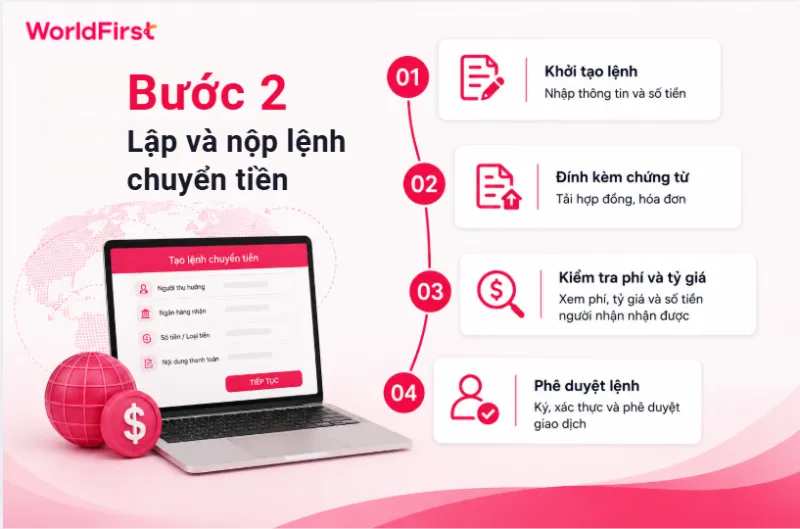
Sau khi chuẩn bị hồ sơ và thông tin cần thiết, doanh nghiệp có thể tạo lệnh tại quầy, trên Internet Banking/E-Banking của ngân hàng hoặc thông qua nền tảng thanh toán quốc tế cung cấp dịch vụ. Quy trình lập và phê duyệt lệnh có thể khác nhau tùy từng ngân hàng hoặc nền tảng.
Khởi tạo lệnh: Nhập thông tin người thụ hưởng, số tài khoản/IBAN, ngân hàng nhận, SWIFT/BIC hoặc mã định tuyến tương ứng, số tiền, loại tiền tệ và nội dung thanh toán.
Đính kèm chứng từ: Tải hợp đồng, hóa đơn thương mại và các tài liệu liên quan nếu ngân hàng hoặc nền tảng yêu cầu để xác minh mục đích giao dịch.
Kiểm tra phí và tỷ giá: Với giao dịch có chuyển đổi ngoại tệ, doanh nghiệp nên kiểm tra tỷ giá áp dụng, phí chuyển tiền và số tiền dự kiến người thụ hưởng nhận được trước khi xác nhận.
Phê duyệt lệnh: Người có thẩm quyền ký, xác thực hoặc phê duyệt giao dịch theo cơ chế phân quyền đã thiết lập với ngân hàng hoặc nền tảng thanh toán.
Không phải doanh nghiệp nào cũng áp dụng cùng một quy trình duyệt lệnh. Tùy vào cơ chế phân quyền nội bộ và thiết lập tài khoản, giao dịch có thể do một người tạo và một người khác phê duyệt hoặc áp dụng nhiều cấp kiểm soát đối với các khoản thanh toán có giá trị lớn.
Quy trình lập và phê duyệt lệnh chuyển tiền khác nhau tùy ngân hàng hoặc nền tảng thanh toán.
Bước 3 – Kiểm tra và phê duyệt lệnh
Khi nhận lệnh chuyển tiền, ngân hàng hoặc đơn vị thanh toán kiểm tra thông tin và điều kiện thực hiện trước khi xử lý giao dịch.
Kiểm tra chứng từ: Đối chiếu lệnh chuyển tiền với hợp đồng, hóa đơn và các tài liệu doanh nghiệp cung cấp.
Kiểm tra thông tin người thụ hưởng: Xác minh tên, tài khoản, SWIFT/BIC và mã định tuyến cần thiết.
Thực hiện giao dịch ngoại tệ nếu cần: Nếu doanh nghiệp chưa có đủ loại ngoại tệ cần thanh toán, có thể thực hiện mua ngoại tệ theo tỷ giá và điều kiện áp dụng tại thời điểm giao dịch.
Kiểm tra tuân thủ: Ngân hàng thực hiện các bước kiểm tra theo quy định về ngoại hối, phòng chống rửa tiền, cấm vận và các yêu cầu liên quan.
Lưu ý: Nếu thông tin hoặc chứng từ chưa đầy đủ, ngân hàng có thể yêu cầu doanh nghiệp bổ sung trước khi tiếp tục xử lý.
Bước 4 – Truyền lệnh qua mạng lưới thanh toán quốc tế
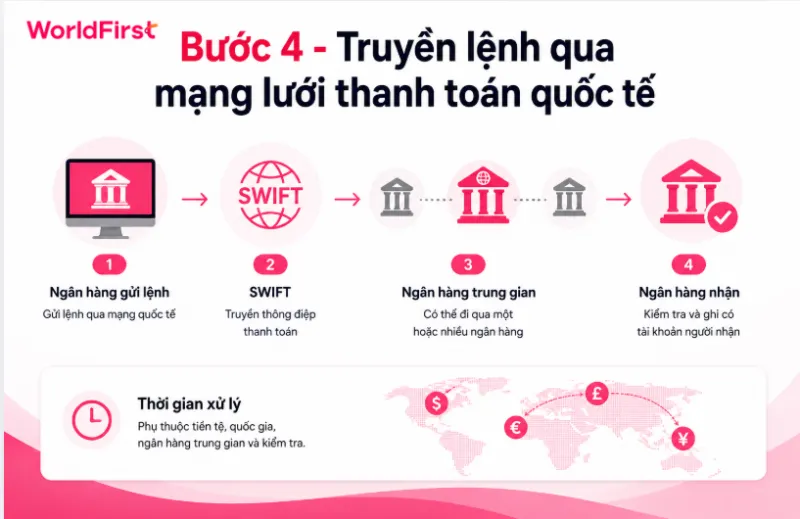
Khi giao dịch được chấp thuận, ngân hàng hoặc đơn vị thanh toán gửi chỉ dẫn qua tuyến phù hợp đến ngân hàng của người thụ hưởng.
Với giao dịch sử dụng SWIFT, ngân hàng gửi thông điệp thanh toán dựa trên thông tin như SWIFT/BIC của ngân hàng nhận.
Khoản tiền có thể được chuyển trực tiếp đến ngân hàng thụ hưởng hoặc đi qua một hay nhiều ngân hàng đại lý/ngân hàng trung gian.
Ngân hàng nhận tiếp tục xử lý và ghi có tiền vào tài khoản người thụ hưởng sau khi đáp ứng các yêu cầu kiểm tra.
Tuy nhiên, thời gian hoàn tất không cố định cho mọi giao dịch vì còn phụ thuộc vào loại tiền tệ, quốc gia nhận, ngân hàng trung gian và quá trình kiểm tra.
Ngân hàng hoặc đơn vị chuyển tiền gửi yêu cầu thanh toán đến ngân hàng của người thụ hưởng.
Bước 5 – Xử lý và ghi có tại ngân hàng nhận
Sau khi lệnh được xử lý, doanh nghiệp cần kiểm tra trạng thái và lưu hồ sơ để phục vụ kế toán, đối soát hoặc tra soát sau này.
Kiểm tra xác nhận giao dịch: Lưu giấy báo nợ, biên lai hoặc xác nhận thanh toán do ngân hàng cung cấp.
Lưu thông tin SWIFT nếu có: Với giao dịch đi qua SWIFT, doanh nghiệp có thể đề nghị ngân hàng cung cấp thông tin hoặc bản sao thông điệp thanh toán phù hợp, chẳng hạn MT103 trong trường hợp áp dụng; không phải ngân hàng nào cũng tự động gửi MT103 cho khách hàng.
Đối soát với người thụ hưởng: Xác nhận số tiền đã được ghi có và xử lý ngay nếu có chênh lệch hoặc chậm nhận.
Lưu hồ sơ kế toán: Hợp đồng, hóa đơn, chứng từ thanh toán và các tài liệu liên quan cần được lưu theo thời hạn pháp luật áp dụng.
Phí lập và thực hiện chuyển tiền ra nước ngoài gồm những khoản nào?
Chi phí chuyển tiền ra nước ngoài không chỉ gồm phí chuyển tiền mà còn có thể phát sinh điện phí SWIFT, phí ngân hàng trung gian và chênh lệch tỷ giá. Tổng chi phí thực tế phụ thuộc vào ngân hàng, loại ngoại tệ, giá trị giao dịch và cách các bên thỏa thuận chịu phí.
Phí chuyển tiền quốc tế: Thường được tính theo tỷ lệ phần trăm trên số tiền chuyển, khoảng 0.2% – 0.25%, đồng thời áp dụng mức phí tối thiểu và có thể có mức tối đa tùy ngân hàng.
Điện phí/SWIFT: Phát sinh khi ngân hàng gửi thông điệp thanh toán qua mạng SWIFT, thường khoảng 5 – 10 USD/lệnh tùy đơn vị cung cấp dịch vụ.
Phí ngân hàng trung gian: Có thể phát sinh nếu khoản tiền phải đi qua ngân hàng đại lý trước khi đến ngân hàng của người thụ hưởng. Nếu chọn OUR, người gửi chịu thêm các khoản phí này để hạn chế việc số tiền người nhận bị khấu trừ; mức tham khảo với một số giao dịch USD khoảng 25 – 30 USD.
Phí theo hình thức SHA/BEN: Nếu chọn SHA, người gửi chịu phí tại ngân hàng gửi, còn người nhận có thể chịu phí của ngân hàng trung gian hoặc ngân hàng nhận. Với BEN, các khoản phí được tính cho người thụ hưởng và có thể được khấu trừ trực tiếp vào số tiền nhận.
Chênh lệch tỷ giá: Khi doanh nghiệp đổi VND sang USD, EUR hoặc ngoại tệ khác, tổng chi phí còn phụ thuộc vào tỷ giá bán tại thời điểm thực hiện giao dịch. Vì vậy, cùng một mức phí chuyển nhưng tỷ giá khác nhau vẫn có thể khiến số tiền doanh nghiệp thực trả chênh lệch đáng kể.
Ví dụ, khi thanh toán 10,000 USD, doanh nghiệp không nên chỉ tính phí chuyển khoảng 0.2%. Tổng chi phí còn có thể gồm điện phí SWIFT, phí ngân hàng trung gian nếu chọn OUR và phần chênh lệch tỷ giá khi mua USD. Do đó, trước khi xác nhận lệnh, nên kiểm tra đồng thời tổng số tiền phải trả, tỷ giá áp dụng, các khoản phí và số tiền người thụ hưởng dự kiến nhận được.
Lệnh chuyển tiền quốc tế mất bao lâu để xử lý?
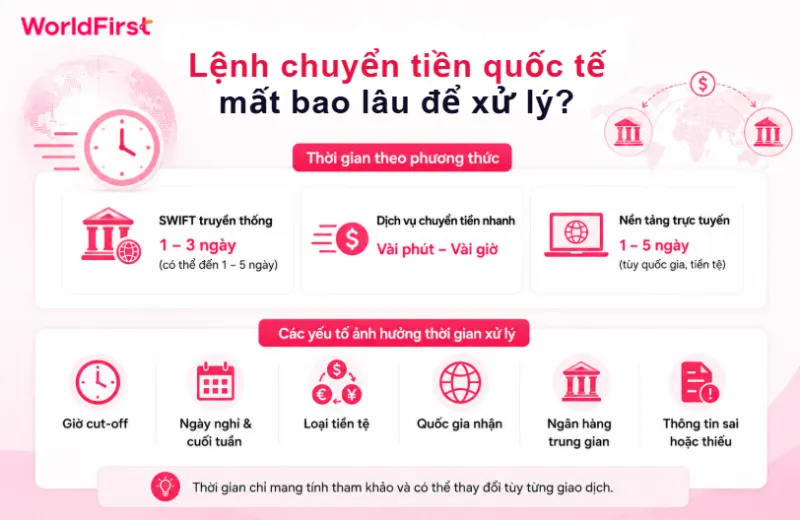
Lệnh chuyển tiền quốc tế thường mất từ vài phút đến 1 – 5 ngày làm việc, tùy phương thức chuyển tiền, quốc gia nhận và quy trình xử lý của từng đơn vị. Với các giao dịch ngân hàng qua SWIFT, thời gian thường dài hơn so với một số dịch vụ chuyển tiền nhanh hoặc nền tảng thanh toán trực tuyến.
Thời gian theo phương thức chuyển tiền:
Phương thức
Thời gian
Hệ thống SWIFT truyền thống
Khoảng 1 – 5 ngày làm việc
DỊch vụ chuyển tiền nhanh (như Western Union, MoneyGram)
10 – 30 phút nếu nhận tiền mặt tại quầy
1 – 2 ngày nếu chuyển trực tiếp qua ngân hàng
Nền tảng chuyển tiền trực tuyến (như WorldFirst)
Khoảng 1 – 5 ngày làm việc, tùy quốc gia, loại tiền tệ
Ngoài phương thức chuyển, thời gian xử lý còn chịu ảnh hưởng bởi:
Giờ cut-off: Lệnh được gửi sau giờ chốt có thể được chuyển sang ngày làm việc kế tiếp.
Ngày nghỉ và cuối tuần: Có thể làm thời gian xử lý kéo dài.
Loại tiền tệ: Một số đồng tiền có mạng lưới thanh toán và khả năng xử lý nhanh hơn.
Quốc gia nhận: Quy định, hệ thống thanh toán và tốc độ xử lý có thể khác nhau.
Ngân hàng trung gian: Giao dịch sẽ có thêm các bước kiểm tra và xử lý.
Thông tin sai hoặc thiếu: Tên người thụ hưởng, số tài khoản, SWIFT/BIC sai, khiến lệnh bị giữ lại để xác minh.
Thời gian chuyển tiền quốc tế tùy phương thức, quốc gia nhận và quy trình xử lý của từng đơn vị
Những lỗi thường gặp khi lập lệnh chuyển tiền quốc tế
Bạn có thể mất thêm nhiều ngày để nhận tiền hoặc phải xử lý tra soát chỉ vì một thông tin nhỏ bị nhập sai. Khi lập lệnh chuyển tiền quốc tế, bạn nên đặc biệt kiểm tra các lỗi sau để hạn chế tình trạng giao dịch bị trì hoãn, trả lại hoặc yêu cầu bổ sung hồ sơ.
Sai thông tin người nhận: Tên người thụ hưởng không khớp với tên tài khoản, nhập sai số tài khoản/IBAN hoặc điền nhầm địa chỉ, quốc gia nhận tiền. Trước khi xác nhận lệnh, bạn hãy đối chiếu với hóa đơn, thông tin chi tiết ngân hàng, người nhận và xác minh lại với đối tác nếu có thay đổi.
Sai mã ngân hàng: Nhập sai SWIFT/BIC hoặc các mã định tuyến như ABA Routing Number, Sort Code, BSB, IFSC. Bạn nên lấy mã trực tiếp từ hướng dẫn thanh toán của người nhận hoặc xác minh với ngân hàng trước khi gửi.
Nội dung thanh toán không rõ: Thiếu mã hóa đơn, số đơn hàng hoặc ghi mục đích chuyển tiền không thống nhất với hợp đồng và chứng từ thực tế, khiến giao dịch có thể cần bổ sung thông tin. Nhà bán hàng cần ghi nội dung ngắn gọn, cụ thể và thống nhất với hợp đồng, hóa đơn hoặc chứng từ liên quan.
Sai loại tiền tệ: Chọn USD thay vì EUR hoặc loại tiền khác với thỏa thuận có thể phát sinh chuyển đổi ngoại tệ, chênh lệch tỷ giá hoặc khiến người nhận không nhận đúng số tiền dự kiến. Vì vậy, bạn phải kiểm tra loại tiền trên hợp đồng và hóa đơn trước khi xác nhận lệnh.
Chọn sai cách chịu phí: Không kiểm tra OUR, SHA hoặc BEN có thể khiến phí ngân hàng trung gian bị khấu trừ vào khoản chuyển, làm số tiền người thụ hưởng nhận được thấp hơn. Bạn cần thống nhất trước với đối tác bên nào chịu phí và kiểm tra số tiền dự kiến người nhận trước khi gửi.
Thiếu chứng từ: Không cung cấp đủ hợp đồng, hóa đơn thương mại, tờ khai hải quan hoặc tài liệu chứng minh mục đích giao dịch khi được yêu cầu có thể khiến lệnh chưa được xử lý ngay. Doanh nghiệp nên chuẩn bị đầy đủ chứng từ theo mục đích chuyển tiền và yêu cầu của ngân hàng hoặc nền tảng thanh toán.
Doanh nghiệp nên kiểm tra lại theo thứ tự người nhận → số tài khoản/IBAN → ngân hàng và mã định tuyến → số tiền, loại tiền → nội dung thanh toán → chứng từ để hạn chế sai sót và phát sinh tra soát sau khi lệnh đã được gửi.
Hướng dẫn lập lệnh chuyển tiền quốc tế với WorldFirst
Với WorldFirst, doanh nghiệp có thể chủ động thực hiện thanh toán quốc tế ngay trên World Account theo quy trình rõ ràng và thuận tiện. Từ việc thêm, xác minh thông tin người nhận thanh toán đến nhập số tiền, kiểm tra tỷ giá, xác thực và theo dõi giao dịch, tất cả đều được thực hiện trực tiếp trên nền tảng. Dưới đây là các bước lập lệnh chuyển tiền quốc tế để bạn tham khảo.
Bước 1 – Thêm người nhận thanh toán
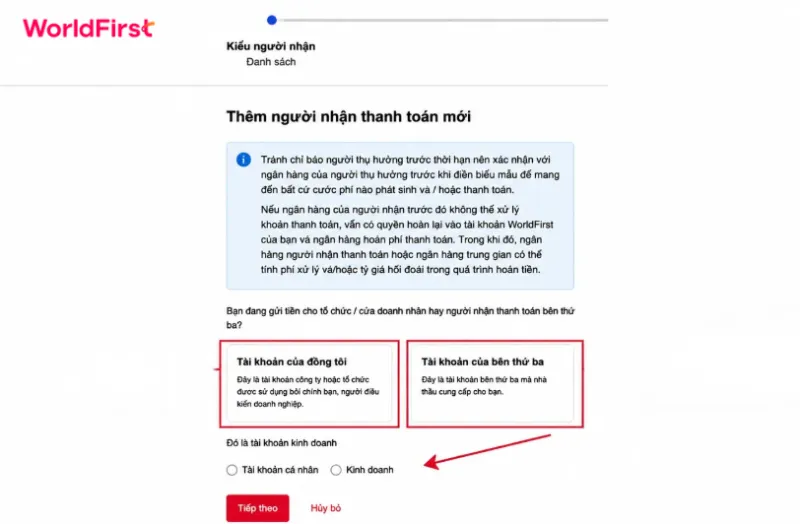
Trước khi tạo lệnh chuyển tiền, doanh nghiệp cần lưu thông tin người thụ hưởng trên hệ thống. Tại World Account, vào Thanh toán → Người nhận thanh toán → Thêm người nhận thanh toán mới.
Tại đây, bạn có thể chọn một trong hai hình thức phù hợp:
Tài khoản của chính tôi: Dùng khi rút tiền về tài khoản ngân hàng cùng tên.
Tài khoản của bên thứ ba: Dùng khi chuyển tiền cho cá nhân, nhà cung cấp hoặc doanh nghiệp khác.
Nếu cần thêm nhiều người nhận, WorldFirst cũng hỗ trợ tải danh sách theo mẫu Excel với tối đa 200 người nhận.
Bạn có thể thêm tài khoản của chính bạn hoặc tài khoản của bên thứ ba
Bước 2 – Nhập và xác minh thông tin người nhận
Sau khi đã chọn loại tài khoản, bạn nhập các trường bắt buộc theo thông tin ngân hàng do người thụ hưởng cung cấp. Tùy quốc gia và loại tiền tệ, các trường hiển thị có thể khác nhau, nhưng thường bao gồm:
Quốc gia/khu vực của ngân hàng nhận.
Loại tiền tệ.
Tên chủ tài khoản.
Số tài khoản hoặc IBAN.
SWIFT/BIC hoặc thông tin ngân hàng tương ứng.
Thông tin cá nhân/doanh nghiệp của người nhận theo yêu cầu.
Các mục được hệ thống đánh dấu “Tùy chọn” có thể bỏ qua. Sau khi nhập xong, kiểm tra lại dữ liệu rồi thực hiện xác thực hai yếu tố (2FA) để hoàn tất việc thêm người nhận thanh toán.
Bước 3 – Tạo lệnh chuyển tiền
Sau khi thêm người nhận thành công, quay lại mục Thanh toán → Gửi và rút tiền để bắt đầu tạo lệnh và sau đó:
Chọn hình thức chuyển tiền phù hợp.
Chọn Tài khoản ngân hàng làm nơi nhận tiền.
Chọn người thụ hưởng đã lưu trước đó.
Nhập ghi chú giao dịch nếu cần, chẳng hạn số hóa đơn hoặc thông tin đơn hàng.
Chọn Tiếp theo để chuyển sang bước nhập số tiền.
Việc lưu người nhận trước giúp doanh nghiệp không phải nhập lại toàn bộ thông tin ngân hàng cho mỗi lần thanh toán, nhưng vẫn nên kiểm tra lại nếu đối tác thông báo thay đổi tài khoản.
Bước 4 – Nhập số tiền và kiểm tra tỷ giá, phí
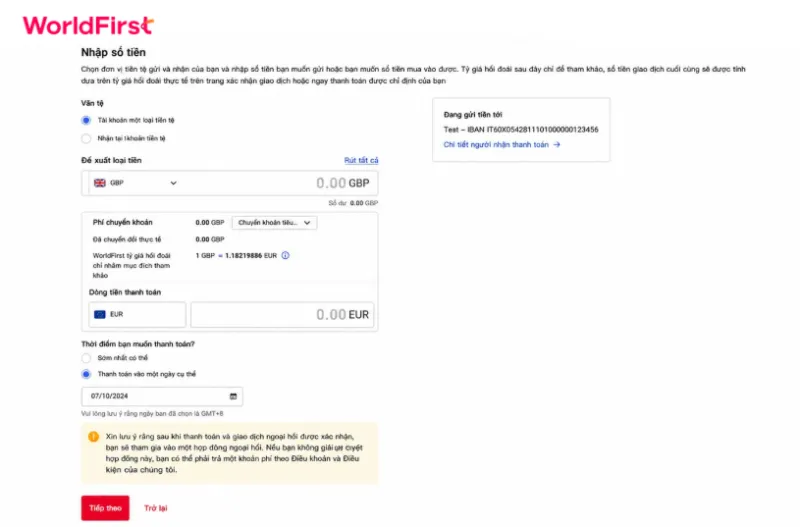
Tại màn hình nhập số tiền, bạn có thể chọn loại tiền tệ muốn chuyển và nhập số tiền thanh toán. Nếu loại tiền doanh nghiệp đang có khác với loại tiền người thụ hưởng cần nhận, hệ thống sẽ hiển thị tỷ giá chuyển đổi và các khoản phí liên quan để người dùng kiểm tra trước khi tiếp tục.
Ở bước này, bạn đồng thời có thể chọn:
Thanh toán sớm nhất nếu muốn thực hiện giao dịch ngay.
Chọn ngày thanh toán trong tương lai nếu muốn chủ động theo lịch thanh toán với nhà cung cấp.
Trước khi sang bước tiếp theo, bạn nên đối chiếu lại số tiền, loại tiền, tỷ giá, phí và ngày thanh toán để tránh phải xử lý điều chỉnh sau khi lệnh đã được gửi.
Lưu ý: Tỷ giá chuyển đổi ngoại tệ sẽ được khóa tại thời điểm đặt lệnh đối với giao dịch có sử dụng cặp tiền tệ khác nhau.
Nhập đầy đủ thông tin số tiền, thời gian giao dịch và tạo lệnh thanh toán
Bước 5 – Xác thực và gửi lệnh
Sau khi hoàn tất thông tin giao dịch, nhà bán hành nên kiểm tra lại người nhận → tài khoản ngân hàng → số tiền → loại tiền → tỷ giá → phí → ngày thanh toán.
Sau đó, hệ thống yêu cầu xác thực hai yếu tố (2FA). Người dùng nhập mã OTP được gửi về số điện thoại đã đăng ký và chọn Tiếp theo để xác nhận thực hiện giao dịch.
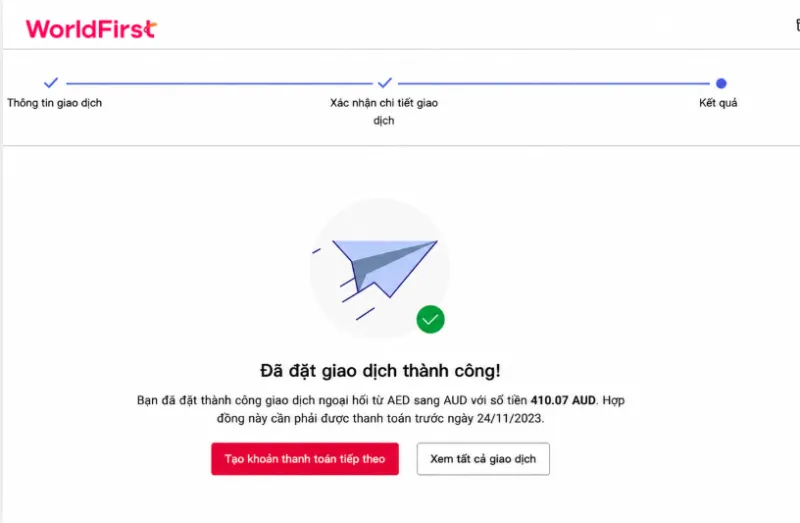
Khi lệnh được đặt thành công, World Account sẽ hiển thị màn hình xác nhận cùng thông tin giao dịch. Người dùng có thể tiếp tục tạo khoản thanh toán khác hoặc chuyển sang xem chi tiết giao dịch.
Sau khi gửi lệnh, màn hình sẽ hiển thị thông báo thành công
Bước 6 – Theo dõi và đối soát giao dịch
Việc gửi lệnh thành công chưa phải là bước cuối cùng. Doanh nghiệp nên tiếp tục theo dõi trạng thái để biết giao dịch đã được xử lý đến đâu và kịp thời kiểm tra nếu người thụ hưởng chưa nhận được tiền.
Trên World Account, doanh nghiệp có thể:
Vào Quản lý giao dịch để xem và quản lý các khoản thanh toán.
Lọc giao dịch theo trạng thái hoặc thông tin liên quan để thuận tiện tra cứu.
Vào Sao kê để kiểm tra chi tiết và tải dữ liệu phục vụ kế toán, đối soát hoặc lưu hồ sơ.
Quản lý thanh toán toàn cầu nhanh chóng
World Account cho phép doanh nghiệp lưu người thụ hưởng, lập lệnh thanh toán, kiểm tra phí và tỷ giá, xác thực giao dịch và theo dõi lịch sử thanh toán trên cùng một nền tảng. Nhờ đó, doanh nghiệp có thể quản lý các khoản chi trả cho nhà cung cấp và đối tác quốc tế tập trung hơn thay vì theo dõi từng giao dịch rời rạc. Tìm hiểu giải pháp thanh toán chi phí quốc tế →
FAQ – Giải đáp câu hỏi thường gặp về lệnh chuyển tiền quốc tế
Có thể sửa lệnh chuyển tiền quốc tế sau khi gửi không?
Không. Sau khi lệnh chuyển tiền quốc tế đã được gửi, bạn không thể trực tiếp chỉnh sửa thông tin trên lệnh. Nếu phát hiện sai, bạn cần liên hệ ngay với ngân hàng hoặc đơn vị cung cấp dịch vụ thanh toán để yêu cầu hỗ trợ sửa đổi, hủy hoặc thu hồi giao dịch. Khả năng xử lý phụ thuộc vào trạng thái của lệnh và việc tiền đã được chuyển đến ngân hàng nhận hay chưa.
Có thể hủy lệnh chuyển tiền quốc tế không?
Có. Bạn có thể hủy lệnh chuyển tiền quốc tế, nhưng khả năng hủy phụ thuộc vào trạng thái giao dịch và thời điểm gửi yêu cầu. Nếu lệnh vẫn đang chờ xử lý hoặc chưa được chuyển khỏi hệ thống của ngân hàng/đơn vị thanh toán, việc hủy thường dễ thực hiện hơn. Ngược lại, nếu tiền đã được chuyển sang ngân hàng trung gian hoặc ngân hàng thụ hưởng, bạn có thể phải gửi yêu cầu thu hồi và không có gì bảo đảm giao dịch sẽ được hủy thành công.
Tiền đã bị trừ nhưng người hưởng chưa nhận phải làm sao?
Khi tài khoản đã bị trừ tiền nhưng người nhận chưa nhận được, bạn nên kiểm tra lại trạng thái giao dịch, thông tin người thụ hưởng và thời gian xử lý dự kiến trước. Nếu thông tin chính xác và giao dịch vẫn còn trong thời gian xử lý, bạn có thể tiếp tục chờ. Nếu đã quá thời gian dự kiến, ban hãy liên hệ ngân hàng hoặc đơn vị thanh toán để yêu cầu tra soát giao dịch.
Lệnh chuyển tiền quốc tế cần được kiểm tra kỹ từ thông tin người chuyển, người thụ hưởng, số tài khoản/IBAN, SWIFT/BIC đến số tiền, loại tiền tệ, nội dung thanh toán và chứng từ liên quan. Việc chuẩn bị chính xác ngay từ đầu giúp doanh nghiệp hạn chế bổ sung hồ sơ, tra soát hoặc phát sinh chi phí do sai sót. Nếu thường xuyên giao dịch quốc tế, bạn có thể tham khảo giải pháp thanh toán của WorldFirst để hỗ trợ nhận tiền, quản lý nhiều loại tiền tệ, chuyển đổi ngoại tệ và thanh toán cho đối tác trên cùng một nền tảng.
Bài viết này chỉ nhằm mục đích cung cấp thông tin tham khảo và không cấu thành tư vấn pháp lý hoặc tư vấn chuyên nghiệp. Bài viết này không nên được coi là một đề nghị hoặc lời mời mua hay bán bất kỳ sản phẩm hoặc dịch vụ tài chính nào được quản lý. WorldFirst không đưa ra bất kỳ tuyên bố hay bảo đảm nào về tính chính xác, đầy đủ hoặc khả năng áp dụng của nội dung, và độc giả được khuyến khích tham khảo ý kiến của các chuyên gia pháp lý hoặc các chuyên gia khác để được tư vấn phù hợp với tình huống cụ thể của họ. WorldFirst từ chối rõ ràng mọi trách nhiệm pháp lý đối với bất kỳ người nào liên quan đến hậu quả của bất kỳ hành động nào được thực hiện hoặc không được thực hiện hoàn toàn hoặc một phần dựa trên bài viết này.
Thảo Trịnh, với hơn 10 năm kinh nghiệm trong lĩnh vực tech và fintech, hiện phụ trách chiến lược Marketing khu vực tại WorldFirst để thúc đẩy tăng trưởng và khẳng định vị thế thương hiệu.