












Bạn mới sử dụng thẻ Visa và còn bối rối khi thanh toán tại cửa hàng, mua sắm online hoặc xử lý dư nợ tín dụng? Hướng dẫn thanh toán bằng thẻ Visa dưới đây từ WorldFirst sẽ giúp bạn hiểu rõ cách dùng Visa Credit và Visa Debit trong từng tình huống, từ giao dịch qua máy POS, chi trả trực tuyến đến chuyển, nạp tiền và bảo vệ thông tin thẻ an toàn.
Hướng dẫn thanh toán bằng thẻ Visa cho người mới
Thẻ Visa có hai dạng phổ biến là Visa Credit (thẻ tín dụng) và Visa Debit (thẻ ghi nợ). Cả hai đều có thể dùng để thanh toán tại cửa hàng hoặc mua sắm trực tuyến, nhưng khác nhau về nguồn tiền sử dụng. Trong khi Visa Credit cho phép chi tiêu trong hạn mức tín dụng do ngân hàng cấp, Visa Debit trừ trực tiếp từ số dư tài khoản liên kết. Dưới đây là hướng dẫn theo từng hình thức thanh toán.
Thanh toán trực tiếp qua máy POS
Tại các cửa hàng, nhà hàng hoặc điểm bán có máy POS hỗ trợ thanh toán Visa, chủ thẻ có thể thực hiện giao dịch trực tiếp theo các bước sau:
1. Nhập số tiền: Nhân viên thu ngân nhập giá trị cần thanh toán trên máy POS. Bạn nên kiểm tra số tiền hiển thị trước khi tiếp tục.
2. Đưa thẻ vào máy: Tùy loại thẻ và thiết bị POS, bạn có thể lựa chọn một trong ba cách:
- Chạm thẻ (Contactless): Đặt/chạm nhẹ mặt thẻ Visa lên vị trí có biểu tượng sóng nằm nghiêng (contactless) trên màn hình POS.
- Cắm thẻ chip: Đưa đầu thẻ có chip vào khe đọc của thiết bị.
- Quẹt thẻ băng từ: Kéo dải từ của thẻ qua khe đọc của máy POS (với dòng thẻ cũ).
3. Xác thực giao dịch:
- Thẻ ghi nợ (Visa Debit): Chủ thẻ nhập mã PIN của thẻ trên máy POS khi được yêu cầu.
- Thẻ tín dụng (Visa Credit): Chủ thẻ ký xác nhận trên biên lai giấy hoặc trực tiếp trên màn hình cảm ứng của thiết bị SmartPOS.
4. Hoàn tất và nhận hóa đơn: Sau khi giao dịch thành công, máy POS sẽ in ra biên lai, thường có 2 liên (1 liên khách hàng, 1 liên lưu tại cửa hàng). Bạn cần kiểm tra lại số tiền trên hóa đơn và nhận lại thẻ.
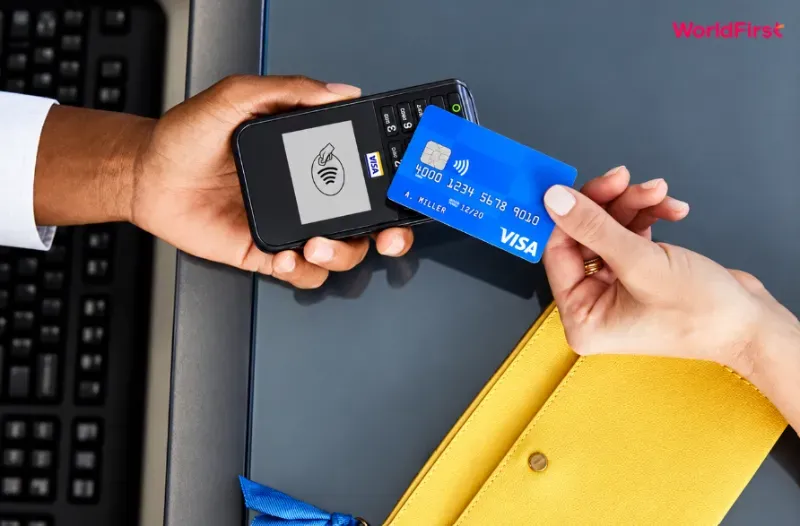
Chạm nhẹ mặt thẻ vào máy POS có hỗ trợ thanh toán VISA
Thanh toán trực tuyến (online)
Khi mua hàng trên website hoặc ứng dụng có hỗ trợ Visa, bạn có thể thực hiện thanh toán trực tuyến theo các thao tác:
1. Kiểm tra tính năng thanh toán online: Mở ứng dụng Mobile Banking của ngân hàng phát hành, vào mục quản lý thẻ và kiểm tra tính năng thanh toán trực tuyến hoặc thanh toán quốc tế đã được kích hoạt.
2. Chọn phương thức thanh toán: Sau khi lựa chọn sản phẩm hoặc dịch vụ, bạn chuyển đến bước thanh toán và chọn Thẻ Visa tín dụng/Thẻ Visa ghi nợ quốc tế.
3. Nhập thông tin thẻ: Điền các dữ liệu theo yêu cầu của website hoặc ứng dụng, thường gồm:
- Số thẻ: Nhập dãy 16 số được in trên thẻ Visa.
- Tên chủ thẻ: Điền đúng thông tin được ghi trên thẻ, thường viết không dấu.
- Ngày hết hạn: Nhập tháng và năm hết hạn theo định dạng MM/YY.
- Mã CVV: Điền 3 chữ số bảo mật được in ở mặt sau thẻ hoặc hiển thị trong ứng dụng ngân hàng.
4. Xác thực giao dịch: Kiểm tra lại số tiền và thông tin đơn hàng, sau đó nhập mã xác thực OTP được gửi qua SMS hoặc Smart OTP trên ứng dụng ngân hàng.
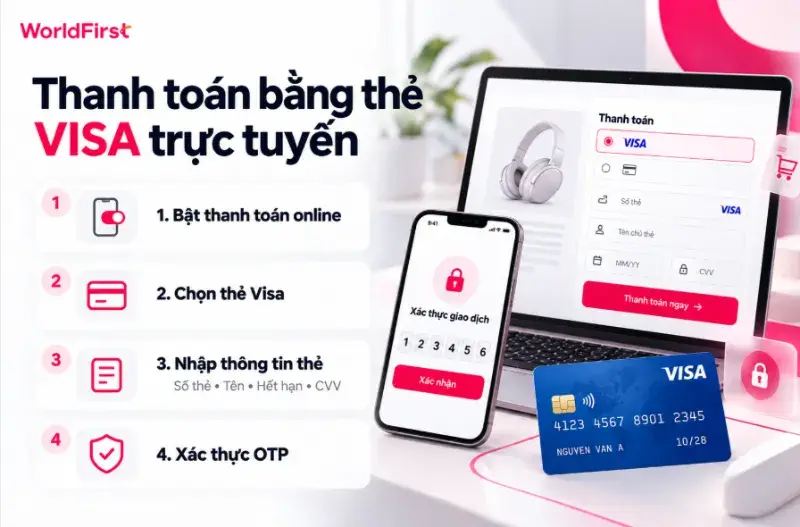
Bạn có thể thanh toán trực tuyến bằng thẻ VISA qua 4 bước
Mua hàng trả góp bằng Visa Credit
Với các siêu thị điện máy, cửa hàng bán lẻ (như CellphoneS, FPT Shop…) hoặc website có liên kết chương trình trả góp cùng ngân hàng phát hành thẻ, chủ thẻ Visa Credit có thể chia khoản thanh toán thành nhiều kỳ thay vì trả toàn bộ trong một lần. Bạn có thể thực hiện theo các bước sau:
(1) Khi mua trực tiếp tại cửa hàng
- Bước 1: Chọn sản phẩm thuộc chương trình trả góp và thanh toán bằng thẻ Visa Credit.
- Bước 2: Điền thông tin đăng ký trả góp theo hướng dẫn của nhân viên tại điểm bán.
- Bước 3: Nhân viên hỗ trợ chuyển đổi giao dịch sang hình thức trả góp theo kỳ hạn (thường là 3, 6, 9, 12, 18 hoặc 24 tháng) mà bạn lựa chọn.
(2) Khi mua hàng online
- Bước 1: Chọn sản phẩm có hỗ trợ trả góp và chuyển đến bước thanh toán.
- Bước 2: Tại mục Phương thức thanh toán, chọn Trả góp bằng thẻ tín dụng.
- Bước 3: Lựa chọn ngân hàng phát hành thẻ và kỳ hạn trả góp phù hợp.
- Bước 4: Nhập thông tin thẻ (số thẻ, tên chủ thẻ, mã CVV…) nếu hệ thống yêu cầu và xác nhận thanh toán để hoàn tất.
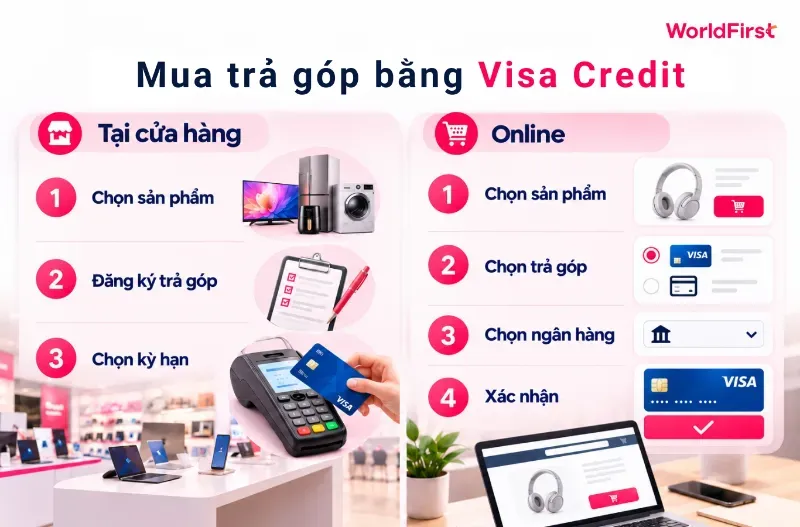
Người dùng có thể thanh toán trả góp bằng thẻ VISA Credit
Thanh toán dư nợ thẻ Visa Credit
Đối với thẻ Visa tín dụng, sau mỗi kỳ sao kê, chủ thẻ cần thanh toán dư nợ đúng hạn để hạn chế phát sinh lãi và phí chậm trả. Tùy ngân hàng phát hành, bạn có thể lựa chọn một trong các hình thức sau:
- Internet Banking/App Mobile Banking: Đăng nhập ứng dụng ngân hàng, vào mục Thẻ hoặc Thanh toán dư nợ thẻ tín dụng, chọn thẻ cần thanh toán và thực hiện theo hướng dẫn.
- Trích nợ tự động: Đăng ký với ngân hàng để tự động khấu trừ tiền từ tài khoản thanh toán vào ngày đến hạn.
- Ví điện tử: Một số nền tảng như MoMo, ZaloPay hoặc cổng thanh toán Payoo hỗ trợ thanh toán dư nợ thẻ tín dụng.
- Chuyển khoản từ ngân hàng khác: Bạn có thể chuyển tiền từ tài khoản khác đến số tài khoản hoặc số thẻ tín dụng theo thông tin mà ngân hàng phát hành cung cấp.
- Nộp tiền tại ATM/CDM (Máy gửi tiền tự động): Một số ngân hàng cho phép nộp tiền mặt tại máy CDM hoặc thiết bị hỗ trợ gửi tiền để thanh toán khoản dư nợ.
- Thanh toán tại quầy giao dịch: Chủ thẻ có thể đến chi nhánh hoặc phòng giao dịch, xuất trình giấy tờ tùy thân (hộ chiếu, CCCD) và yêu cầu nộp tiền hoặc trích tiền từ tài khoản để thanh toán.
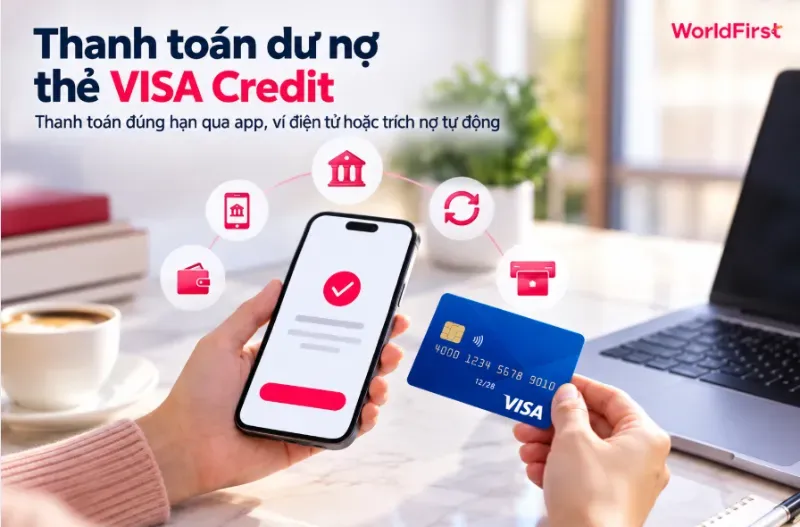
Bạn có thể thanh toán dư nợ tín dụng qua internet banking, ví điện tử hoặc giao dịch trực tiếp
Chuyển tiền từ tài khoản liên kết với Visa Debit
Chủ thẻ Visa Debit có thể thực hiện chuyển tiền từ tài khoản thanh toán liên kết qua ATM, Internet Banking hoặc Mobile Banking. Tùy kênh lựa chọn, quy trình thao tác sẽ có sự khác biệt.
(1) Chuyển tiền tại ATM
- Bước 1: Đưa thẻ vào khe đọc của cây ATM có biểu tượng Visa.
- Bước 2: Chọn ngôn ngữ hiển thị, sau đó nhập mã PIN để đăng nhập.
- Bước 3: Chọn tính năng Chuyển tiền/Chuyển khoản trên màn hình.
- Bước 4: Nhập thông tin người nhận theo yêu cầu, chẳng hạn ngân hàng, số tài khoản hoặc số thẻ và số tiền cần chuyển.
- Bước 5: Xác nhận thông tin giao dịch và nhận lại thẻ kèm hóa đơn (nếu có).
(2) Chuyển tiền qua Internet Banking/Mobile Banking
- Bước 1: Đăng nhập Internet Banking hoặc ứng dụng Mobile Banking của ngân hàng nơi mở tài khoản liên kết với Visa Debit.
- Bước 2: Chọn chức năng Chuyển tiền, sau đó lựa chọn hình thức cùng ngân hàng hoặc liên ngân hàng.
- Bước 3: Nhập thông tin người nhận, gồm số tài khoản, ngân hàng thụ hưởng, số tiền và nội dung chuyển khoản.
- Bước 4: Kiểm tra lại dữ liệu và xác thực bằng OTP gửi về điện thoại, Smart OTP hoặc mã PIN/vân tay/FaceID của ứng dụng.
Những lưu ý khi sử dụng thẻ Visa thanh toán an toàn
Trong quá trình sử dụng thẻ Visa, người dùng cần bảo vệ thông tin thẻ và kiểm soát giao dịch để hạn chế nguy cơ bị đánh cắp dữ liệu hoặc phát sinh các khoản chi phí ngoài ý muốn. Bạn nên lưu ý một số vấn đề sau:
- Không cung cấp thông tin bảo mật: Tuyệt đối không chia sẻ mã PIN, mã xác thực OTP, mã bảo mật CVV hoặc hình ảnh hai mặt thẻ cho người khác, kể cả khi người liên hệ tự xưng là nhân viên ngân hàng.
- Chỉ thanh toán trên kênh đáng tin cậy: Kiểm tra đúng website, ứng dụng và tên miền trước khi nhập thông tin thẻ Visa.
- Bật xác thực và thông báo giao dịch: Kích hoạt OTP, Smart OTP, 3D Secure và cảnh báo biến động nếu ngân hàng hỗ trợ.
- Kiểm tra số tiền trước khi xác nhận: Đối chiếu giá trị giao dịch, đơn vị tiền tệ và thông tin người bán trước khi nhập PIN, ký hoặc xác thực online.
- Giữ thẻ trong tầm quan sát: Khi thanh toán tại POS, bạn nên tự chạm thẻ và che bàn phím lúc nhập mã PIN.
- Khóa thẻ ngay khi có dấu hiệu bất thường: Nếu làm mất thẻ, nghi ngờ lộ thông tin hoặc phát hiện giao dịch lạ, người dùng hãy khóa thẻ ngay lập tức trên ứng dụng và liên hệ ngân hàng phát hành.
- Theo dõi dư nợ và phí: Với Visa Credit, bạn cần chú ý kỳ sao kê, ngày đến hạn và chi phí rút tiền mặt để tránh phát sinh lãi hoặc phí không cần thiết.
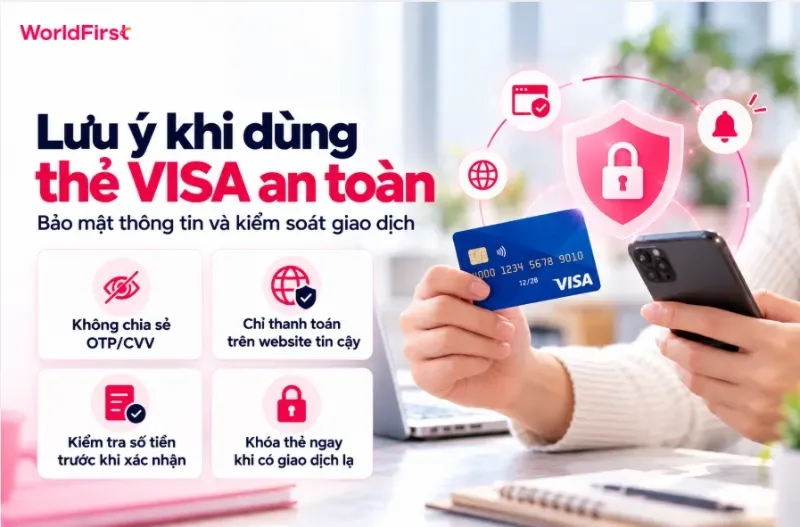
Người dùng không được cung cấp thông tin bảo mật, chỉ thanh toán trên kênh đáng tin cậy
Giải đáp câu hỏi thường gặp về thanh toán bằng thẻ Visa
Thanh toán thẻ Visa online mất bao lâu?
Thanh toán thẻ Visa online thường chỉ mất vài giây đến vài phút để hệ thống xử lý và xác nhận giao dịch. Với giao dịch nội địa hoặc qua ví điện tử, kết quả thường hiển thị gần như ngay lập tức. Trường hợp thanh toán quốc tế hoặc cần xác thực OTP, sinh trắc học, thời gian có thể kéo dài khoảng 1 – 3 phút, tùy tốc độ nhập thông tin và phản hồi của ngân hàng. Phần lớn website, ứng dụng sẽ cập nhật trạng thái đơn hàng ngay sau khi giao dịch được chấp thuận. Tuy nhiên, một số nền tảng quốc tế hoặc giao dịch đặc thù có thể cần từ 15 phút đến vài giờ để hoàn tất đối soát.
Thanh toán bằng thẻ Visa có mất phí không?
Không. Thông thường, thanh toán bằng thẻ Visa trong nước không mất phí khi mua hàng online hoặc giao dịch qua máy POS. Tuy nhiên, nếu sử dụng thẻ để thanh toán quốc tế hoặc chi trả bằng ngoại tệ, ngân hàng có thể thu phí chuyển đổi ngoại tệ, thường khoảng 2% đến 4% tổng giá trị giao dịch, tùy loại thẻ và chính sách của ngân hàng phát hành. Vì vậy, bạn nên kiểm tra biểu phí của ngân hàng và khoản tiền hiển thị trước khi xác nhận giao dịch.
Xem thêm: Tỷ giá hối đoái là gì? Phân loại, cách tính và các yếu tố ảnh hưởng
Có thể sử dụng thẻ Visa để rút tiền mặt không?
Có. Thẻ Visa có thể được dùng để rút tiền mặt tại ATM hỗ trợ Visa, nhưng chi phí và cách tính sẽ phụ thuộc vào loại thẻ. Với Visa Debit, số tiền rút được trừ trực tiếp từ tài khoản thanh toán liên kết và có thể phát sinh phí theo quy định của ngân hàng. Trong khi đó, Visa Credit cho phép ứng tiền mặt từ hạn mức tín dụng, nhưng thường đi kèm phí rút tiền và lãi được tính theo chính sách của đơn vị phát hành. Do đó, người dùng nên ưu tiên Visa Debit khi cần tiền mặt và hạn chế rút bằng thẻ tín dụng nếu không thực sự cần thiết.
Thanh toán bằng thẻ Visa bị từ chối phải làm sao?
Khi giao dịch Visa bị từ chối, bạn nên kiểm tra số dư hoặc hạn mức khả dụng, thông tin thẻ, ngày hết hạn và trạng thái thanh toán online/quốc tế. Nếu nhập sai số thẻ, CVV hoặc OTP, bạn cần điền lại chính xác và yêu cầu mã xác thực mới khi cần. Trường hợp thẻ bị khóa, vượt hạn mức hoặc ngân hàng phát hiện giao dịch bất thường, bạn nên liên hệ đơn vị phát hành để được kiểm tra. Nếu thanh toán tại cửa hàng, lỗi cũng có thể xuất phát từ máy POS hoặc kết nối mạng. Khi đó, người dùng hãy thử lại sau vài phút hoặc chuyển sang phương thức thanh toán khác.
Thanh toán bằng Visa khác gì MasterCard?
Visa và Mastercard khác nhau chủ yếu ở mạng lưới thanh toán, hệ thống đối tác, chương trình ưu đãi và cách quy đổi tỷ giá quốc tế. Về cách sử dụng, hai loại thẻ gần như tương tự nhau: đều có thể thanh toán tại POS, mua hàng online, rút tiền hoặc giao dịch quốc tế tại nơi chấp nhận tương ứng. Phí, hạn mức, lãi suất và quyền lợi cụ thể không do Visa hay Mastercard quyết định hoàn toàn mà phụ thuộc vào ngân hàng phát hành và từng sản phẩm thẻ.
Nắm rõ hướng dẫn thanh toán bằng thẻ Visa giúp người dùng chủ động lựa chọn cách giao dịch phù hợp, từ thanh toán POS, mua hàng online đến trả góp, hoàn trả dư nợ hoặc chuyển tiền. Bên cạnh đó, việc theo dõi hạn mức, chi phí và bảo mật thông tin thẻ cũng cần được chú ý để giảm thiểu rủi ro trong quá trình sử dụng. Với nhà bán hàng thường xuyên thanh toán quốc tế, ngoài thẻ Visa của ngân hàng, bạn có thể cân nhắc thẻ ảo World Card của WorldFirst – hỗ trợ thanh toán trực tiếp từ số dư tài khoản đa tiền tệ và hoàn tiền cho các giao dịch đủ điều kiện.
Xem thêm: 5 cách chuyển tiền từ nước ngoài về Việt Nam đơn giản và an toàn
Bài viết này chỉ nhằm mục đích cung cấp thông tin tham khảo và không cấu thành tư vấn pháp lý hoặc tư vấn chuyên nghiệp. Bài viết này không nên được coi là một đề nghị hoặc lời mời mua hay bán bất kỳ sản phẩm hoặc dịch vụ tài chính nào được quản lý. WorldFirst không đưa ra bất kỳ tuyên bố hay bảo đảm nào về tính chính xác, đầy đủ hoặc khả năng áp dụng của nội dung, và độc giả được khuyến khích tham khảo ý kiến của các chuyên gia pháp lý hoặc các chuyên gia khác để được tư vấn phù hợp với tình huống cụ thể của họ. WorldFirst từ chối rõ ràng mọi trách nhiệm pháp lý đối với bất kỳ người nào liên quan đến hậu quả của bất kỳ hành động nào được thực hiện hoặc không được thực hiện hoàn toàn hoặc một phần dựa trên bài viết này.