














Biến động tỷ giá có thể làm thay đổi đáng kể số tiền doanh nghiệp phải chi hoặc nhận khi giao dịch quốc tế, đặc biệt với các hợp đồng thanh toán sau nhiều tuần hoặc nhiều tháng. Hiểu rõ tỷ giá kỳ hạn là gì giúp doanh nghiệp chủ động xác định trước mức quy đổi cho một thời điểm trong tương lai, từ đó hỗ trợ lập ngân sách và quản lý dòng tiền ngoại tệ hiệu quả hơn. Bài viết từ WorldFirst sẽ giúp bạn phân tích cách hình thành tỷ giá kỳ hạn, công thức tính, sự khác biệt với tỷ giá giao ngay và những trường hợp doanh nghiệp có thể cân nhắc áp dụng.
Tỷ giá kỳ hạn là gì?
Tỷ giá kỳ hạn (Forward Rate) là mức tỷ giá hối đoái giữa hai đồng tiền được xác định tại thời điểm hiện tại nhưng việc giao nhận và thanh toán ngoại tệ sẽ được thực hiện vào một thời điểm cụ thể trong tương lai. Theo quy định hiện hành tại Việt Nam, giao dịch ngoại tệ kỳ hạn thường thanh toán sau 3 ngày đến 365 ngày làm việc kể từ ngày giao dịch.
Ví dụ: Ngày 14/07, một doanh nghiệp nhập khẩu phụ kiện trị giá 300,000 USD từ nhà cung cấp, thanh toán sau 2 tháng. Do lo ngại tỷ giá USD/VND có thể tăng, doanh nghiệp đã thỏa thuận mua kỳ hạn số ngoại tệ này với ngân hàng ở mức 24,600 VND/USD. Đến ngày 14/09, nếu tỷ giá thị trường tăng lên 25,050 VND/USD, doanh nghiệp vẫn trả theo mức 24,600 VND/USD đã thỏa thuận, tiết kiệm 135 triệu đồng so với giao ngay.
Xem thêm: Tỷ giá hối đoái là gì?
| Khi đã xác định trước nghĩa vụ thu hoặc chi bằng ngoại tệ, doanh nghiệp cũng cần một cách quản lý dòng tiền quốc tế thuận tiện hơn trong quá trình vận hành. WorldFirst hỗ trợ bạn nhận, giữ và thanh toán nhiều loại tiền tệ trên cùng một nền tảng. |
Đặc điểm chính của tỷ giá kỳ hạn
Với các khoản thu hoặc chi ngoại tệ chưa đến hạn, doanh nghiệp thường cần xác định trước mức quy đổi để chủ động dự toán ngân sách và hạn chế ảnh hưởng từ biến động thị trường. Một số đặc điểm chính của tỷ giá kỳ hạn bao gồm:
- Cố định ngay thời điểm ký kết: Tỷ giá áp dụng được khóa ngay từ thời điểm ký kết hợp đồng, không thay đổi dù tỷ giá giao ngay trên thị trường biến động. Vì vậy, nếu thị trường tăng hoặc giảm trước ngày đáo hạn, giao dịch vẫn thực hiện theo mức đã xác định trước.
- Hình thành dựa trên tỷ giá giao ngay và chênh lệch lãi suất: Tỷ giá kỳ hạn thường được xác định từ tỷ giá giao ngay (Spot rate) cộng hoặc trừ với điểm kỳ hạn (Forward Points), phản ánh chênh lệch lãi suất giữa hai đồng tiền.
- Bắt buộc thực hiện: Khi hợp đồng đến hạn, hai bên cam kết bắt buộc phải hoàn tất giao dịch theo đúng tỷ giá đã cam kết, không được hủy ngang dù có bất lợi về mặt tài chính.
- Giao dịch trên thị trường phi tập trung: Thường được thực hiện trực tiếp giữa khách hàng và ngân hàng hoặc giữa các tổ chức tín dụng, không giao dịch qua sàn tập trung.
- Hỗ trợ kiểm soát rủi ro tỷ giá: Giúp doanh nghiệp dự toán khoản phải thu hoặc phải trả bằng ngoại tệ, từ đó chủ động hơn trong quản lý doanh thu, chi phí và dòng tiền.
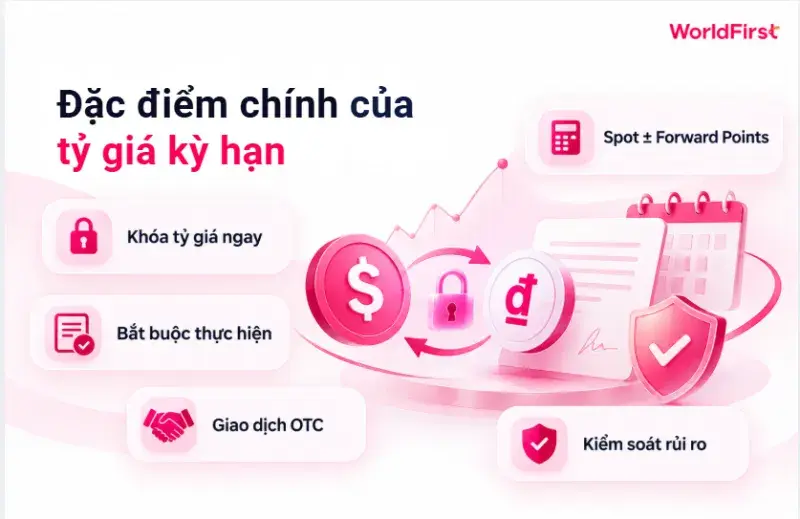
Tỷ giá kỳ hạn có đặc điểm cố định, hình thành dựa trên tỷ giá giao ngay và chênh lệch lãi suất
Phương pháp tính tỷ giá kỳ hạn
Tỷ giá kỳ hạn được xác định chủ yếu dựa trên tỷ giá giao ngay, chênh lệch lãi suất giữa hai đồng tiền và thời gian đến ngày thanh toán. Theo nguyên tắc ngang giá lãi suất, có thể tính theo công thức:
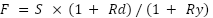
Trong đó:
- F: Tỷ giá kỳ hạn (Forward Rate).
- S: Tỷ giá giao ngay (Spot Rate).
- Rd: Lãi suất của đồng tiền định giá.
- Ry: Lãi suất của đồng tiền yết giá.
Với cách yết giá đồng tiền định giá/đồng tiền yết giá, mối quan hệ giữa lãi suất và tỷ giá kỳ hạn có thể hiểu như sau:
- Rd > Ry: Tỷ số (1 + Rd)/(1 + Ry) lớn hơn 1, vì vậy F > S. Đây là điểm gia tăng tỷ giá kỳ hạn.
- Rd < Ry: Tỷ số (1+ Rd)/(1+Ry) nhỏ hơn 1 nên F < S. Đây là điểm khấu trừ tỷ giá kỳ hạn.
- Kết hợp 2 trường hợp trên: F = S + Điểm kỳ hạn, trong đó điểm kỳ hạn có thể là dương hoặc âm.
Ví dụ: Giả sử tỷ giá giao ngay USD/VND là 25,000 VND/USD, lãi suất VND là 4.5%/năm, lãi suất USD là 3%/năm và kỳ hạn là 3 tháng, tương đương T = 0.25.
Áp dụng công thức:
F = 25,000 × (1 + 4.5%) / (1 + 3%) ≈ 25,364 VND/USD.
Như vậy, trong ví dụ này, mức kỳ hạn cao hơn tỷ giá giao ngay khoảng 364 VND/USD, tương ứng với điểm kỳ hạn dương.
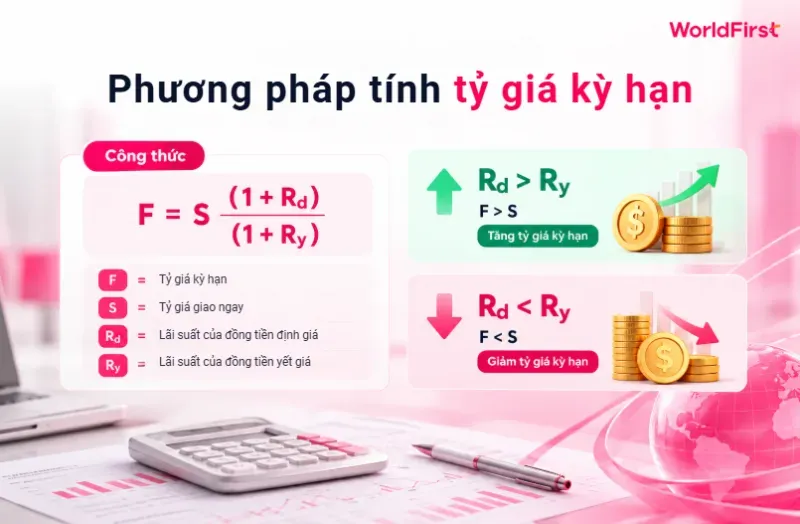
Tỷ giá kỳ hạn được xác định dựa trên tỷ giá giao ngay và chênh lệch lãi suất hai đồng tiền
Công thức xác định tỷ giá mua và bán trong thực tế
Trong thực tế, ngân hàng thường niêm yết hai mức riêng biệt là tỷ giá mua kỳ hạn và tỷ giá bán kỳ hạn thay vì chỉ sử dụng một mức tỷ giá chung. Việc sử dụng mức tỷ giá nào phụ thuộc vào chiều giao dịch: doanh nghiệp bán ngoại tệ cho ngân hàng hay mua ngoại tệ từ ngân hàng để thanh toán trong tương lai.
Tỷ giá mua kỳ hạn
Tỷ giá mua kỳ hạn được sử dụng khi ngân hàng mua ngoại tệ từ khách hàng vào một thời điểm trong tương lai. Mức này có thể được xác định từ tỷ giá mua giao ngay và chênh lệch lãi suất giữa VND với ngoại tệ.
Tỷ giá này được xác định theo công thức:
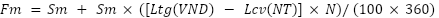
Trong đó:
- Fm: Tỷ giá mua kỳ hạn.
- Sm: Tỷ giá mua giao ngay.
- Ltg(VND): Lãi suất tiền gửi bằng đồng Việt Nam.
- Lcv(NT): Lãi suất cho vay bằng đồng ngoại tệ.
- N: Số ngày hợp đồng kỳ hạn.
Ví dụ: Giả sử ngân hàng có tỷ giá mua giao ngay là 24,500 VND/USD, lãi suất tiền gửi VND là 4%/năm, lãi suất cho vay USD là 5%/năm và hợp đồng có thời hạn 90 ngày.
Áp dụng công thức: Fm = 24,500 + 24,500 × [(4 – 5) × 90] / (100 × 360) ≈ 24,439 VND/USD.
Điều này có nghĩa ngân hàng có thể mua USD kỳ hạn 90 ngày ở mức khoảng 24,439 VND/USD.
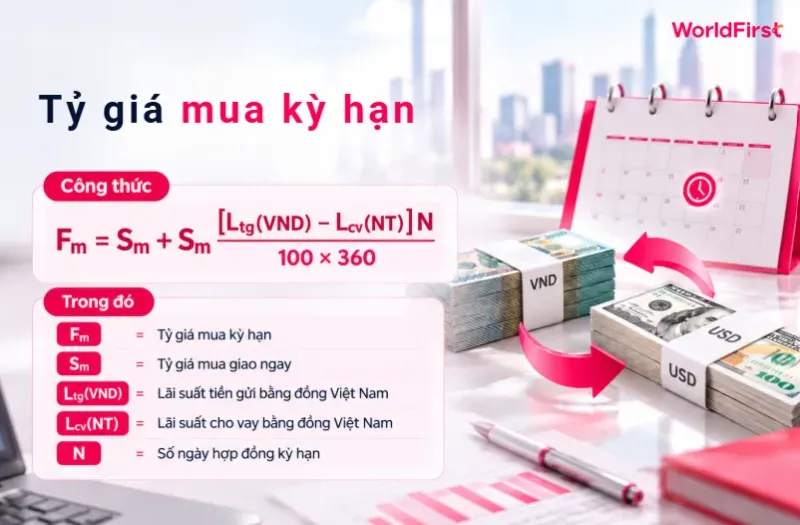
Tỷ giá mua kỳ hạn được sử dụng khi ngân hàng mua ngoại tệ từ khách hàng
Tỷ giá bán kỳ hạn
Tỷ giá bán kỳ hạn được áp dụng khi ngân hàng bán ngoại tệ cho khách hàng vào ngày đã thỏa thuận trong tương lai. Công thức sử dụng tỷ giá bán giao ngay cùng chênh lệch giữa lãi suất cho vay VND và lãi suất tiền gửi ngoại tệ được xác định bằng:
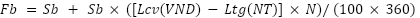
Trong đó:
- Fb: Tỷ giá bán kỳ hạn.
- Sb: Tỷ giá bán giao ngay.
- Lcv(VND): Lãi suất cho vay bằng đồng Việt Nam.
- Ltg(NT): Lãi suất tiền gửi bằng ngoại tệ.
- N: Số ngày của hợp đồng kỳ hạn.
Ví dụ: Giả sử tỷ giá bán giao ngay của ngân hàng là 24,700 VND/USD, lãi suất cho vay VND ở mức 7%/năm, lãi suất tiền gửi USD là 2%/năm và kỳ hạn giao dịch kéo dài 90 ngày.
Áp dụng công thức: Fb = 24,700 + 24,700 × [(7 – 2) × 90] / (100 × 360) ≈ 25,009 VND/USD.
Như vậy, trong trường hợp này, doanh nghiệp muốn mua USD sau 90 ngày có thể được áp dụng mức giá khoảng 25,009 VND/USD.
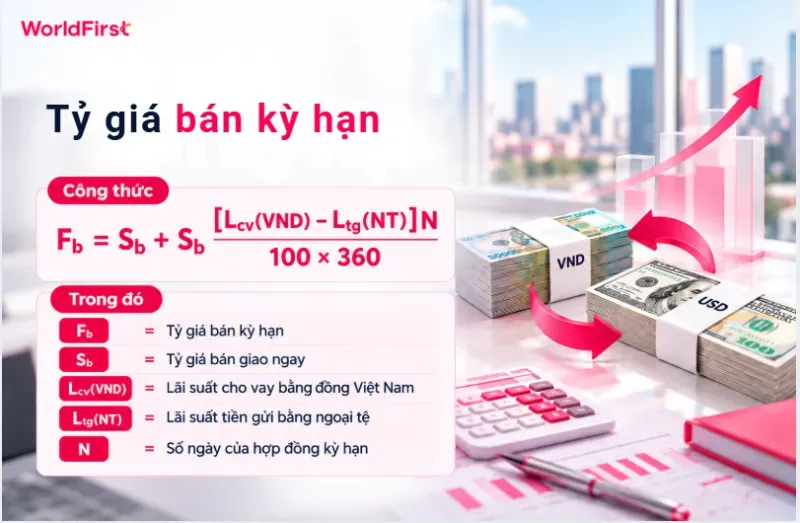
Tỷ giá bán kỳ hạn được áp dụng khi ngân hàng bán ngoại tệ cho khách hàng
Phân biệt tỷ giá kỳ hạn và tỷ giá giao ngay
Doanh nghiệp có thể dùng tỷ giá giao ngay (Spot Rate) khi cần mua bán ngoại tệ trong thời gian ngắn, hoặc tỷ giá kỳ hạn (Forward Rate) nếu muốn xác định trước mức quy đổi cho khoản thu, chi trong tương lai. Bảng dưới đây sẽ giúp bạn phân biệt rõ hai loại tỷ giá này:
| Tiêu chí | Tỷ giá kỳ hạn | Tỷ giá giao ngay |
| Thời điểm thanh toán | Vào một ngày cụ thể xác định trong tương lai (thường từ 3 đến 365 ngày). | Ngay lập tức hoặc tối đa trong 2 ngày làm việc. |
| Bản chất giá | Ấn định cố định tại thời điểm ký kết hợp đồng. | Biến động theo cung – cầu và thị trường tại thời điểm hiện tại. |
| Cơ sở hình thành | Tỷ giá giao ngay kết hợp với chênh lệch lãi suất hai đồng tiền. | Cung và cầu ngoại tệ trên thị trường hiện tại. |
| Mục đích sử dụng | Phòng ngừa rủi ro biến động tỷ giá hoặc mục đích đầu cơ. | Chi trả, mua bán hoặc chuyển đổi ngoại tệ tức thời. |
| Rủi ro | Có thể bỏ lỡ cơ hội nếu tỷ giá thực tế có lợi hơn. | Chịu toàn bộ rủi ro nếu tỷ giá bất ổn tại thời điểm giao dịch. |
Khi nào doanh nghiệp nên cân nhắc giao dịch ngoại hối kỳ hạn?
Kể từ lúc ký hợp đồng đến ngày thanh toán, tỷ giá có thể thay đổi và làm phát sinh chênh lệch chi phí hoặc doanh thu. Để chủ động hơn về ngân sách, giá vốn và dòng tiền, doanh nghiệp có thể cân nhắc áp dụng giao dịch ngoại hối kỳ hạn trong một số trường hợp như:
- Khi đã có cam kết thu/chi ngoại tệ rõ ràng: Doanh nghiệp có hợp đồng xuất nhập khẩu, nghĩa vụ trả nợ nước ngoài hoặc khoản tiền sẽ nhận từ đối tác với giá trị và thời điểm thanh toán cụ thể. Khi đó, việc xác định trước tỷ giá giúp chủ động số tiền cần chuẩn bị hoặc dự kiến thu về.
- Khi tỷ giá thị trường biến động khó lường: Nếu ngoại tệ doanh nghiệp cần mua hoặc bán có mức dao động lớn, chênh lệch tại ngày thanh toán có thể làm phát sinh thêm chi phí hoặc ảnh hưởng đến doanh thu. Như vậy, chốt tỷ giá từ trước sẽ giúp giảm mức độ phụ thuộc vào biến động thị trường đối với khoản đã phòng ngừa.
- Khi cần ổn định giá vốn và biên lợi nhuận: Với doanh nghiệp nhập khẩu, xác định trước mức quy đổi hỗ trợ tính toán chi phí hàng hóa sát hơn. Với doanh nghiệp xuất khẩu, cách này giúp dự toán số tiền nội tệ thu được, từ đó thuận lợi hơn khi xây dựng giá bán và kế hoạch lợi nhuận.
- Khi cần lập kế hoạch dòng tiền chính xác hơn: Doanh nghiệp có nhiều khoản thanh toán quốc tế theo lịch cố định, nếu biết trước mức quy đổi sẽ có thể dự toán ngân sách, phân bổ nguồn vốn và hạn chế các khoản chênh lệch ngoài kế hoạch.
Tuy nhiên, tỷ giá kỳ hạn không phải lúc nào cũng có lợi hơn tỷ giá giao ngay. Nếu thị trường biến động theo hướng thuận lợi, doanh nghiệp vẫn thực hiện giao dịch theo mức đã thỏa thuận và có thể bỏ lỡ tỷ giá tốt hơn tại ngày thanh toán. Vì vậy, quyết định sử dụng nên dựa trên nhu cầu ngoại tệ thực tế, thời hạn giao dịch và mức độ chấp nhận rủi ro của doanh nghiệp.
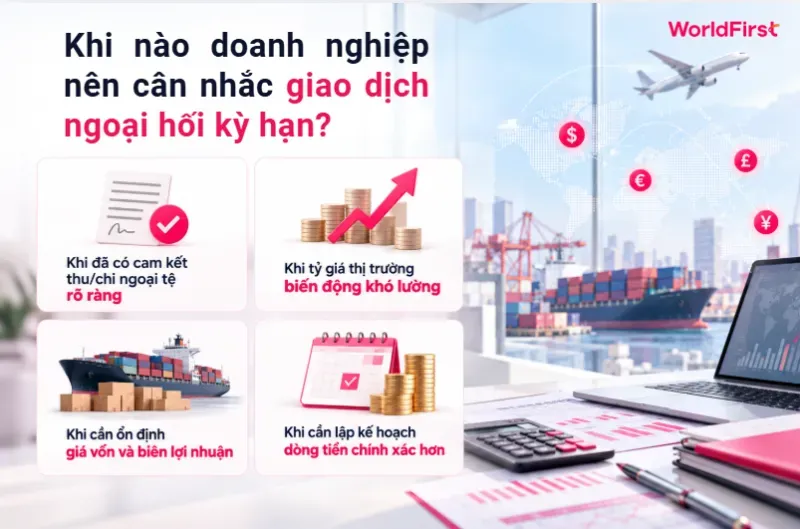
Bạn nên cân nhắc tỷ giá kỳ hạn khi đã có cam kết thu chi rõ ràng hoặc tỷ giá biến động khó lường
Giải đáp câu hỏi thường gặp về tỷ giá kỳ hạn
Tỷ giá mua và tỷ giá bán là gì?
Tỷ giá mua và tỷ giá bán là hai mức tỷ giá mà ngân hàng hoặc tổ chức tài chính sử dụng khi giao dịch ngoại tệ với khách hàng. Trong đó, tỷ giá mua là mức giá ngân hàng dùng để mua ngoại tệ từ khách hàng, còn tỷ giá bán là mức áp dụng khi ngân hàng bán ngoại tệ cho khách hàng. Hiểu đơn giản, nếu bạn có USD và muốn đổi sang VND thì xem tỷ giá mua. Ngược lại, nếu cần dùng VND để mua USD cho thanh toán quốc tế, du lịch hoặc mục đích hợp pháp khác, bạn cần tham khảo tỷ giá bán.
Tỷ giá kỳ hạn có thể thấp hơn tỷ giá giao ngay không?
Có. Tỷ giá kỳ hạn có thể thấp hơn tỷ giá giao ngay khi chênh lệch lãi suất giữa hai đồng tiền khiến điểm kỳ hạn mang giá trị âm. Theo lý thuyết ngang bằng lãi suất, nếu lãi suất của đồng tiền định giá thấp hơn đồng tiền yết giá (Rd < Ry) thì tỷ giá kỳ hạn F sẽ nhỏ hơn tỷ giá giao ngay S. Trường hợp này được gọi là tỷ giá kỳ hạn ở mức chiết khấu (forward discount).
Tỷ giá kỳ hạn phụ thuộc vào yếu tố nào?
Tỷ giá kỳ hạn chủ yếu phụ thuộc vào tỷ giá giao ngay, chênh lệch lãi suất giữa hai đồng tiền và thời hạn hợp đồng. Tỷ giá giao ngay là mức cơ sở để tính toán, trong khi chênh lệch lãi suất quyết định điểm kỳ hạn dương hay âm. Bên cạnh đó, kỳ hạn càng dài thì tác động tích lũy của chênh lệch lãi suất càng lớn, khiến mức kỳ hạn có thể lệch nhiều hơn so với tỷ giá giao ngay.
Tỷ giá kỳ hạn có áp dụng cho mọi loại ngoại tệ không?
Không. Tỷ giá kỳ hạn thường được áp dụng phổ biến với các ngoại tệ có tính thanh khoản cao và nằm trong danh mục giao dịch mà ngân hàng hoặc tổ chức tín dụng hỗ trợ theo quy định hiện hành. Vì vậy, phạm vi giao dịch ngoại tệ có thể khác nhau giữa từng đơn vị và từng thời điểm, tùy khả năng cung ứng cũng như điều kiện thị trường.
Tỷ giá kỳ hạn được sử dụng để phòng ngừa rủi ro tỷ giá như thế nào?
Tỷ giá kỳ hạn giúp doanh nghiệp xác định trước mức quy đổi cho một khoản ngoại tệ sẽ mua hoặc bán trong tương lai thông qua hợp đồng kỳ hạn với ngân hàng. Nhờ đó, doanh nghiệp có thể dự toán số tiền cần chi hoặc dự kiến thu về, hạn chế ảnh hưởng của biến động tỷ giá đến chi phí, doanh thu và kế hoạch dòng tiền.
Hiểu rõ tỷ giá kỳ hạn là gì giúp doanh nghiệp chủ động hơn khi phát sinh các khoản thu, chi bằng ngoại tệ trong tương lai. Thông qua việc xác định trước mức quy đổi, doanh nghiệp có thể kiểm soát biến động tỷ giá, dự toán chi phí, doanh thu và xây dựng kế hoạch dòng tiền sát thực tế hơn. Nếu thường xuyên giao dịch quốc tế, bạn có thể tìm hiểu các giải pháp thanh toán và quản lý nhiều loại tiền tệ của WorldFirst để hỗ trợ vận hành dòng tiền quốc tế hiệu quả hơn.
Bài viết này chỉ nhằm mục đích cung cấp thông tin tham khảo và không cấu thành tư vấn pháp lý hoặc tư vấn chuyên nghiệp. Bài viết này không nên được coi là một đề nghị hoặc lời mời mua hay bán bất kỳ sản phẩm hoặc dịch vụ tài chính nào được quản lý. WorldFirst không đưa ra bất kỳ tuyên bố hay bảo đảm nào về tính chính xác, đầy đủ hoặc khả năng áp dụng của nội dung, và độc giả được khuyến khích tham khảo ý kiến của các chuyên gia pháp lý hoặc các chuyên gia khác để được tư vấn phù hợp với tình huống cụ thể của họ. WorldFirst từ chối rõ ràng mọi trách nhiệm pháp lý đối với bất kỳ người nào liên quan đến hậu quả của bất kỳ hành động nào được thực hiện hoặc không được thực hiện hoàn toàn hoặc một phần dựa trên bài viết này.