












Giữa nhu cầu thanh toán phục vụ kinh doanh ngày một tăng, từ tiền nhập hàng, chạy quảng cáo đến chi phí vận hành hàng ngày, việc đảm bảo dòng tiền luôn an toàn và minh bạch là ưu tiên hàng đầu. Trong bối cảnh đó, thẻ ghi nợ xuất hiện như một “trợ lý” tài chính đắc lực, giúp nhà bán hàng giao dịch nhanh gọn, đồng thời không lo rơi vào bẫy quẹt thẻ quá đà hay nợ nần chồng chất như thẻ tín dụng. Vậy chính xác thẻ ghi nợ là gì và làm thế nào tận dụng công cụ này để quản lý dòng tiền thông minh nhất? Hãy cùng WorldFirst khám phá trong bài viết dưới đây!
Thẻ ghi nợ là gì?
Thẻ ghi nợ (hay debit card) là loại thẻ do ngân hàng hoặc tổ chức phát hành thẻ cung cấp và liên kết trực tiếp với tài khoản thanh toán của người dùng. Loại thẻ này cho phép chủ thẻ thực hiện giao dịch trong phạm vi số tiền có trên tài khoản liên kết hoặc hạn mức thấu chi được cấp (nếu có). Khác với thẻ tín dụng, thẻ ghi nợ sử dụng nguồn tiền sẵn có thay vì vay trước để chi tiêu.
Đối với doanh nghiệp và cá nhân kinh doanh, thẻ ghi nợ có thể được sử dụng để thanh toán hàng hóa, dịch vụ, rút tiền mặt và thực hiện các giao dịch khác tùy theo tính năng của từng loại thẻ. Nhờ các khoản chi được ghi nhận trực tiếp trên tài khoản liên kết, người dùng có thể theo dõi biến động số dư, quản lý ngân sách và kiểm soát dòng tiền phục vụ hoạt động kinh doanh.
Ưu điểm và hạn chế của thẻ ghi nợ
Thẻ ghi nợ mang đến sự thuận tiện trong thanh toán và quản lý chi tiêu, đặc biệt đối với doanh nghiệp, cá nhân kinh doanh thường xuyên phát sinh giao dịch. Tuy nhiên, loại thẻ này vẫn có những giới hạn mà bạn cần cân nhắc trước khi sử dụng.
Ưu điểm của thẻ ghi nợ
- Kiểm soát chi tiêu hiệu quả: Các giao dịch được thực hiện trong phạm vi số dư tài khoản, giúp người dùng chủ động quản lý ngân sách và hạn chế chi tiêu vượt khả năng tài chính.
- Không phát sinh lãi vay khi thanh toán: Sử dụng nguồn tiền sẵn có nên không phát sinh lãi vay như thẻ tín dụng, trừ trường hợp sử dụng hạn mức thấu chi.
- Thủ tục mở thẻ thuận tiện: Thường không yêu cầu chứng minh thu nhập như thẻ tín dụng. Bạn có thể mở thẻ tại ngân hàng hoặc qua ứng dụng trực tuyến nếu đáp ứng điều kiện.
- Thanh toán linh hoạt, an toàn: Thay thế tiền mặt khi mua sắm, hỗ trợ rút tiền tại ATM hoặc chuyển khoản online; có thể phát hành thẻ phi vật lý dùng ngay và thẻ cứng.
- Đa dạng lựa chọn: Gồm thẻ ghi nợ nội địa cho giao dịch trong nước và thẻ quốc tế như Visa, Mastercard hoặc JCB hỗ trợ thanh toán toàn cầu.
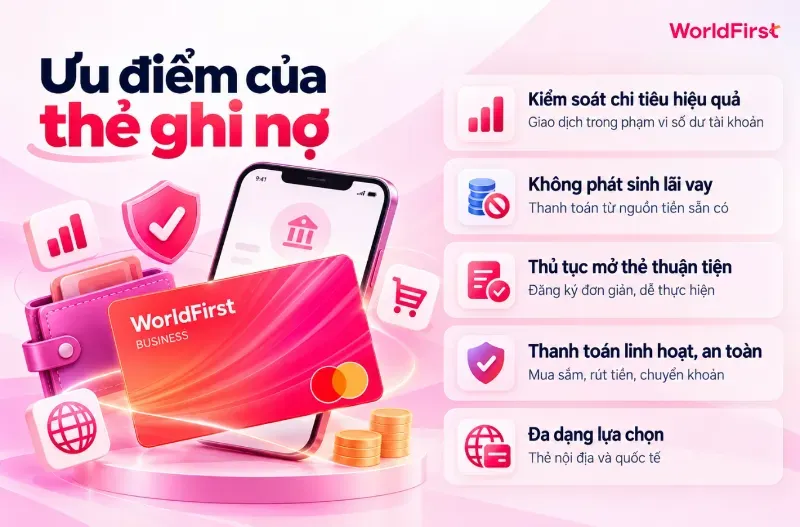
Thẻ ghi nợ giúp kiểm soát chi tiêu, không phát sinh lãi vay, thủ tục mở thẻ thuận tiện
Hạn chế của thẻ ghi nợ
- Phụ thuộc vào số dư tài khoản: Người dùng khó đáp ứng các khoản thanh toán đột xuất vượt quá số tiền hiện có nếu không được cấp hạn mức thấu chi.
- Chương trình ưu đãi có thể hạn chế: Các quyền lợi hoàn tiền, tích điểm hoặc trả góp 0% thường ít đa dạng hơn thẻ tín dụng, tùy chính sách từng ngân hàng.
- Có thể phát sinh phí dịch vụ: Gồm phí phát hành, phí thường niên (khoảng 60,000 đến 150,000 VND/năm tùy ngân hàng), phí rút tiền mặt tại ATM (khoảng 1,000 đến 10,000/lần rút) và các loại phí giao dịch khác tùy theo biểu phí.
- Rủi ro mất tiền khi lộ thông tin: Nếu các thông tin như số thẻ, mã CVV/CVC bị đánh cắp hoặc mất thẻ chưa kịp khóa, tài khoản của bạn có thể bị rút hoặc trừ tiền ngay lập tức.
- Phí chuyển đổi ngoại tệ cao: Giao dịch bằng ngoại tệ có thể chịu phí chuyển đổi và chênh lệch tỷ giá khoảng 1 – 4% tổng giá trị giao dịch, làm tăng tổng chi phí mua hàng hoặc thanh toán cho đối tác nước ngoài.
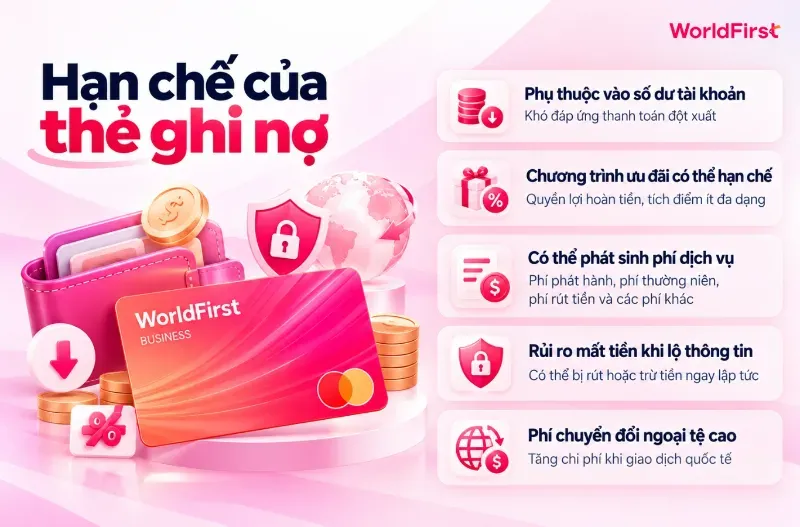
Thẻ ghi nợ có thể phát sinh phí dịch vụ, ít ưu đãi và phụ thuộc số dư tài khoản thanh toán
Phân biệt thẻ ghi nợ và thẻ tín dụng
Việc lựa chọn giữa thẻ ghi nợ và thẻ tín dụng ảnh hưởng trực tiếp đến cách doanh nghiệp quản lý dòng tiền và kiểm soát chi phí thanh toán. Trong khi thẻ ghi nợ giúp chủ động chi tiêu bằng nguồn tiền sẵn có, thẻ tín dụng cho phép sử dụng hạn mức được cấp để đáp ứng nhu cầu thanh toán trước khi đến kỳ hoàn trả.
| Tiêu chí | Thẻ ghi nợ | Thẻ tín dụng |
| Nguồn tiền | Tiền có sẵn trong tài khoản thanh toán | Hạn mức được ngân hàng cấp trước |
| Hạn mức chi tiêu | Tối đa bằng số dư hiện có | Phụ thuộc hạn mức tín dụng |
| Lãi suất | Không phát sinh lãi suất | Lãi suất cao, thường khoảng 12% đến 40%/năm |
| Điều kiện mở thẻ | Đơn giản, không yêu cầu chứng minh thu nhập | Chặt chẽ, cần đáp ứng xét duyệt tín dụng |
| Phí thường niên và rút tiền | Thường thấp hoặc miễn phí |
|
| Ưu đãi đi kèm | Ít ưu đãi, chủ yếu thanh toán thông thường | Nhiều ưu đãi, hoàn tiền, tích điểm, trả góp 0% |
| Nghĩa vụ hoàn trả | Không cần hoàn trả | Thanh toán dư nợ theo kỳ sao kê và thời hạn quy định |
Đối với doanh nghiệp và cá nhân kinh doanh, thẻ ghi nợ phù hợp để quản lý các khoản chi thường xuyên bằng nguồn tiền sẵn có, trong khi thẻ tín dụng hỗ trợ linh hoạt dòng tiền ngắn hạn nhưng đòi hỏi kế hoạch hoàn trả rõ ràng để tránh phát sinh lãi và phí.
Các thông tin trên thẻ ghi nợ
Để thanh toán thuận tiện và hạn chế rủi ro lộ thông tin trong quá trình giao dịch, người dùng cần hiểu rõ các thông tin được hiển thị trên thẻ ghi nợ, đặc biệt là những thông tin dùng để xác thực thanh toán.
- Số thẻ ghi nợ: Dãy số nổi hoặc in chìm gồm 16 đến 19 chữ số, được sử dụng để nhận diện thẻ và hỗ trợ thực hiện một số giao dịch thanh toán.
- Tên chủ thẻ: Họ và tên của người được cấp thẻ, thường in bằng chữ in hoa không dấu. Một số loại thẻ có thể không hiển thị thông tin này.
- Thời gian hiệu lực thẻ: Cho biết thời hạn sử dụng, thường thể hiện qua ngày hết hạn theo định dạng MM/YY. Một số thẻ còn hiển thị thời điểm bắt đầu có hiệu lực. Chủ thẻ cần thực hiện thủ tục gia hạn hoặc phát hành lại theo quy định của ngân hàng khi thẻ hết hạn.
- Mã bảo mật CVV/CVC: Dãy số thường gồm 3 chữ số trên thẻ ghi nợ quốc tế, được sử dụng để xác thực một số giao dịch trực tuyến. Chủ thẻ cần bảo mật mã này để hạn chế nguy cơ phát sinh giao dịch trái phép.
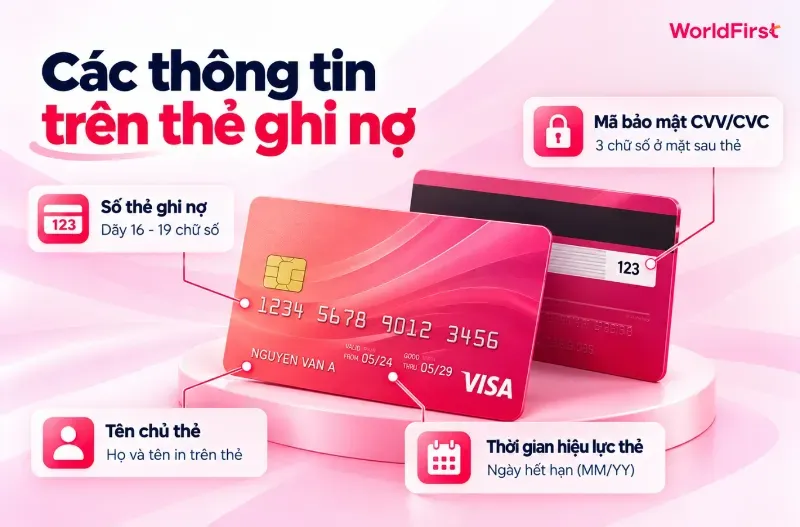
Các thông tin về số thẻ, tên chủ thẻ, thời gian hiệu lực và mã bảo mật hiển thị trên thẻ
Phân loại các dòng thẻ ghi nợ phổ biến hiện nay
Loại thẻ phù hợp để thanh toán trong nước chưa chắc đáp ứng được nhu cầu mua hàng từ nhà cung cấp nước ngoài hoặc chi trả dịch vụ quốc tế. Vì vậy, bạn cần phân biệt hai dòng thẻ ghi nợ phổ biến dưới đây để có thể lựa chọn loại phù hợp với phạm vi giao dịch và tối ưu chi phí sử dụng.
- Thẻ ghi nợ nội địa: Chủ yếu phục vụ thanh toán, chuyển khoản và rút tiền trong nước thông qua mạng lưới Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS). Loại thẻ này thường có chi phí sử dụng thấp, phù hợp với các giao dịch kinh doanh tại Việt Nam.
- Thẻ ghi nợ quốc tế: Hỗ trợ thanh toán và rút tiền tại các điểm chấp nhận Visa, Mastercard hoặc JCB trên toàn cầu. Thẻ này phù hợp để mua hàng từ nhà cung cấp nước ngoài, thanh toán dịch vụ trực tuyến và thực hiện giao dịch toàn cầu nên có thể phát sinh phí chuyển đổi ngoại tệ nếu giao dịch khác đồng tiền.
Các chức năng cơ bản của thẻ ghi nợ
Từ thanh toán đơn hàng, chuyển tiền cho đối tác đến kiểm tra các khoản thu chi, thẻ ghi nợ hỗ trợ nhà bán hàng thực hiện nhiều giao dịch tài chính thường ngày. Dưới đây là bốn chức năng chính giúp bạn tiết kiệm thời gian, quản lý ngân sách và theo dõi dòng tiền kinh doanh hiệu quả hơn.
Thanh toán
Thẻ ghi nợ cho phép thanh toán hàng hóa, dịch vụ trực tiếp hoặc trực tuyến bằng nguồn tiền trong tài khoản liên kết. Tùy từng loại thẻ và đơn vị chấp nhận thanh toán, người dùng có thể thực hiện giao dịch qua các hình thức như:
- Thanh toán trực tiếp tại điểm bán (POS/EDC): Quẹt, cắm hoặc chạm thẻ tại máy thanh toán POS ở siêu thị, cửa hàng, nhà hàng, khách sạn và các đơn vị khác cung cấp dịch vụ.
- Thanh toán trực tuyến (Online): Mua hàng trên website Shopify, sàn thương mại điện tử Amazon, AliExpress, eBay… hoặc thanh toán hóa đơn bằng cách nhập thông tin số thẻ, ngày hết hạn, mã CVV/CVC và xác thực giao dịch nếu được yêu cầu.
- Liên kết ví điện tử và ứng dụng thanh toán: Kết nối thẻ với các dịch vụ như Apple Pay, Google Pay, Samsung Pay… tùy theo ngân hàng phát hành và khả năng hỗ trợ của nền tảng.
- Thanh toán quốc tế: Sử dụng thẻ ghi nợ quốc tế để mua hàng từ nhà cung cấp nước ngoài, chi trả phí quảng cáo, phần mềm và các dịch vụ trực tuyến có chấp nhận Visa, Mastercard hoặc JCB.
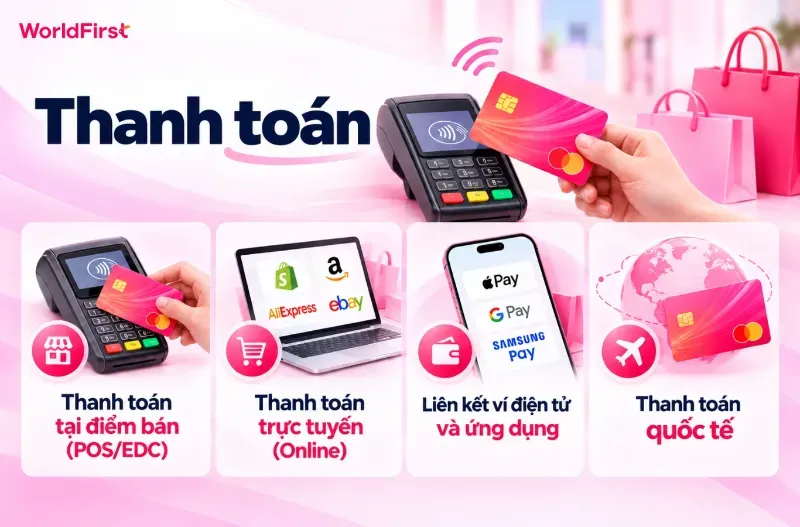
Thẻ ghi nợ có thể dùng thanh toán tại điểm bán POS, online, ví điện tử và thanh toán quốc tế
Rút tiền mặt
Bên cạnh thanh toán, chủ thẻ có thể rút tiền tại ATM thuộc ngân hàng phát hành, hệ thống liên kết hoặc trực tiếp tại quầy giao dịch theo quy định. Số tiền được rút sẽ phụ thuộc vào số dư khả dụng, hạn mức mỗi lần thực hiện và giới hạn trong ngày. Chi phí phát sinh cũng khác nhau tùy địa điểm rút tiền và biểu phí của từng đơn vị:
- ATM cùng hệ thống ngân hàng: Đa số ngân hàng miễn phí rút tiền hoặc áp dụng mức phí ưu đãi, từ 1,000 đến 3,300 VND/giao dịch (đã bao gồm VAT).
- ATM khác ngân hàng trong nước: Thẻ ghi nợ nội địa có thể chịu phí khoảng 3,300 đến 5,500 VND/giao dịch, tùy sản phẩm và biểu phí từng ngân hàng.
- ATM ở nước ngoài: Thẻ quốc tế thường phát sinh phí rút tiền cao hơn, thường tính khoảng 1% đến 4% tổng số tiền giao dịch cộng thêm phí chuyển đổi ngoại tệ và phụ phí của đơn vị vận hành ATM.
Bạn có thể rút tiền mặt từ thẻ ghi nợ qua ATM cùng hoặc khác hệ thống ngân hàng và cả nước ngoài
Chuyển khoản
Nhờ liên kết trực tiếp với tài khoản thanh toán, thẻ ghi nợ hỗ trợ nhà bán hàng chuyển tiền cho nhà cung cấp, đối tác bán hàng hoặc chi trả các khoản phục vụ hoạt động kinh doanh. Hiện nay, việc chuyển khoản với thẻ ghi nợ có thể thực hiện theo ba cách phổ biến:
- Chuyển khoản qua cây ATM/CDM: Đưa thẻ vào máy, nhập mã PIN và chọn chức năng chuyển tiền trong cùng ngân hàng hoặc liên ngân hàng nếu thiết bị hỗ trợ. Hạn mức và phí giao dịch phụ thuộc vào quy định của đơn vị phát hành.
- Chuyển khoản qua Mobile Banking/Internet Banking: Sử dụng ứng dụng hoặc website ngân hàng để chuyển tiền qua số tài khoản, số thẻ hoặc mã QR. Người dùng có thể thực hiện giao dịch liên ngân hàng 24/7 nếu ngân hàng hỗ trợ, với số tiền được trừ trực tiếp từ tài khoản liên kết.
- Chuyển khoản tại quầy giao dịch: Đến chi nhánh ngân hàng, cung cấp giấy tờ định danh (CMND/CCCD) và thẻ hoặc thông tin tài khoản để thực hiện chuyển tiền. Hình thức này phù hợp với các khoản giao dịch lớn hoặc yêu cầu xử lý trực tiếp, bao gồm giao dịch quốc tế nếu đáp ứng điều kiện ngân hàng.
Trước khi xác nhận, người dùng nên đối chiếu chính xác thông tin người thụ hưởng, hạn mức và biểu phí để tránh sai sót. Riêng chuyển tiền ra nước ngoài cần sử dụng dịch vụ phù hợp, đồng thời chuẩn bị hồ sơ chứng minh mục đích thanh toán theo quy định.
Người dùng có thể chuyển khoản qua ATM/CDM, ứng dụng ngân hàng số hoặc tại quầy giao dịch
Truy vấn số dư và in sao kê
Với nhà bán hàng, một khoản tiền về chậm hoặc giao dịch thanh toán chưa được ghi nhận có thể ảnh hưởng đến việc đối soát và kế hoạch nhập hàng. Vì vậy, bạn nên thường xuyên kiểm tra số dư, lịch sử thu chi để theo dõi dòng tiền và phát hiện sai lệch kịp thời thông qua các kênh như:
- Tại cây ATM/CDM: Đưa thẻ vào máy, nhập mã PIN và chọn chức năng truy vấn số dư. Một số thiết bị còn hỗ trợ in sao kê rút gọn, hiển thị các giao dịch gần nhất để người dùng kiểm tra.
- Qua Mobile Banking/Internet Banking: Xem số dư tài khoản, tra cứu chi tiết các khoản thu chi (ngày giờ, số tiền cộng/trừ, nội dung chuyển khoản) theo thời gian thực hoặc sau khi giao dịch được ghi nhận. Người dùng cũng có thể lọc lịch sử theo ngày, số tiền và tải sao kê điện tử.
- Tại quầy giao dịch ngân hàng: Xuất trình giấy tờ định danh hợp lệ (CCCD/CMND) trực tiếp tại chi nhánh ngân hàng để yêu cầu nhân viên hỗ trợ kiểm tra số dư hoặc cung cấp bản sao kê chi tiết tài khoản.
- Qua dịch vụ SMS Banking: Nhận thông báo biến động số dư sau mỗi giao dịch hoặc kiểm tra số tiền hiện có bằng cú pháp tin nhắn theo hướng dẫn của ngân hàng, nếu dịch vụ này được hỗ trợ.
Đối với doanh nghiệp và cá nhân kinh doanh, việc thường xuyên kiểm tra lịch sử giao dịch giúp đối chiếu công nợ, quản lý chi phí vận hành và phát hiện các khoản thanh toán bất thường. Bạn cũng cần lưu ý phí in sao kê tại quầy, phí SMS Banking và các khoản dịch vụ liên quan để lựa chọn phương thức tra cứu phù hợp.
Bạn có thể truy vấn số dư và in sao kê bằng thẻ ghi nợ
Điều kiện và thủ tục đăng ký mở thẻ ghi nợ
Để chủ động thanh toán tiền hàng, chi phí vận hành và các dịch vụ phục vụ kinh doanh, nhiều nhà bán hàng muốn mở thẻ ghi nợ nhưng còn băn khoăn về hồ sơ và thời gian đăng ký. Thực tế, thủ tục phát hành thẻ thường không yêu cầu chứng minh thu nhập, song cá nhân và doanh nghiệp cần đáp ứng những điều kiện nhất định theo quy định của ngân hàng.
Điều kiện mở thẻ ghi nợ
- Độ tuổi: Từ đủ 15 – 18 tuổi trở lên, có đầy đủ năng lực hành vi dân sự, tùy theo từng quy định riêng của ngân hàng.
- Quốc tịch và cư trú: Công dân Việt Nam hoặc người nước ngoài cư trú và làm việc hợp pháp tại Việt Nam (đủ thời gian theo quy định ngân hàng).
Hồ sơ đăng ký mở thẻ ghi nợ
- Công dân Việt Nam: Thẻ căn cước công dân gắn chip còn hiệu lực.
- Người nước ngoài: Hộ chiếu còn hiệu lực và thị thực/giấy tờ chứng minh thời gian cư trú tại Việt Nam.
- Khách hàng doanh nghiệp: Hồ sơ pháp lý của tổ chức, thông tin người đại diện hợp pháp và giấy tờ ủy quyền cho cá nhân sử dụng thẻ.
Cách đăng ký mở thẻ ghi nợ
- Mở thẻ trực tuyến (Online): Truy cập ứng dụng Mobile Banking hoặc website chính thức của ngân hàng, đăng ký tài khoản, xác minh danh tính điện tử (eKYC) và lựa chọn loại thẻ phù hợp. Sau khi hoàn tất, bạn có thể kích hoạt thẻ phi vật lý hoặc đăng ký nhận thẻ cứng.
- Mở thẻ tại quầy giao dịch: Mang giấy tờ định danh (CCCD, hộ chiếu) và hồ sơ cần thiết đến chi nhánh hoặc phòng giao dịch của ngân hàng. Tại đây, nhân viên sẽ hướng dẫn điền đơn đăng ký, xác minh thông tin và hoàn tất thủ tục phát hành. Người dùng có thể nhận thẻ tại quầy hoặc đăng ký chuyển phát theo chính sách của ngân hàng.
Lưu ý: Thẻ phi vật lý có thể sử dụng ngay sau khi được phát hành và kích hoạt thành công, trong khi thẻ cứng thường cần khoảng 3 đến 7 ngày làm việc để nhận. Tuy vậy, thời gian thực tế, điều kiện đăng ký trực tuyến và các khoản phí liên quan vẫn phụ thuộc vào chính sách của từng ngân hàng.
Một số lưu ý sử dụng thẻ ghi nợ an toàn
Do thẻ ghi nợ liên kết trực tiếp với tài khoản thanh toán nên việc để lộ thông tin hoặc phát sinh giao dịch trái phép có thể khiến nhà bán hàng bị mất tiền, ảnh hưởng đến dòng vốn kinh doanh. Để chủ động hạn chế rủi ro và bảo vệ tài sản, người dùng cần lưu ý:
- Bảo mật thông tin thẻ: Tuyệt đối không tiết lộ mã PIN, OTP, CVV/CVC hoặc chia sẻ hình ảnh thẻ cho người khác, kể cả người tự xưng là nhân viên ngân hàng hay cơ quan chức năng. Ngoài ra, bạn nên che bàn phím khi nhập mã PIN tại ATM và máy POS.
- Thận trọng khi thanh toán trực tuyến: Chỉ giao dịch trên website, ứng dụng uy tín có kết nối HTTPS và kiểm tra kỹ địa chỉ truy cập để tránh giả mạo. Để tăng cường bảo mật, bạn nên tận dụng tính năng khóa/mở thẻ hoặc bật/tắt thanh toán online khi không sử dụng.
- Kiểm soát hạn mức và lịch sử giao dịch: Thiết lập giới hạn chi tiêu, rút tiền phù hợp với ngân sách kinh doanh. Đồng thời, việc bật thông báo biến động số dư giúp bạn kịp thời phát hiện những khoản thanh toán bất thường.
- Kiểm tra thiết bị ATM/POS trước khi sử dụng: Quan sát khe đọc thẻ, bàn phím và các bộ phận có dấu hiệu bị gắn thiết bị lạ. Sau khi giao dịch, bạn cần lấy lại thẻ, kiểm tra số tiền đã trừ và giữ hóa đơn khi cần đối soát.
- Khóa thẻ ngay khi phát hiện sự cố: Nếu mất thẻ, nghi ngờ lộ thông tin hoặc xuất hiện giao dịch không rõ nguồn gốc, bạn hãy lập tức khóa thẻ qua ứng dụng ngân hàng hoặc liên hệ tổng đài 24/7 của ngân hàng phát hành để được hỗ trợ xử lý.
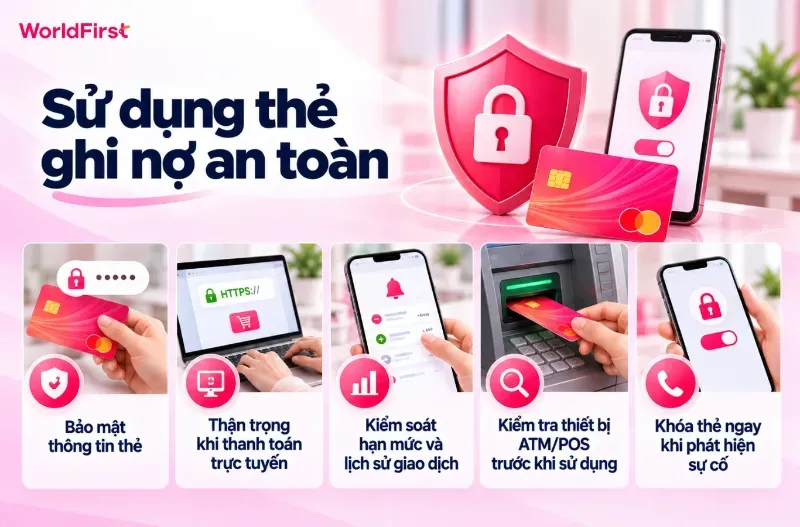
Bạn cần lưu ý bảo mật thông tin thẻ, thận trọng khi thanh toán trực tuyến
Tối ưu chi phí thanh toán quốc tế với thẻ ghi nợ World Card
Đối với nhà bán hàng quốc tế, chi phí nhập hàng, quảng cáo và sử dụng phần mềm thường được thanh toán bằng ngoại tệ. Những khoản phí chuyển đổi phát sinh qua mỗi giao dịch có thể tích lũy thành chi phí đáng kể, ảnh hưởng trực tiếp đến biên lợi nhuận. Để giải quyết bài toán này, WorldFirst cung cấp thẻ ghi nợ quốc tế World Card, giúp doanh nghiệp thanh toán trực tiếp từ số dư tài khoản đa tiền tệ và quản lý chi tiêu trên cùng một nền tảng.
- Tiết kiệm phí thanh toán ngoại tệ: Hỗ trợ thanh toán bằng 17 loại tiền tệ phổ biến như USD, EUR, GBP, SGD, AUD, CNH, CAD… với phí thanh toán 0% khi tài khoản có đủ số dư bằng đồng tiền giao dịch.
- Hoàn tiền không giới hạn: Nhận hoàn tiền không giới hạn đến 1.2% cho các giao dịch đủ điều kiện như quảng cáo, phần mềm và dịch vụ phục vụ kinh doanh, theo chính sách ưu đãi hiện hành của WorldFirst.
- Miễn phí phát hành và duy trì thẻ: Không thu phí mở thẻ, phí phát hành thẻ mới hoặc phí thường niên, giúp doanh nghiệp giảm các khoản chi cố định.
- Quản lý ngân sách linh hoạt: Mỗi tài khoản đủ điều kiện có thể tạo tối đa 25 thẻ, thiết lập hạn mức riêng và theo dõi giao dịch tập trung, thuận tiện phân bổ chi phí cho từng hoạt động kinh doanh.
- Thanh toán quốc tế thuận tiện: Hỗ trợ chi trả cho nhà cung cấp (từ Alibaba, AliExpress, 1688.com), nền tảng quảng cáo (như Meta, Google Ads, Amazon Ads) và các dịch vụ trực tuyến (như Google Cloud, Alibaba Cloud, AWS…) giúp nhà bán hàng xử lý nhiều khoản thanh toán từ một tài khoản.
Nhờ khả năng thanh toán đa tiền tệ và kiểm soát chi tiêu tập trung, World Card giúp doanh nghiệp chủ động quản lý ngân sách, hạn chế các khoản phí không cần thiết và cải thiện hiệu quả sử dụng dòng vốn.
Bạn có thể sử dụng thẻ ghi nợ World Card để thanh toán quốc tế
Câu hỏi thường gặp về thẻ ghi nợ
Thẻ ghi nợ có phải thẻ ATM không?
Có. Thẻ ghi nợ là một loại thẻ ATM được liên kết trực tiếp với tài khoản thanh toán tại ngân hàng, cho phép người dùng rút tiền, chuyển khoản, kiểm tra số dư và thanh toán hàng hóa, dịch vụ. Tuy nhiên, không phải mọi thẻ sử dụng được tại ATM đều là thẻ ghi nợ. Chẳng hạn, thẻ tín dụng cũng có thể rút tiền tại ATM nhưng sử dụng hạn mức tín dụng thay vì số dư tài khoản.
Thẻ ghi nợ có vay tiền được không?
Thường không. Thẻ ghi nợ không có chức năng vay tiền trực tiếp mà chủ yếu cho phép chi tiêu trong phạm vi số dư tài khoản liên kết. Tuy nhiên, nếu được ngân hàng cấp hạn mức thấu chi, người dùng có thể chi vượt số tiền hiện có và phải trả lãi theo quy định. Ngoài ra, chủ thẻ vẫn có thể đăng ký các khoản vay riêng nếu đáp ứng điều kiện xét duyệt của ngân hàng.
Mở thẻ ghi nợ mất bao lâu?
Thời gian mở thẻ ghi nợ thường từ 1 – 5 phút nếu đăng ký trực tuyến và khoảng 15 – 30 phút khi thực hiện tại quầy giao dịch. Với hình thức online, khách hàng có thể sử dụng thẻ phi vật lý ngay sau khi được phát hành và kích hoạt thành công. Riêng thẻ vật lý thường mất khoảng 3 – 7 ngày làm việc để nhận, tùy ngân hàng và phương thức phát hành.
Thẻ ghi nợ có mất phí duy trì không?
Có. Thẻ ghi nợ có thể phát sinh phí thường niên hoặc phí duy trì, dao động khoảng 50,000 đến 300,000 VND/năm, tùy ngân hàng và loại thẻ nội địa hoặc quốc tế. Tuy nhiên, một số đơn vị có thể miễn phí thường niên hoặc áp dụng ưu đãi khi khách hàng đáp ứng điều kiện sử dụng. Ngoài ra, bạn nên kiểm tra các khoản phí rút tiền, chuyển đổi ngoại tệ và giao dịch khác để chủ động quản lý chi phí hiệu quả.
Thẻ ghi nợ có thanh toán online được không?
Có. Thẻ ghi nợ có thể sử dụng để thanh toán trực tuyến trên các website bán hàng Shopify, sàn thương mại điện tử như Amazon, AliExpress, Etsy… và ứng dụng chấp nhận loại thẻ tương ứng. Người dùng chỉ cần kích hoạt tính năng thanh toán online trên ứng dụng ngân hàng (Mobile Banking), sau đó nhập số thẻ, ngày hết hạn và mã bảo mật CVV/CVC nếu được yêu cầu. Tùy ngân hàng, giao dịch có thể cần xác thực thêm bằng mã OTP hoặc sinh trắc học.
Mỗi khoản thanh toán tiền nhập hàng, quảng cáo hay phần mềm đều ảnh hưởng trực tiếp đến dòng vốn kinh doanh. Chính vì vậy, bên cạnh việc hiểu rõ thẻ ghi nợ là gì và cách sử dụng, nhà bán hàng cần cân nhắc thêm về hạn mức, biểu phí và khả năng bảo mật trước khi lựa chọn. Đối với hoạt động kinh doanh toàn cầu, World Card của WorldFirst là giải pháp đáng cân nhắc để bạn thanh toán từ số dư đa tiền tệ, quản lý các khoản chi và hạn chế chi phí chuyển đổi ngoại tệ không cần thiết.
Bài viết này chỉ nhằm mục đích cung cấp thông tin tham khảo và không cấu thành tư vấn pháp lý hoặc tư vấn chuyên nghiệp. Bài viết này không nên được coi là một đề nghị hoặc lời mời mua hay bán bất kỳ sản phẩm hoặc dịch vụ tài chính nào được quản lý. WorldFirst không đưa ra bất kỳ tuyên bố hay bảo đảm nào về tính chính xác, đầy đủ hoặc khả năng áp dụng của nội dung, và độc giả được khuyến khích tham khảo ý kiến của các chuyên gia pháp lý hoặc các chuyên gia khác để được tư vấn phù hợp với tình huống cụ thể của họ. WorldFirst từ chối rõ ràng mọi trách nhiệm pháp lý đối với bất kỳ người nào liên quan đến hậu quả của bất kỳ hành động nào được thực hiện hoặc không được thực hiện hoàn toàn hoặc một phần dựa trên bài viết này.