












Khi bắt đầu vận hành doanh nghiệp, việc chọn tài khoản ngân hàng phù hợp ảnh hưởng trực tiếp đến chi phí giao dịch, tốc độ thanh toán, khả năng quản lý dòng tiền và mức độ thuận tiện khi làm việc với đối tác trong và ngoài nước. Vậy nên mở tài khoản ngân hàng nào cho doanh nghiệp để vừa đảm bảo uy tín, bảo mật, vừa đáp ứng tốt nhu cầu thanh toán và mở rộng kinh doanh? Trong bài viết này, WorldFirst sẽ giúp bạn so sánh các lựa chọn phổ biến, tiêu chí cần cân nhắc và những lưu ý quan trọng trước khi mở tài khoản.
8 Ngân hàng uy tín nên cân nhắc khi mở tài khoản doanh nghiệp
Việc lựa chọn ngân hàng mở tài khoản doanh nghiệp có thể trở nên khó khăn nếu bạn chưa xác định rõ nhu cầu về chi phí, tần suất giao dịch, quản lý dòng tiền hay thanh toán quốc tế. Mỗi ngân hàng có thế mạnh và nhóm khách hàng mục tiêu khác nhau, bạn cần đối chiếu các yếu tố này với quy mô và mô hình kinh doanh để tìm được lựa chọn phù hợp.
| Ngân hàng | Ưu điểm nổi bật | Phù hợp với |
| Vietcombank |
|
SME, doanh nghiệp xuất nhập khẩu. |
| BIDV |
|
SME có giao dịch quốc tế không quá phức tạp. |
| HSBC |
|
Doanh nghiệp FDI, công ty đa quốc gia. |
| UOB |
|
Doanh nghiệp tập trung tại Đông Nam Á và châu Á. |
| Standard Chartered |
|
Doanh nghiệp hoạt động thương mại quốc tế. |
| DBS |
|
Doanh nghiệp công nghệ, thương mại điện tử, xuất nhập khẩu tại châu Á. |
| CitiBank |
|
Tập đoàn đa quốc gia, quỹ đầu tư cần quản lý thanh toán quy mô lớn. |
| J.P. Morgan |
|
Tập đoàn đa quốc gia, doanh nghiệp lớn cần hạ tầng thanh toán cao cấp. |
Vietcombank
Vietcombank là một trong những ngân hàng thương mại có quy mô lớn tại Việt Nam, với tổng giá trị tài sản đạt 2.48 triệu tỷ đồng và tỷ lệ nợ xấu dưới 1% vào cuối năm 2025. Theo VietNam Report, Vietcombank giữ vững vị trí dẫn đầu trong Top 10 ngân hàng thương mại uy tín nhất Việt Nam liên tục trong 10 năm liền (tính đến năm 2026).
Ngân hàng cung cấp nhiều giải pháp dành cho doanh nghiệp từ quản lý tài khoản, dòng tiền đến ngoại hối, thanh toán quốc tế và tài trợ thương mại. Ngân hàng phù hợp với các doanh nghiệp thường xuyên giao dịch trong nước kết hợp thanh toán với đối tác nước ngoài.
- Kết nối với khoảng 1,136 ngân hàng và chi nhánh ngân hàng hàng đầu tại hơn 93 quốc gia.
- Hỗ trợ quản lý dòng tiền bằng hơn 190 loại ngoại tệ (như USD, EUR, JPY, GBP, AUD, SGD…).
- Áp dụng chuẩn SWIFT GPI (Sáng kiến Đổi mới Thanh toán Toàn cầu) hỗ trợ theo dõi hành trình giao dịch 24/7, minh bạch chi phí và tỷ giá áp dụng.
Vietcombank phù hợp với doanh nghiệp thường xuyên thanh toán với đối tác nước ngoài
BIDV
BIDV có quy mô tài sản dẫn đầu toàn hệ thống ngân hàng Việt Nam với tổng tài sản đạt hơn 3.38 triệu tỷ đồng tính đến cuối quý I/2026. Ngân hàng hỗ trợ doanh nghiệp quản lý dòng tiền, thực hiện giao dịch trong và ngoài nước cùng mua bán ngoại tệ trên hệ thống số. Mô hình này phù hợp với các doanh nghiệp vừa và nhỏ (SME) có nhu cầu thanh toán quốc tế không quá phức tạp.
- Truy cập linh hoạt đa nền tảng qua website, ứng dụng di động (mobile app) và kết nối hệ thống kế toán doanh nghiệp qua chuẩn ERP (BIDV-i Connect).
- Hỗ trợ đa ngôn ngữ, từ tiếng Việt, Anh, Trung, Nhật, Hàn.
- Điều chuyển vốn tự động và phân cấp phê duyệt linh hoạt theo cơ cấu doanh nghiệp.
HSBC
Nếu doanh nghiệp thường xuyên giao dịch với đối tác nước ngoài hoặc cần quản lý nhiều tài khoản tại các thị trường khác nhau, HSBC là lựa chọn đáng cân nhắc. Năm 2026, HSBC được vinh danh là Ngân hàng quốc tế tốt nhất tại Việt Nam năm 2026 (bởi FinanceAsia) và Ngân hàng tốt nhất Việt Nam dành cho khách hàng doanh nghiệp lớn (bởi Euromoney). Nền tảng HSBCnet sẽ giúp bạn tập trung quản lý dòng tiền và thanh toán quốc tế trên cùng một hệ thống.
- Kết nối với hệ thống hơn 50 quốc gia và vùng lãnh thổ trên toàn cầu.
- Tích hợp quản lý dòng tiền, thu/chi hộ toàn cầu và các giải pháp chuỗi cung ứng.
- Sử dụng phương thức xác thực hiện đại thay thế mật khẩu truyền thống, hỗ trợ tối đa 3 cấp độ duyệt lệnh thanh toán.
HSBC giúp tập trung dòng tiền và thanh toán quốc tế trên cùng một hệ thống
UOB
Với doanh nghiệp có nhiều tài khoản hoặc giao thương thường xuyên tại các thị trường châu Á, UOB hỗ trợ quản lý tập trung dòng tiền và thanh toán quốc tế trên UOB Infinity. Ngân hàng được xếp hạng tín nhiệm Aa1 (xếp hạng rất cao về năng lực tài chính và độ an toàn) từ Moody’s cùng mức AA- từ S&P Global và Fitch Ratings. Nền tảng UOB Infinity cũng giúp doanh nghiệp theo dõi giao dịch quốc tế và xử lý phê duyệt trực tuyến thuận tiện hơn. Hỗ trợ lưu giữ và giao dịch nhiều loại ngoại tệ lớn (như USD, EUR, SGD, JPY, CNH…).
- Tùy chỉnh bảng điều khiển (dashboard) theo nhu cầu, phê duyệt giao dịch 24/7 qua ứng dụng di động kèm mã thông báo số bảo mật.
- Hỗ trợ theo dõi trạng thái giao dịch từ đầu đến cuối, nắm rõ phí và tỷ giá ngoại tệ áp dụng qua SWIFT GPI.
Standard Chartered
Standard Chartered hoạt động quốc tế tại 53 thị trường trên toàn cầu, liên tục đạt các danh hiệu và giải thưởng danh giá. Năm 2026, Standard Chartered được vinh danh Ngân hàng bán lẻ tốt nhất Việt Nam tại Giải thưởng RBI Asia Trailblazer và Ngân hàng cung cấp dịch vụ tài trợ thương mại tốt nhất Việt Nam bởi Global Finance.
Ngân hàng phù hợp với doanh nghiệp cần quản lý nhiều tài khoản, thanh toán toàn cầu và giao dịch ngoại tệ trên cùng một nền tảng. Straight2Bank hỗ trợ theo dõi dòng tiền, phê duyệt lệnh và kết nối trực tiếp với hệ thống doanh nghiệp.
- Truy cập và quản lý tài khoản tại nhiều quốc gia 24/7 trên cùng một giao diện.
- Giao dịch và nắm giữ số dư ở hơn 130 loại tiền tệ (USD, CAD, EUR, GBP, SGD, HKD, JPY…) trên toàn cầu.
- Kết nối qua API, SWIFT hoặc EBICS, đồng thời hỗ trợ nhiều cấp phê duyệt giao dịch.
Standard Chartered phù hợp thanh toán toàn cầu và giao dịch ngoại tệ
DBS
DBS có quy mô và tài chính vững mạnh, với lợi nhuận ròng quý I/2026 đạt mức cao kỷ lục 2.93 tỷ đô la Singapore (SGD). Ngân hàng cũng nhiều lần được các tạp chí tài chính hàng đầu như Euromoney (2019, 2021) và Global Finance (2018, 2020) vinh danh là “Ngân hàng tốt nhất thế giới”.
DBS nổi bật ở khả năng quản lý đa tiền tệ và các công cụ ngoại hối dành cho doanh nghiệp. Nhờ thế mạnh tại thị trường châu Á, ngân hàng phù hợp với công ty xuất nhập khẩu hoặc thường xuyên giao dịch bằng nhiều đồng tiền.
- Hỗ trợ quản lý lên đến 14 loại ngoại tệ (như USD, EUR, SGD, HKD, JPY, GBP, AUD, CAD, CNY, CHF, NZD, SEK, NOK, DKK) trên một tài khoản duy nhất.
- Hỗ trợ SWIFT GPI để theo dõi trạng thái chuyển tiền, kết hợp các mạng thanh toán nhanh tại từng quốc gia.
- Giao dịch ngoại hối trực tuyến, hỗ trợ khóa tỷ giá kỳ hạn và quản lý tài khoản 24/7 trên web hoặc ứng dụng.
CitiBank
CitiBank là một trong 4 ngân hàng lớn nhất nước Mỹ, với tổng tài sản ước tính vào khoảng 1.8 nghìn tỷ USD. Ngân hàng cũng liên tục nhận các danh hiệu quốc tế uy tín như Ngân hàng Thương mại Tốt nhất năm 2026 bởi The Asset, Ngân hàng Quốc tế Tốt nhất tại Việt Nam năm 2025 bởi Euromoney.
CitiBank dành cho những doanh nghiệp lớn hoặc tập đoàn cần quản lý dòng tiền và thanh toán tại nhiều thị trường trên toàn cầu. Hệ thống của ngân hàng tập trung vào tốc độ xử lý, phạm vi tiền tệ rộng và khả năng vận hành liên tục.
- Hiện diện và hoạt động tại hơn 160 quốc gia/vùng lãnh thổ.
- Thanh toán thời gian thực với WorldLink bằng hơn 135 loại tiền tệ.
- Giúp doanh nghiệp tách riêng hoàn toàn nguồn tiền hoạt động kinh doanh với tài sản cá nhân, hỗ trợ việc hạch toán kế toán minh bạch hơn.
CitiBank hỗ trợ doanh nghiệp lớn và tập đoàn đa quốc gia quản lý dòng tiền
J.P. Morgan
J.P. Morgan là một trong những tập đoàn tài chính và ngân hàng lớn nhất thế giới, với tổng giá trị tài sản hơn 5 nghìn tỷ USD và vốn chủ sở hữu 375 tỷ USD (tính đến hết tháng 6/2026). Ngân hàng thường xuyên được các tạp chí tài chính uy tín như Global Finance vinh danh ở các hạng mục danh giá như Ngân hàng tốt nhất thế giới và Ngân hàng đầu tư tốt nhất.
J.P. Morgan cung cấp hạ tầng thanh toán, ngoại hối và quản lý thanh khoản dành cho các giao dịch quốc tế quy mô lớn. Đây là lựa chọn phù hợp với tập đoàn và doanh nghiệp hoạt động tại nhiều quốc gia, cần kiểm soát dòng tiền tập trung và xử lý khối lượng giao dịch cao.
- Gửi tiền bằng 120+ loại tiền tệ, nhận tiền bằng 40+ loại tiền tại hơn 200 quốc gia và vùng lãnh thổ trên toàn thế giới.
- Nền tảng xử lý hơn 10 – 12 nghìn tỷ USD mỗi ngày, hỗ trợ thanh toán qua SWIFT, ACH, điện chuyển tiền (wire), thẻ thương mại và mạng lưới blockchain.
- Hỗ trợ tài khoản ảo, quản lý thanh khoản, ngoại hối cùng kết nối API/ERP để tự động hóa đối soát và dòng tiền.
Các tiêu chí hàng đầu khi chọn ngân hàng mở tài khoản doanh nghiệp
Một ngân hàng có phí thấp chưa chắc đã là lựa chọn phù hợp nếu hệ thống giao dịch bất tiện, bảo mật hạn chế hoặc khó đáp ứng nhu cầu khi doanh nghiệp mở rộng ra quốc tế. Để tránh phải thay đổi tài khoản sau một thời gian sử dụng, bạn nên cân nhắc đồng thời các tiêu chí sau:
- Độ uy tín cao: Xem báo cáo tài chính, thời gian hoạt động, quy mô vốn và kinh nghiệm phục vụ khách hàng doanh nghiệp. Bạn có thể tham khảo nhóm ngân hàng sở hữu tổng tài sản trên 1 triệu tỷ đồng, tỷ lệ an toàn vốn (CAR) đáp ứng mức tối thiểu 8% theo quy định của Ngân hàng Nhà nước. Đồng thời, bạn cũng nên xem các bảng xếp hạng từ báo cáo của Vietnam Report để đánh giá mức độ ổn định và vị thế của ngân hàng trên thị trường.
- Tính bảo mật cao: Ưu tiên ngân hàng có xác thực đa yếu tố, Smart OTP hoặc Digital Token, phân quyền người lập – người duyệt, thiết lập hạn mức theo từng nhân sự và cảnh báo giao dịch theo thời gian thực. Đây là yếu tố quan trọng khi một tài khoản được nhiều phòng ban cùng sử dụng.
- Chi phí hợp lý: Phí mở tài khoản thường được miễn, trong khi tổng chi phí duy trì hàng năm dao động khoảng 1 – 3 triệu đồng, tùy ngân hàng và gói dịch vụ. Doanh nghiệp cần cộng cả phí quản lý, chuyển khoản, nhận tiền quốc tế, SWIFT, ngân hàng trung gian, chuyển đổi ngoại tệ, chênh lệch tỷ giá và phí ngân hàng để xác định tổng chi phí thực tế.
- Giao dịch thuận tiện: Kiểm tra khả năng mở tài khoản online, giao dịch 24/7, thời gian xử lý chuyển tiền, quy trình duyệt lệnh và khả năng theo dõi trạng thái thanh toán. Với giao dịch quốc tế, các tính năng như SWIFT GPI hoặc thanh toán thời gian thực sẽ giúp doanh nghiệp chủ động hơn về dòng tiền.
- Mạng lưới ngân hàng rộng: Nếu có kế hoạch xuất nhập khẩu hoặc kinh doanh quốc tế, bạn nên ưu tiên ngân hàng có mạng lưới đại lý rộng, hỗ trợ nhiều ngoại tệ, tài trợ thương mại, ngoại hối và quản lý dòng tiền đa quốc gia. Khả năng tích hợp ERP, API hoặc Host-to-Host cũng giúp doanh nghiệp tự động hóa khi số lượng giao dịch tăng.
- Nhiều ưu đãi hấp dẫn: So sánh mức miễn/giảm phí, điều kiện về số dư, doanh số giao dịch và thời hạn ưu đãi. Quan trọng hơn, doanh nghiệp cần xem mức phí sau khi hết chương trình để tránh chọn gói rẻ lúc đầu nhưng chi phí sử dụng về sau lại cao.
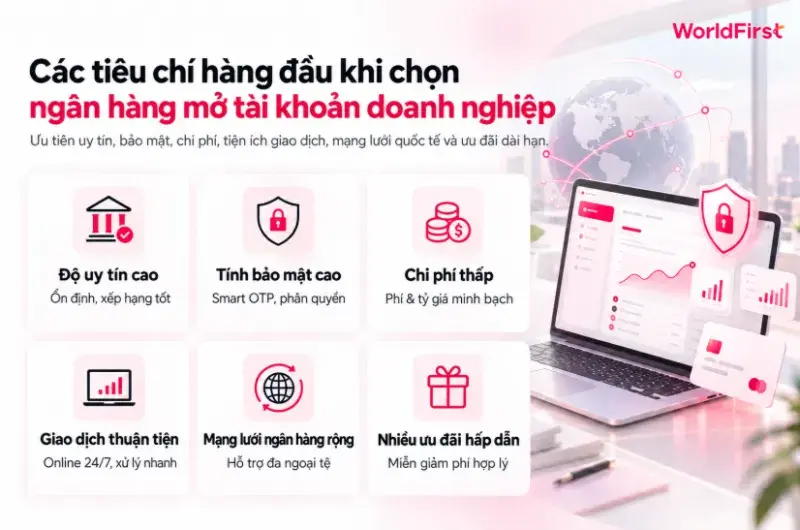
Chọn ngân hàng cho doanh nghiệp nên dựa vào độ uy tín, bảo mật, chi phí, mạng lưới ngân hàng
Kết hợp tài khoản ngân hàng với WorldFirst khi kinh doanh toàn cầu
Khi doanh nghiệp bắt đầu bán hàng, nhập hàng hoặc thanh toán cho đối tác ở nhiều quốc gia, chỉ sử dụng tài khoản ngân hàng truyền thống có thể khiến việc quản lý ngoại tệ và dòng tiền toàn cầu trở nên phức tạp hơn. Doanh nghiệp có thể kết hợp tài khoản ngân hàng với WorldFirst để giữ hoạt động thu chi nội địa tại ngân hàng, đồng thời xử lý các nhu cầu nhận và thanh toán quốc tế trên World Account.
- Nhận tiền quốc tế: Nhận thanh toán bằng 20+ loại tiền tệ và kết nối với 130+ sàn thương mại điện tử, cổng thanh toán như Amazon, Shopify, PayPal, Stripe…
- Thanh toán toàn cầu: Chuyển tiền đến hơn 200 quốc gia bằng 100+ loại tiền tệ, trong đó khoảng 80% khoản thanh toán được hoàn thành trong ngày.
- Quản lý ngoại tệ linh hoạt: Giữ nhiều loại tiền, chuyển đổi khi cần hoặc sử dụng các công cụ khóa tỷ giá để chủ động hơn trước biến động thị trường.
- Kết nối với tài khoản ngân hàng: Doanh nghiệp có thể nạp tiền từ tài khoản ngân hàng vào World Account để thanh toán cho nhà cung cấp, hoặc chuyển doanh thu từ WorldFirst về tài khoản ngân hàng của mình khi cần.
Thủ tục mở tài khoản doanh nghiệp tại ngân hàng
Nếu hồ sơ thiếu hoặc thông tin người đại diện chưa khớp, quá trình mở tài khoản doanh nghiệp có thể bị kéo dài do phải xác minh và bổ sung nhiều lần. Vì vậy, bạn nên chuẩn bị đúng giấy tờ ngay từ đầu và thực hiện theo 4 bước sau.
- Chuẩn bị hồ sơ: Gồm giấy chứng nhận đăng ký doanh nghiệp, giấy tờ tùy thân của người đại diện hợp pháp (CMND/CCCD, hộ chiếu), giấy ủy quyền nếu có và các thông tin phục vụ nhận biết khách hàng, phòng chống rửa tiền.
- Nộp hồ sơ và xác minh: Doanh nghiệp đăng ký tại quầy hoặc trực tuyến nếu ngân hàng hỗ trợ. Ngân hàng sẽ kiểm tra giấy tờ, xác minh người đại diện và đánh giá thông tin pháp lý của doanh nghiệp trong vòng 3 – 5 ngày làm việc.
- Ký thỏa thuận mở tài khoản: Sau khi hồ sơ được chấp thuận, doanh nghiệp ký thỏa thuận về phí, hạn mức, quyền sử dụng, bảo mật và các điều kiện liên quan đến tài khoản.
- Kích hoạt dịch vụ: Ngân hàng cấp số tài khoản và cho phép đăng ký thêm ngân hàng số, thẻ doanh nghiệp, phân quyền người lập – người duyệt, thanh toán quốc tế hoặc quản lý dòng tiền.
Lưu ý: Thời gian xử lý còn phụ thuộc vào từng ngân hàng, loại hình doanh nghiệp và mức độ phức tạp của hồ sơ.
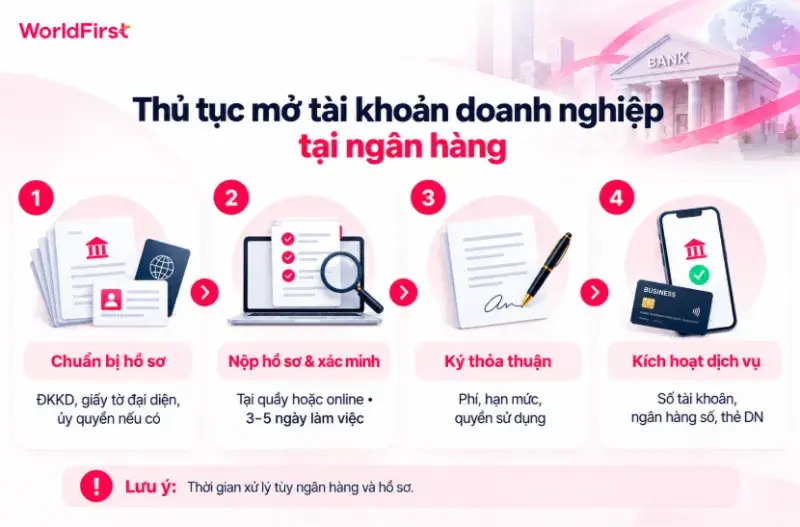
Bạn nên chuẩn bị đầy đủ giấy tờ ngay từ đầu và mở tài khoản theo quy trình 4 bước
Giải đáp câu hỏi thường gặp về mở tài khoản doanh nghiệp
Mở tài khoản doanh nghiệp có bắt buộc không?
Không. Theo quy định hiện hành, doanh nghiệp không bắt buộc phải mở tài khoản ngân hàng ngay khi thành lập. Tuy nhiên, trong quá trình hoạt động, tài khoản doanh nghiệp vẫn rất cần thiết để nhận và chuyển tiền, thanh toán cho đối tác, chi trả lương, nộp thuế và quản lý dòng tiền rõ ràng hơn. Việc sử dụng tài khoản riêng cũng giúp tách bạch tài chính cá nhân với hoạt động kinh doanh, thuận tiện cho kế toán và đối soát.
Mở tài khoản doanh nghiệp mất bao lâu?
Bạn cần khoảng 5 – 15 phút nếu mở tài khoản doanh nghiệp online và 3 – 5 ngày làm việc nếu đăng ký trực tiếp tại quầy. Thời gian thực tế còn phụ thuộc vào từng ngân hàng, loại hình doanh nghiệp và mức độ đầy đủ của hồ sơ. Để quá trình xử lý nhanh hơn, doanh nghiệp nên chuẩn bị trước giấy đăng ký kinh doanh, giấy tờ của người đại diện và các tài liệu liên quan theo yêu cầu.
Việc xác định nên mở tài khoản ngân hàng nào cho doanh nghiệp cần dựa trên nhu cầu thực tế về chi phí, bảo mật, quản lý dòng tiền, thanh toán quốc tế và khả năng mở rộng trong tương lai. Bên cạnh tài khoản ngân hàng truyền thống, doanh nghiệp có thể kết hợp WorldFirst để hỗ trợ nhận, giữ, chuyển đổi và thanh toán nhiều loại tiền tệ khi kinh doanh quốc tế. Lựa chọn đúng giải pháp ngay từ đầu sẽ giúp doanh nghiệp quản lý tài chính thuận tiện hơn và chủ động hơn khi mở rộng ra thị trường toàn cầu.
Bài viết này chỉ nhằm mục đích cung cấp thông tin tham khảo và không cấu thành tư vấn pháp lý hoặc tư vấn chuyên nghiệp. Bài viết này không nên được coi là một đề nghị hoặc lời mời mua hay bán bất kỳ sản phẩm hoặc dịch vụ tài chính nào được quản lý. WorldFirst không đưa ra bất kỳ tuyên bố hay bảo đảm nào về tính chính xác, đầy đủ hoặc khả năng áp dụng của nội dung, và độc giả được khuyến khích tham khảo ý kiến của các chuyên gia pháp lý hoặc các chuyên gia khác để được tư vấn phù hợp với tình huống cụ thể của họ. WorldFirst từ chối rõ ràng mọi trách nhiệm pháp lý đối với bất kỳ người nào liên quan đến hậu quả của bất kỳ hành động nào được thực hiện hoặc không được thực hiện hoàn toàn hoặc một phần dựa trên bài viết này.